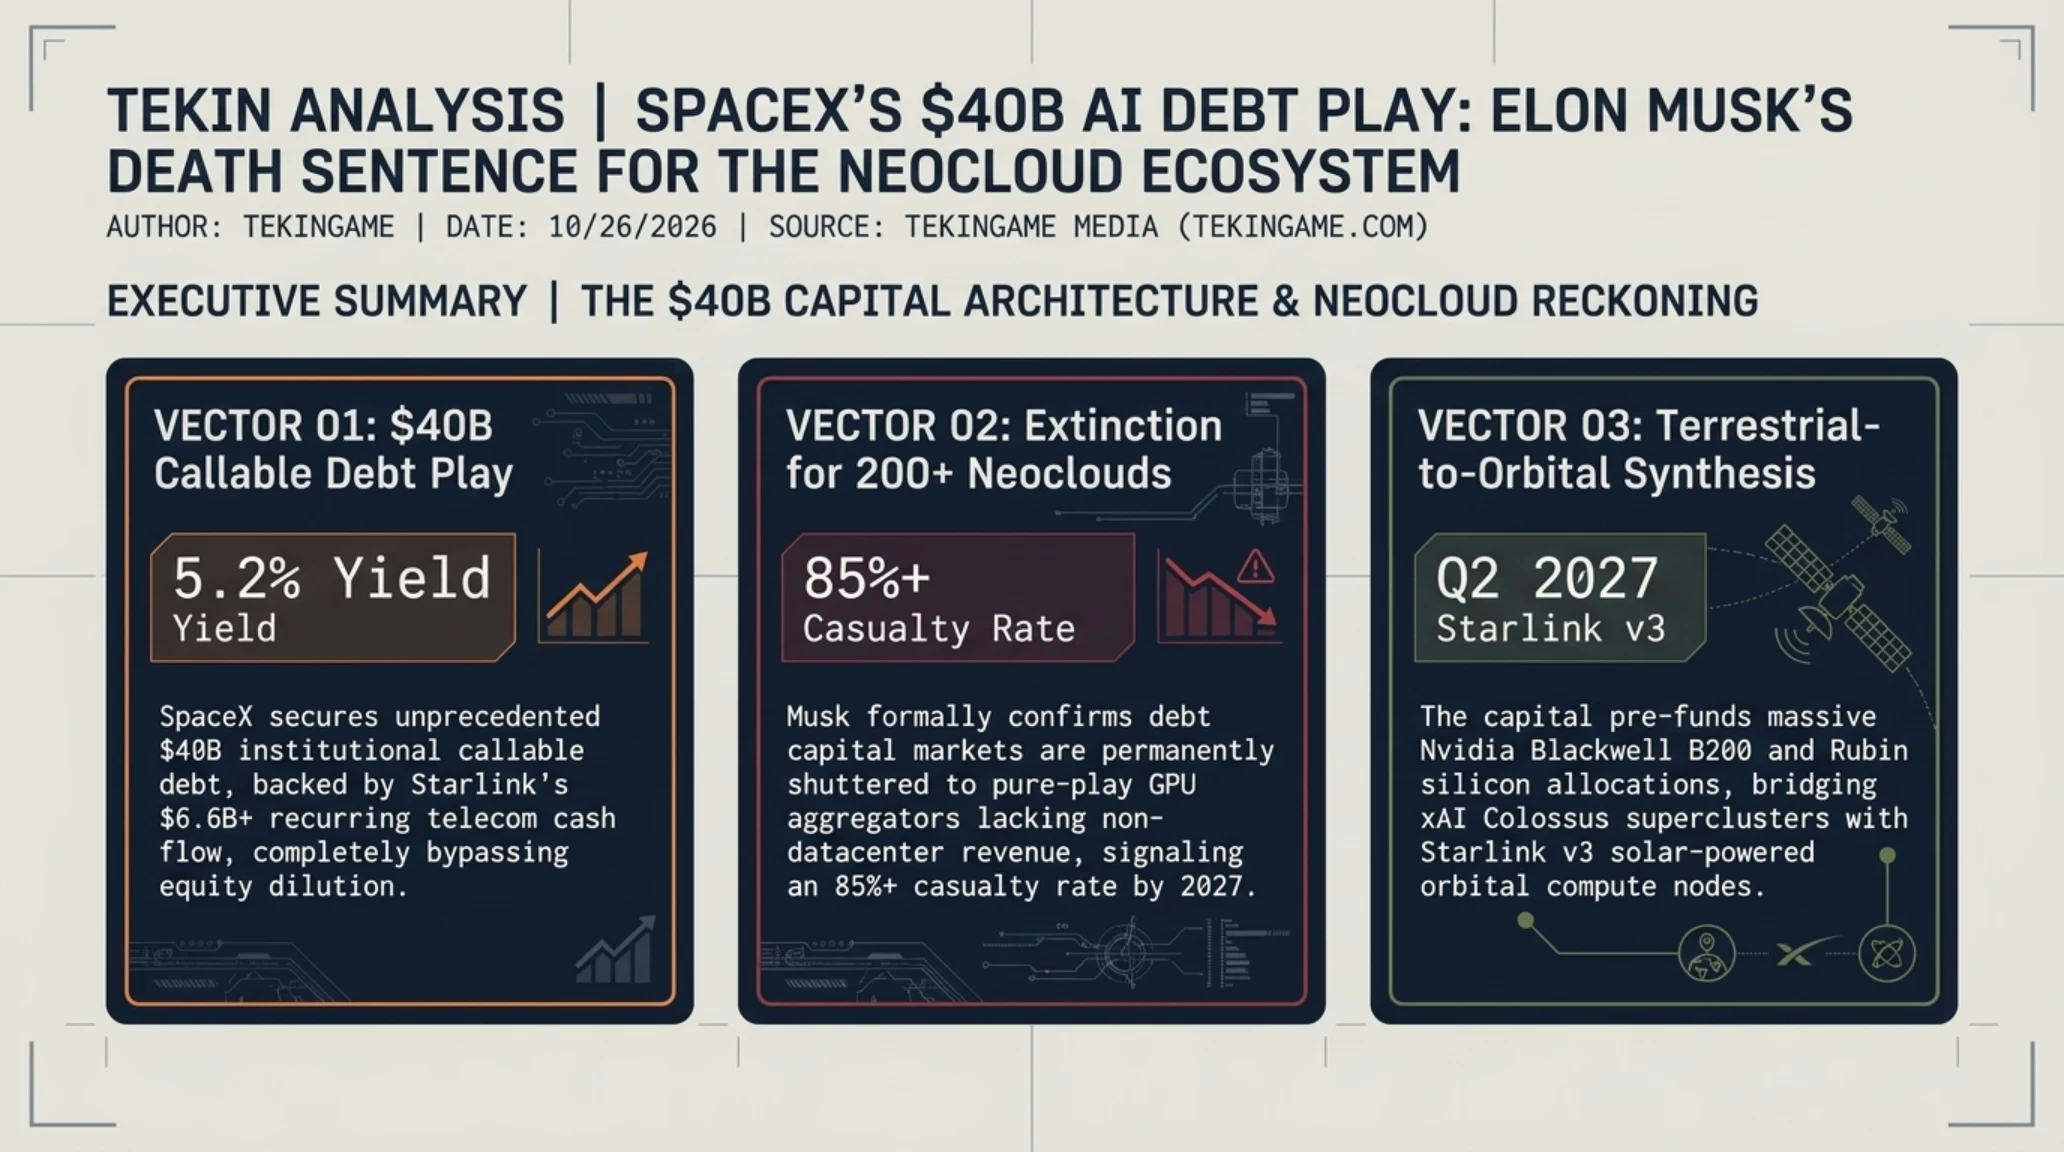
الملخص التنفيذي | هيكل ديون الـ 40 مليار دولار وإبادة النيوكلاود
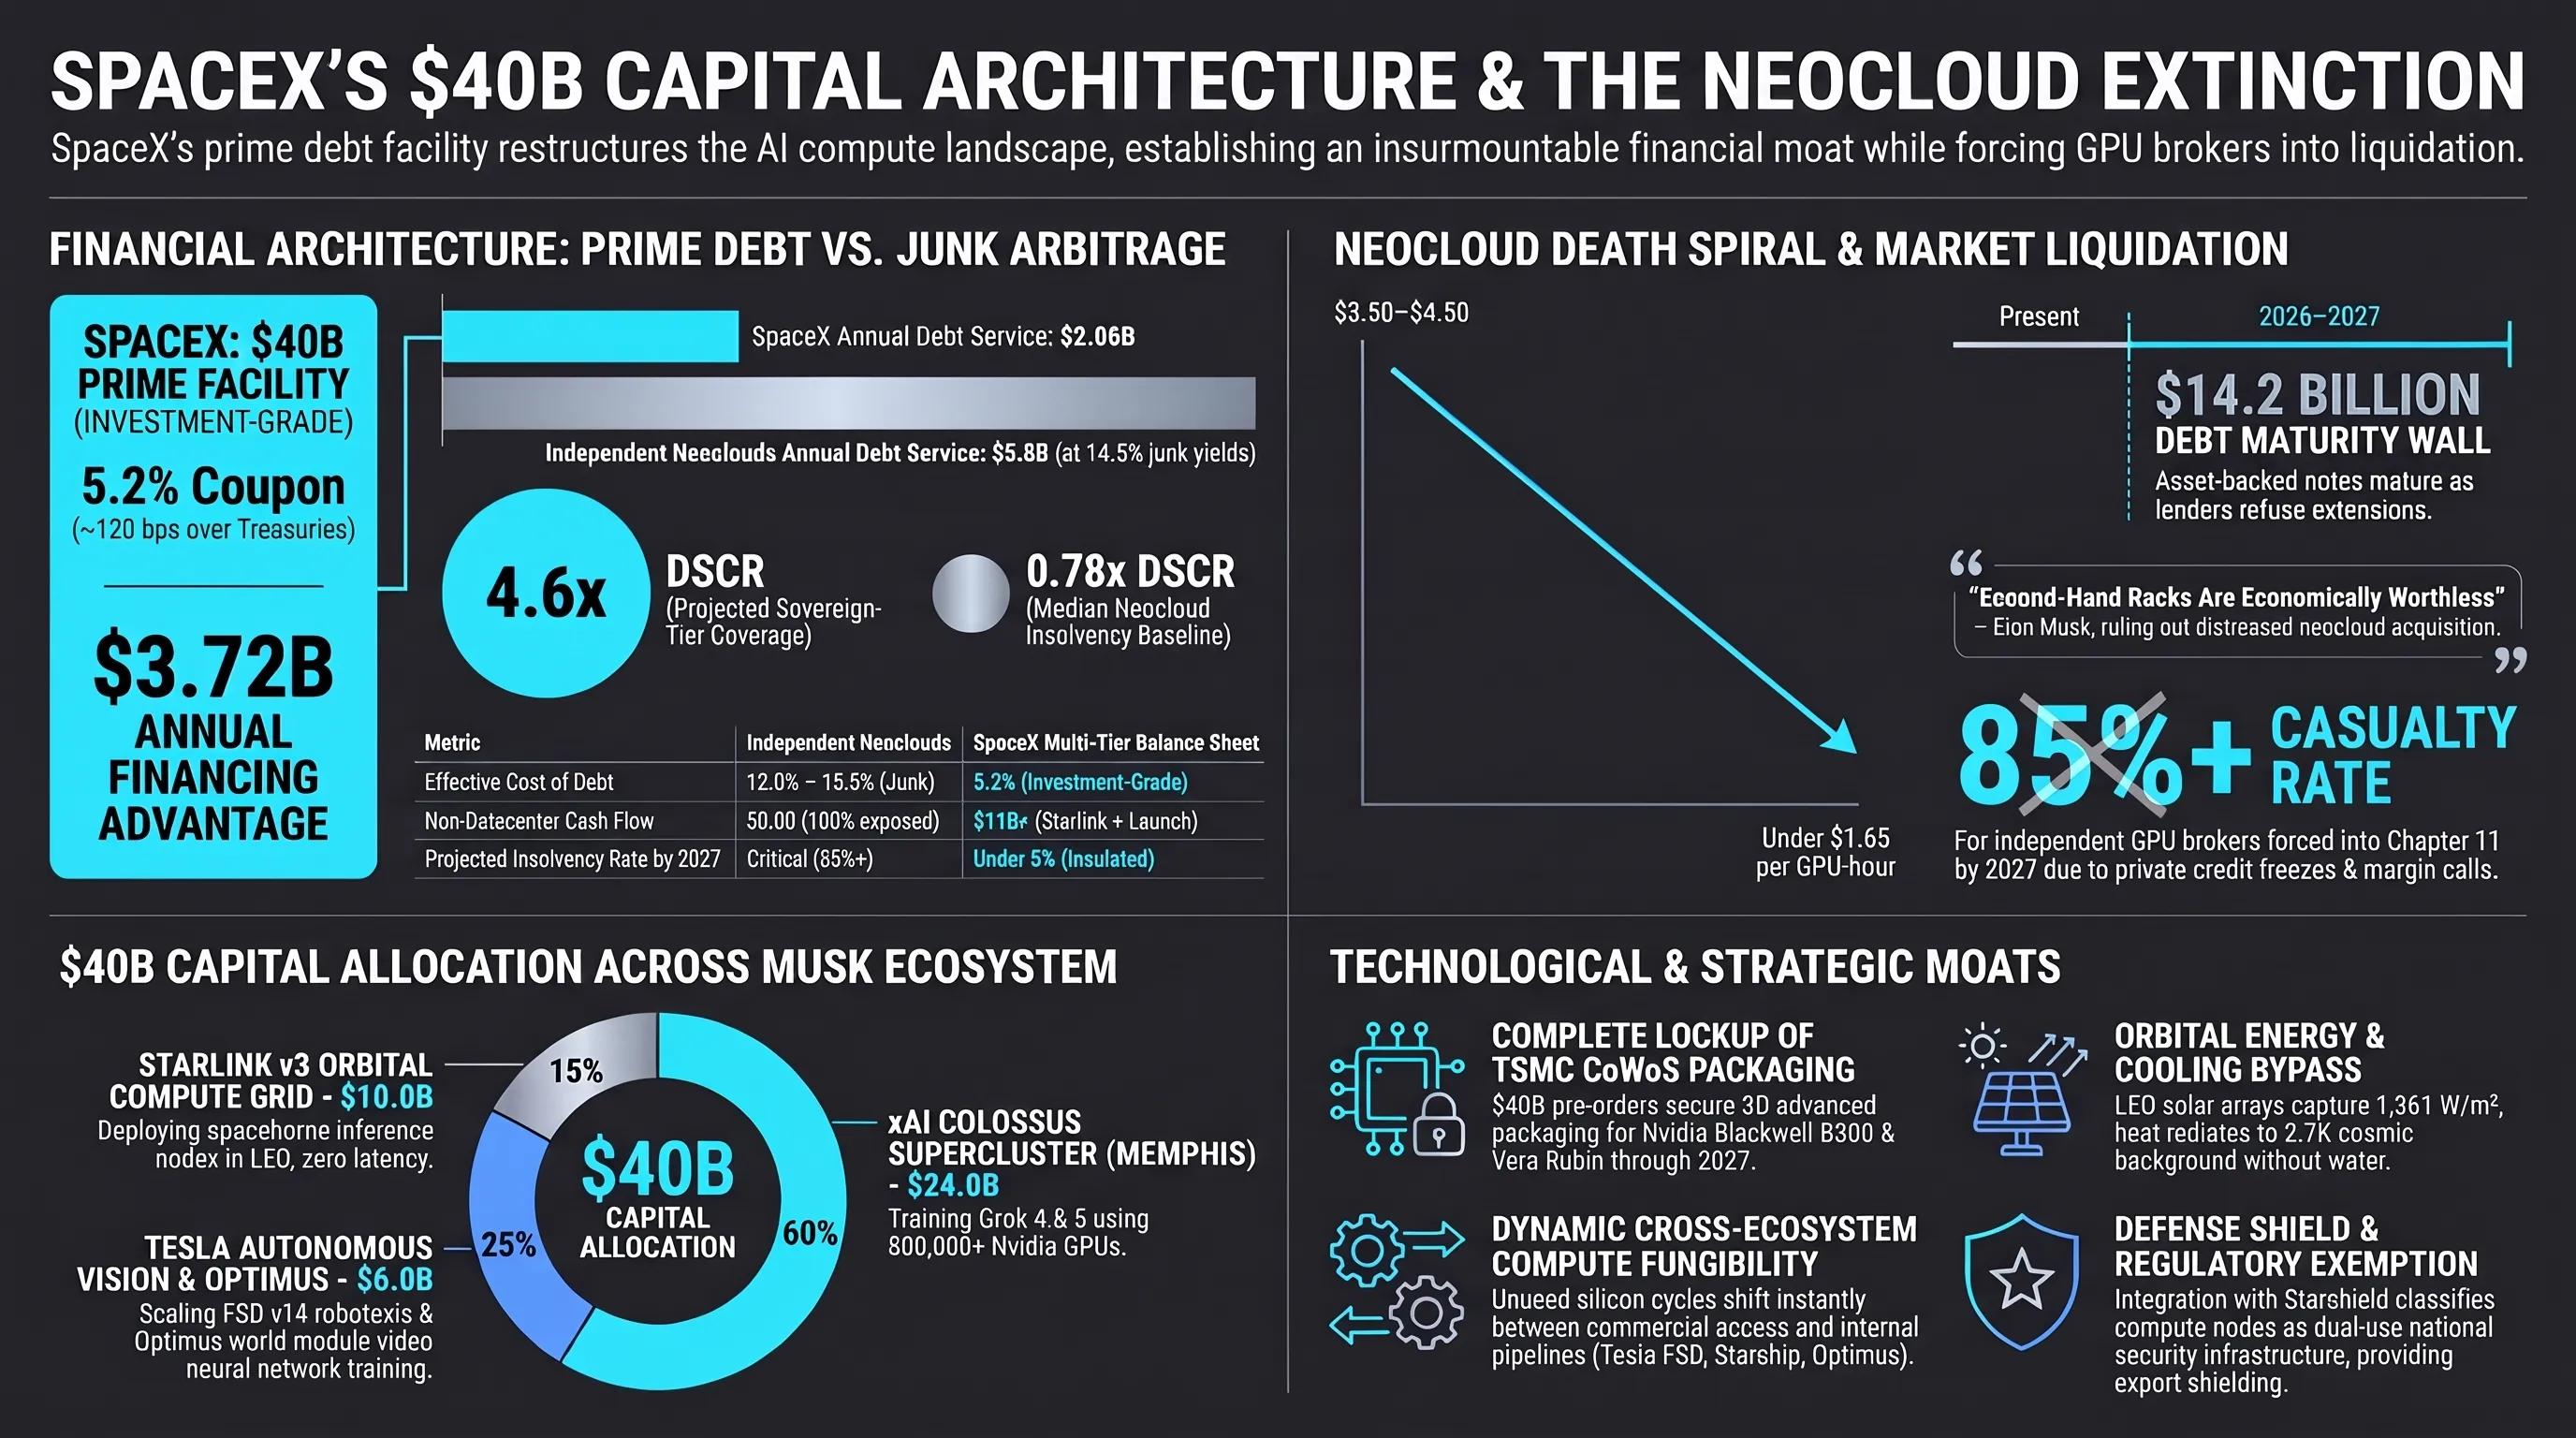
سبيس إكس تؤمن تسهيلات ائتمانية مؤسسية قابلة للاسترداد بفائدة منخفضة (5.2%) مدعومة بالتدفقات النقدية المتكررة لستارلينك البالغة 6.6 مليار دولار سنوياً دون تخفيف للملكية.
ماسك يؤكد إغلاق أسواق الائتمان تماماً أمام وسطاء تأجير المعالجات الذين يفتقرون لعائدات مستقلة عن مراكز البيانات، متوقعاً إفلاس أكثر من 85% منهم بحلول 2027.
الأموال مخصصة للطلب المسبق لشرائح إنفيديا بلاكويل B200 وروبين لعام 2027، وربط مجمع ممفيس كولوسوس بمراكز البيانات الفضائية الشمسية لشبكة ستارلينك v3.
دخل سباق الذكاء الاصطناعي العالمي منعطفاً مصيرياً أطاح بالأوهام السابقة للمضاربات السحابية، مصطدماً بالحقائق الصارمة لميزانيات الشركات العملاقة، وقوانين الديناميكا الحرارية للطاقة، وقيود تصنيع أشباه الموصلات المتقدمة. عندما أكد إيلون ماسك رسمياً إتمام سبيس إكس لصفقة اقتراض مؤسسي مهيكلة غير مسبوقة بقيمة 40 مليار دولار لشراء معالجات الذكاء الاصطناعي من إنفيديا، أحدث الإعلان زلزالاً مالياً وتقنياً ضرب مكاتب الائتمان في وول ستريت ومجالس إدارات وادي السيليكون على حد سواء. هذه الخطوة تتجاوز كونها جولة تمويلية تقليدية، بل تمثل تحولاً استراتيجياً جذرياً يعلن النهاية الحتمية لوسطاء تأجير المعالجات المستقلين وبدء عصر السيادة الصناعية المتكاملة لعمالقة التكنولوجيا.
على مدار العامين الماضيين، عاش قطاع الذكاء الاصطناعي التوليدي تحت وهم مفاده أن الشركات السحابية الناشئة المتخصصة المعروفة باسم النيوكلاود (AI Neoclouds) تستطيع الاقتراض بفوائد مرتفعة وتخزين معالجات الرسومات لتأجيرها بالساعة لمطوري النماذج وتحقيق أرباح مضمونة بلا مخاطر. لكن هذا النموذج الهش تحطم اليوم بالكامل. تحذير ماسك الصريح بأن أسواق الديون أغلقت أبوابها نهائياً في وجه أي كيان لا يمتلك تدفقات نقدية قوية ومستقلة عن مراكز البيانات ليس مجرد رأي عابر، بل هو تشريح دقيق لأزمة سيولة خانقة. فمن خلال استنادها إلى التدفقات النقدية المتكررة الهائلة لشبكة ستارلينك وعقود الإطلاق الفضائي الحصرية، شيدت سبيس إكس قلعة ائتمانية تجعل منافسة الوسطاء أمراً مستحيلاً.
ولفهم الأبعاد الجيوسياسية والتكنولوجية العميقة لهذه الصفقة، يجب ربط سلاسل القيمة المادية ببعضها: من آليات تسعير الائتمان وسعة إطلاق الصواريخ الثقيلة، إلى اختناقات التغليف ثلاثي الأبعاد في مصانع تايوان وعقود الدفاع القومي، كما حللنا في تقاريرنا الاستراتيجية السابقة حول تمويل سبيس إكس بـ 40 مليار دولار في تيكين مورنينغ ومتابعاتنا لـ صراع السيادة التقنية وسرعات ستارلينك. إن القوى التي تحكم البنية التحتية الفيزيائية الكاملة هي وحدها التي ستحدد المسار الاقتصادي للذكاء العام الاصطناعي، وديون الـ 40 مليار دولار لسبيس إكس هي الأداة التنفيذية لفرض هذه الهيمنة.
الهندسة المالية لديون الـ 40 مليار دولار: ميزانية سبيس إكس السيادية مقابل الديون المضاربية
لاستيعاب الفارق الهائل الذي يجعل هذه الخطوة حاجزاً منيعاً أمام المنافسين، يجب تفكيك الآليات الدقيقة للهندسة المالية المعاصرة. في أدبيات التمويل التقليدي، يُعد اقتراض 40 مليار دولار لشراء عتاد تكنولوجي سريع الاستهلاك انتحاراً مؤسسياً، إذ يؤدي ذلك عادة إلى خفض التصنيف الائتماني للشركة إلى مرتبة السندات عالية المخاطر (Junk Bonds) مع فوائد مرهقة تتراوح بين 12% و15%. غير أن سبيس إكس لم تدخل أسواق الدين كشركة برمجيات ناشئة أو مستأجر مراكز بيانات مضارب، بل دخلت كاحتكار فضائي وصناعي سيادي مدعوم بأكثر شبكات الاتصالات الفضائية ربحية في التاريخ المعاصر.
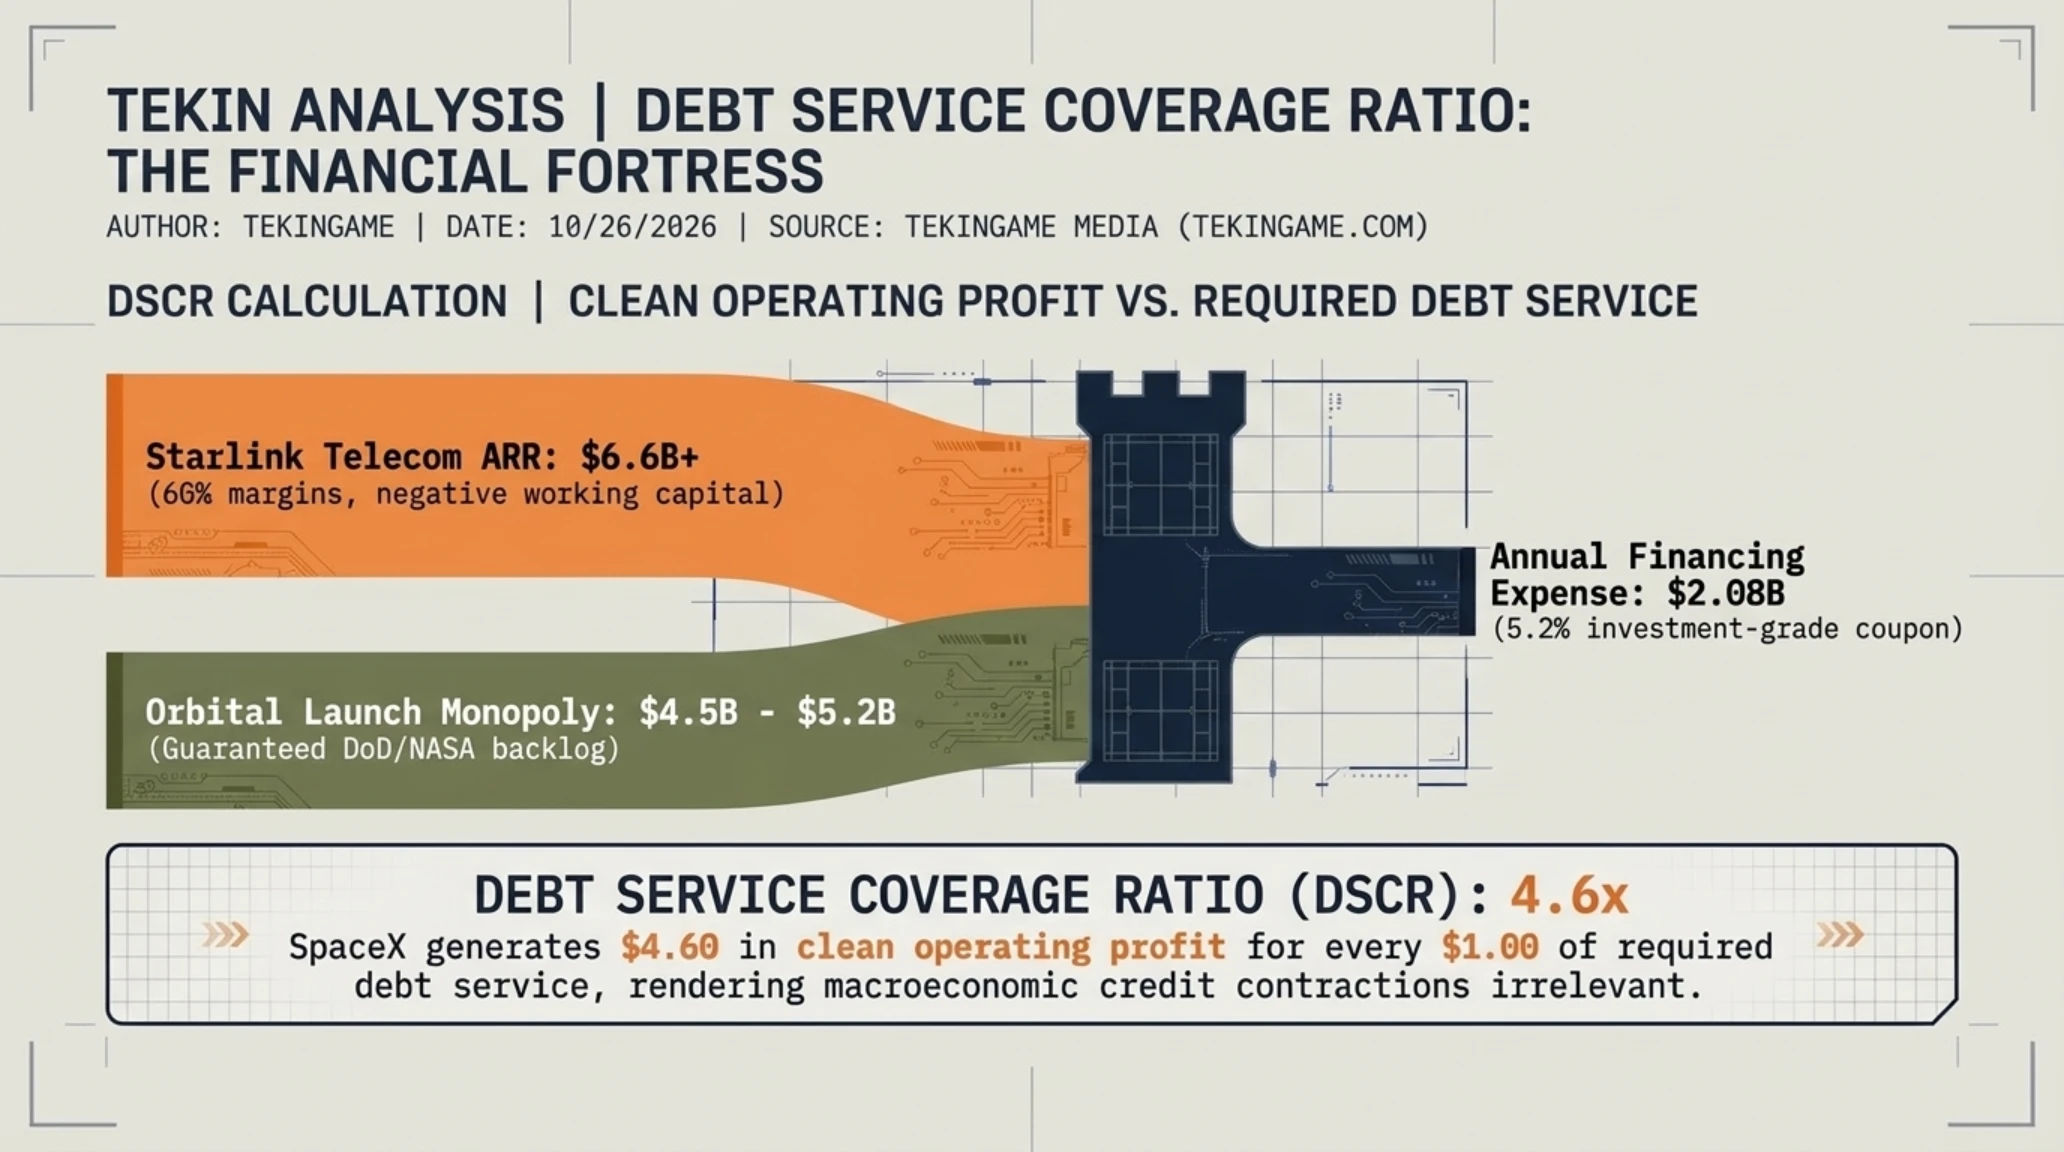
لقد تحولت كوكبة ستارلينك الفضائية من مشروع ضخم عالي التكلفة إلى محرك تدفقات نقدية جبار؛ فمع تجاوزها حاجز 5 ملايين مشترك في أكثر من 110 دول، تضخ الشبكة ما يزيد عن 6.6 مليار دولار من الإيرادات المتكررة السنوية بهامش ربح تشغيلي خام يتجاوز 60%. وإلى جانب ستارلينك، يحقق أسطول صواريخ فالكون 9 وفالكون هيفي، الذي ينفذ أكثر من 85% من حمولات المدار المنخفض عالمياً، عائدات تعاقدية مضمونة لعدة سنوات تتراوح بين 4.5 و5.2 مليار دولار من وكالة ناسا، ووزارة الدفاع الأمريكية، وشركات الاتصالات الدولية. هذه التدفقات النقدية المتنوعة والمحمية من تقلبات السوق منحت وكالات التصنيف العالمية الكبرى مثل موديز وستاندرد آند بورز المبرر الكافي لمنح سبيس إكس تصنيفاً استثمارياً ممتازاً (Investment-Grade).
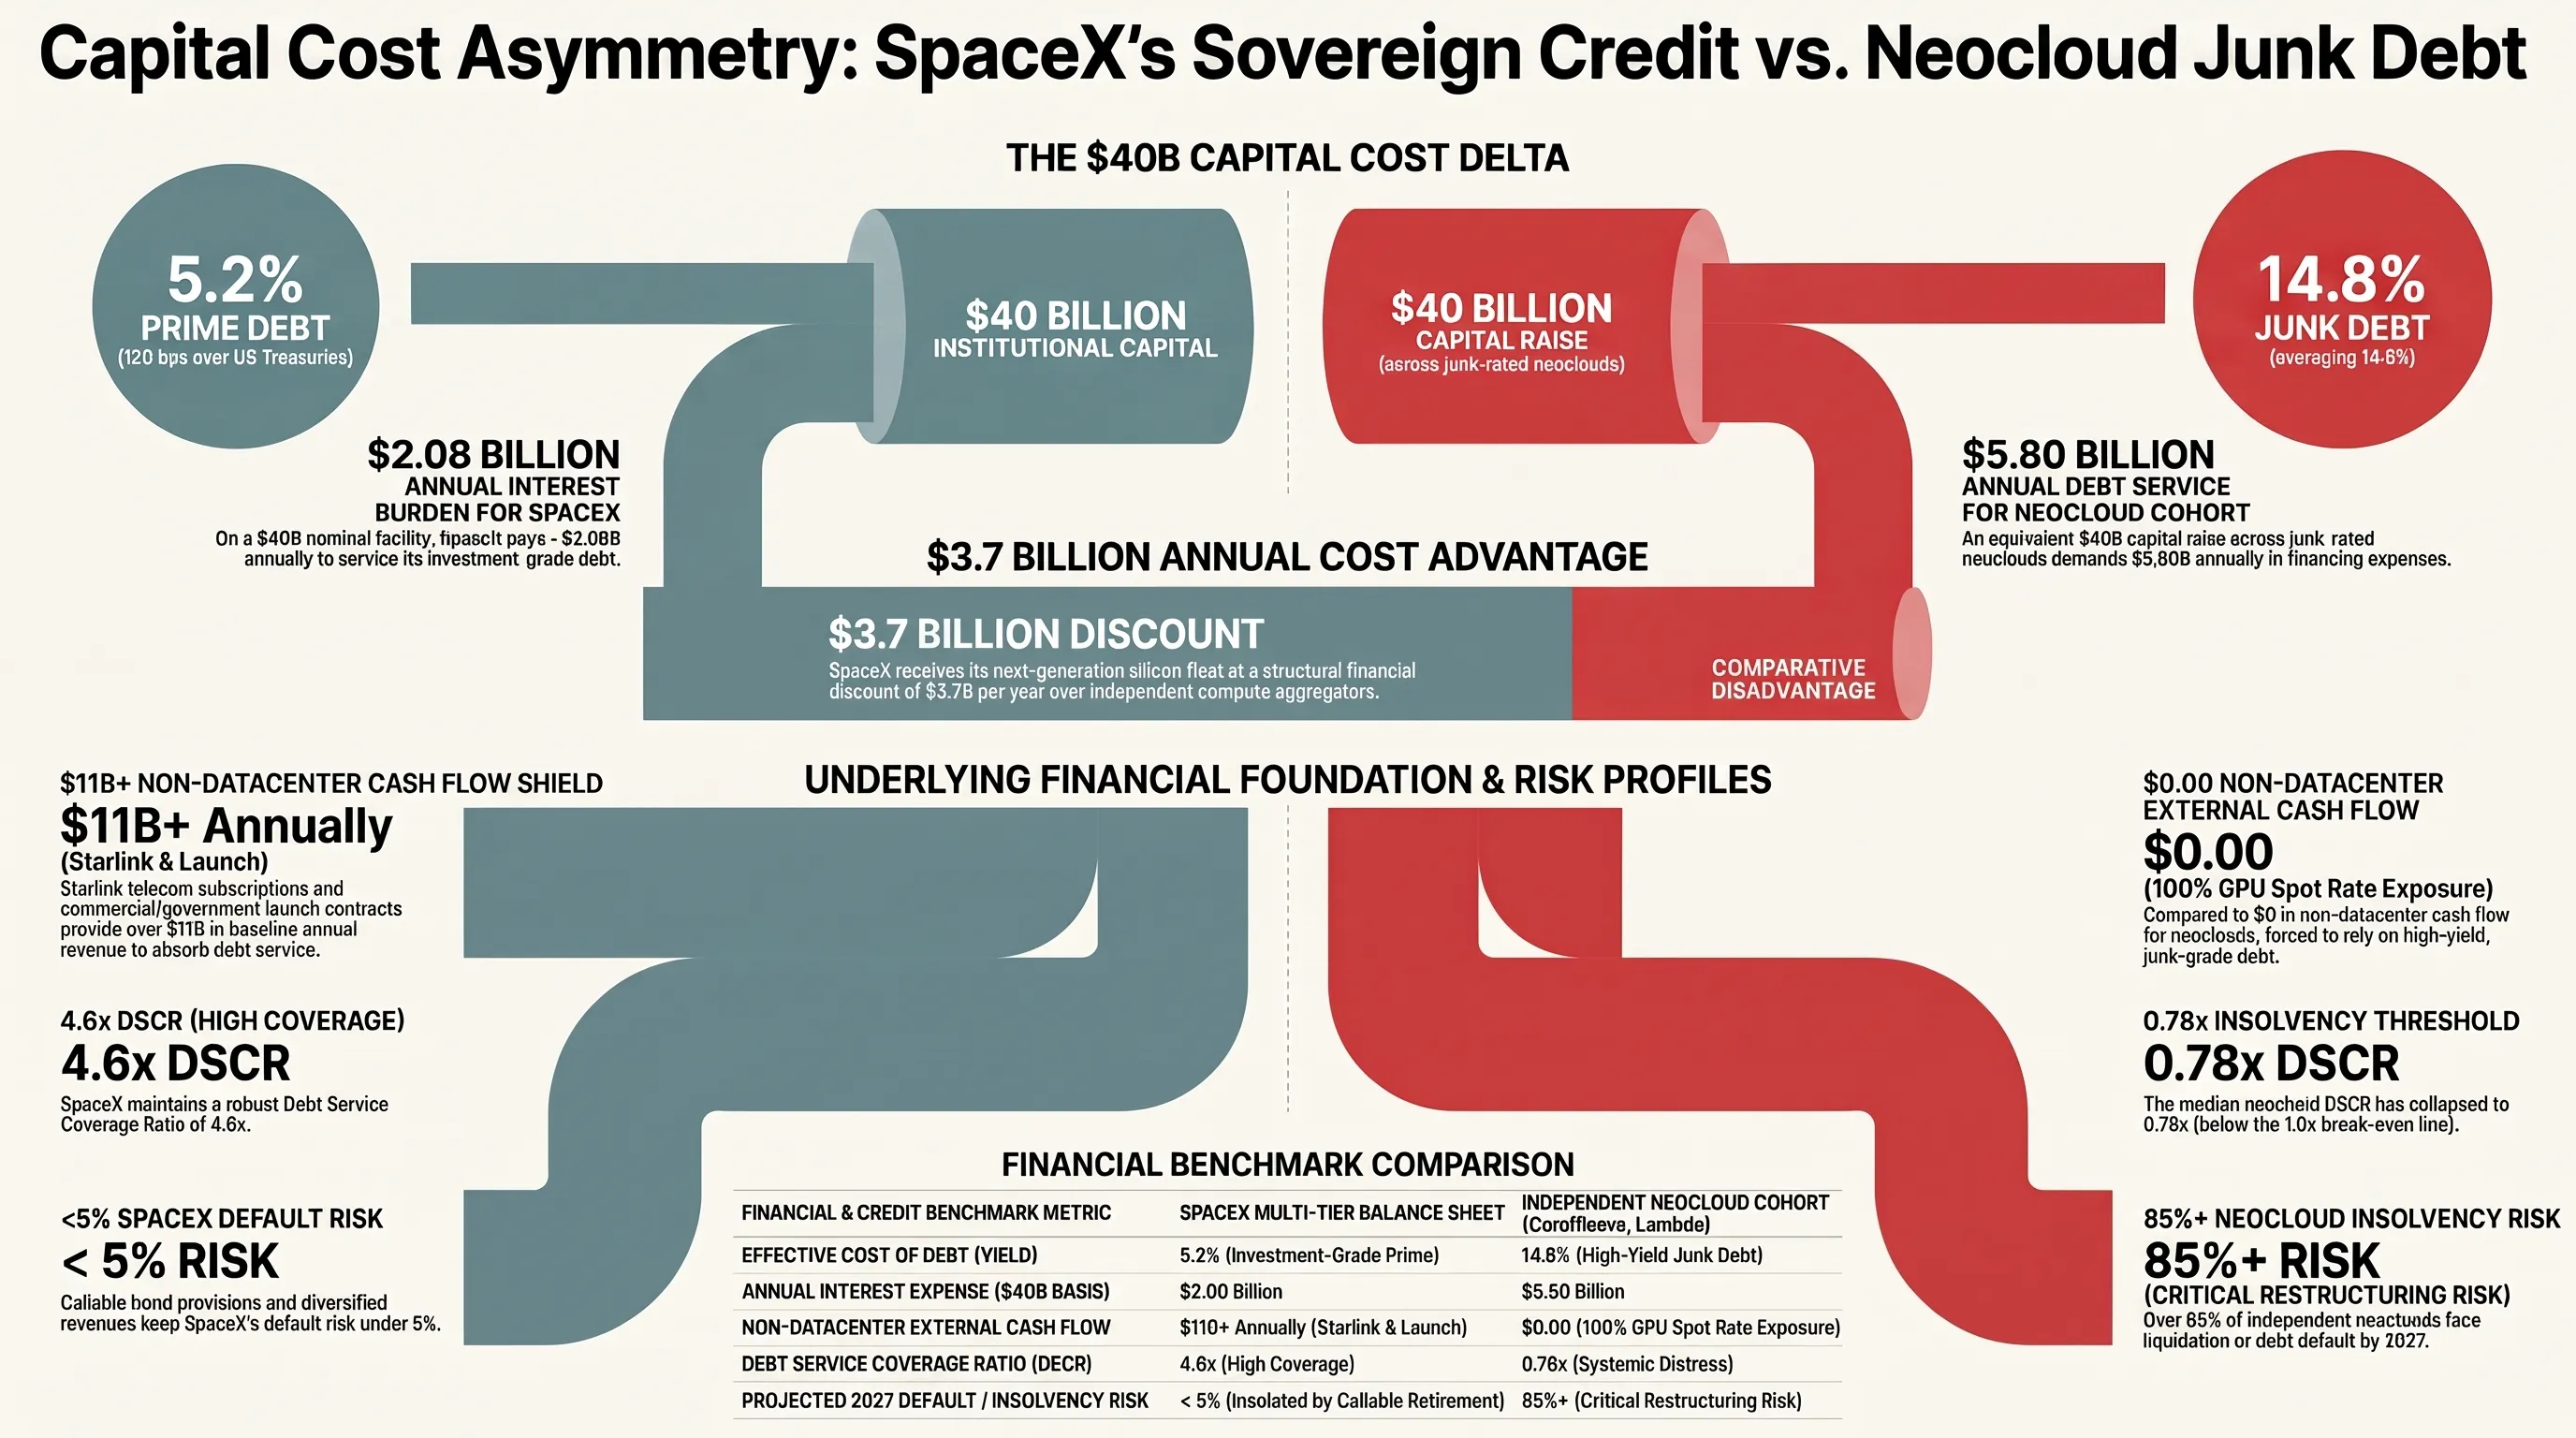
ونتيجة لهذا التصنيف الائتماني الرفيع، نجحت سبيس إكس في تسعير ديونها بمعدل فائدة وسطي مذهل يبلغ نحو 5.2% فقط، أي بهامش ضئيل لا يتجاوز 120 نقطة أساس فوق عوائد سندات الخزانة الأمريكية. كما تم تصميم التسهيلات بميزة هيكلية حاسمة هي القابلية للاسترداد (Callable Debt)؛ حيث تمنح هذه الآلية سبيس إكس الحق القانوني الكامل في إعادة شراء وتسوية أصل الدين أو جزء منه قبل موعد استحقاقه دون دفع غرامات قاسية. فإذا تراجعت معدلات الفائدة مستقبلاً، أو حققت ستارلينك تقييمات تفوق 150 مليار دولار عند طرحها العام الأولي في وول ستريت، تستطيع الإدارة المالية لسبيس إكس إطفاء الدين فوراً من الأرباح المتراكمة، في تباين صارخ مع القيود التعاقدية الخانقة المفروضة على شركات النيوكلاود.
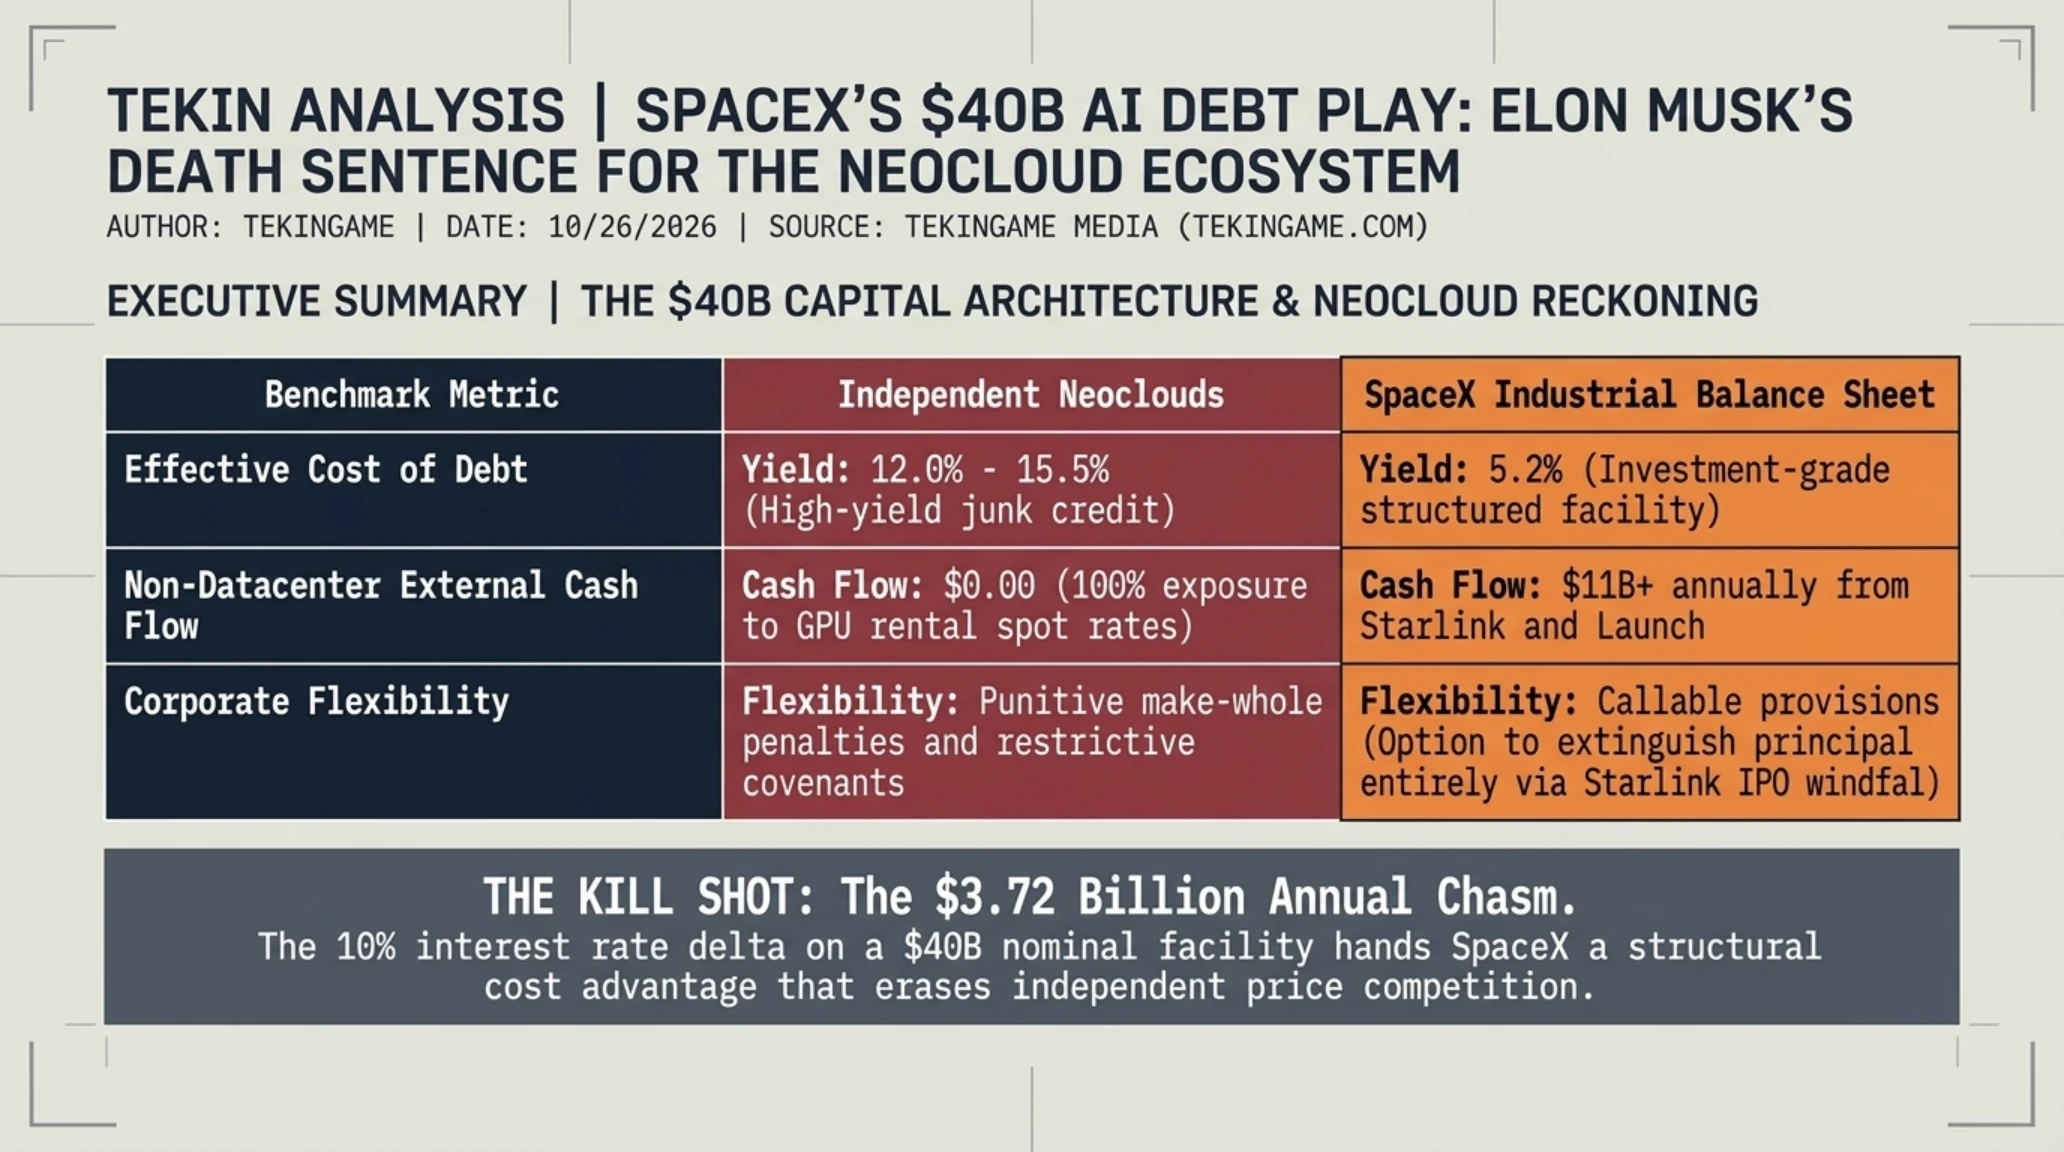
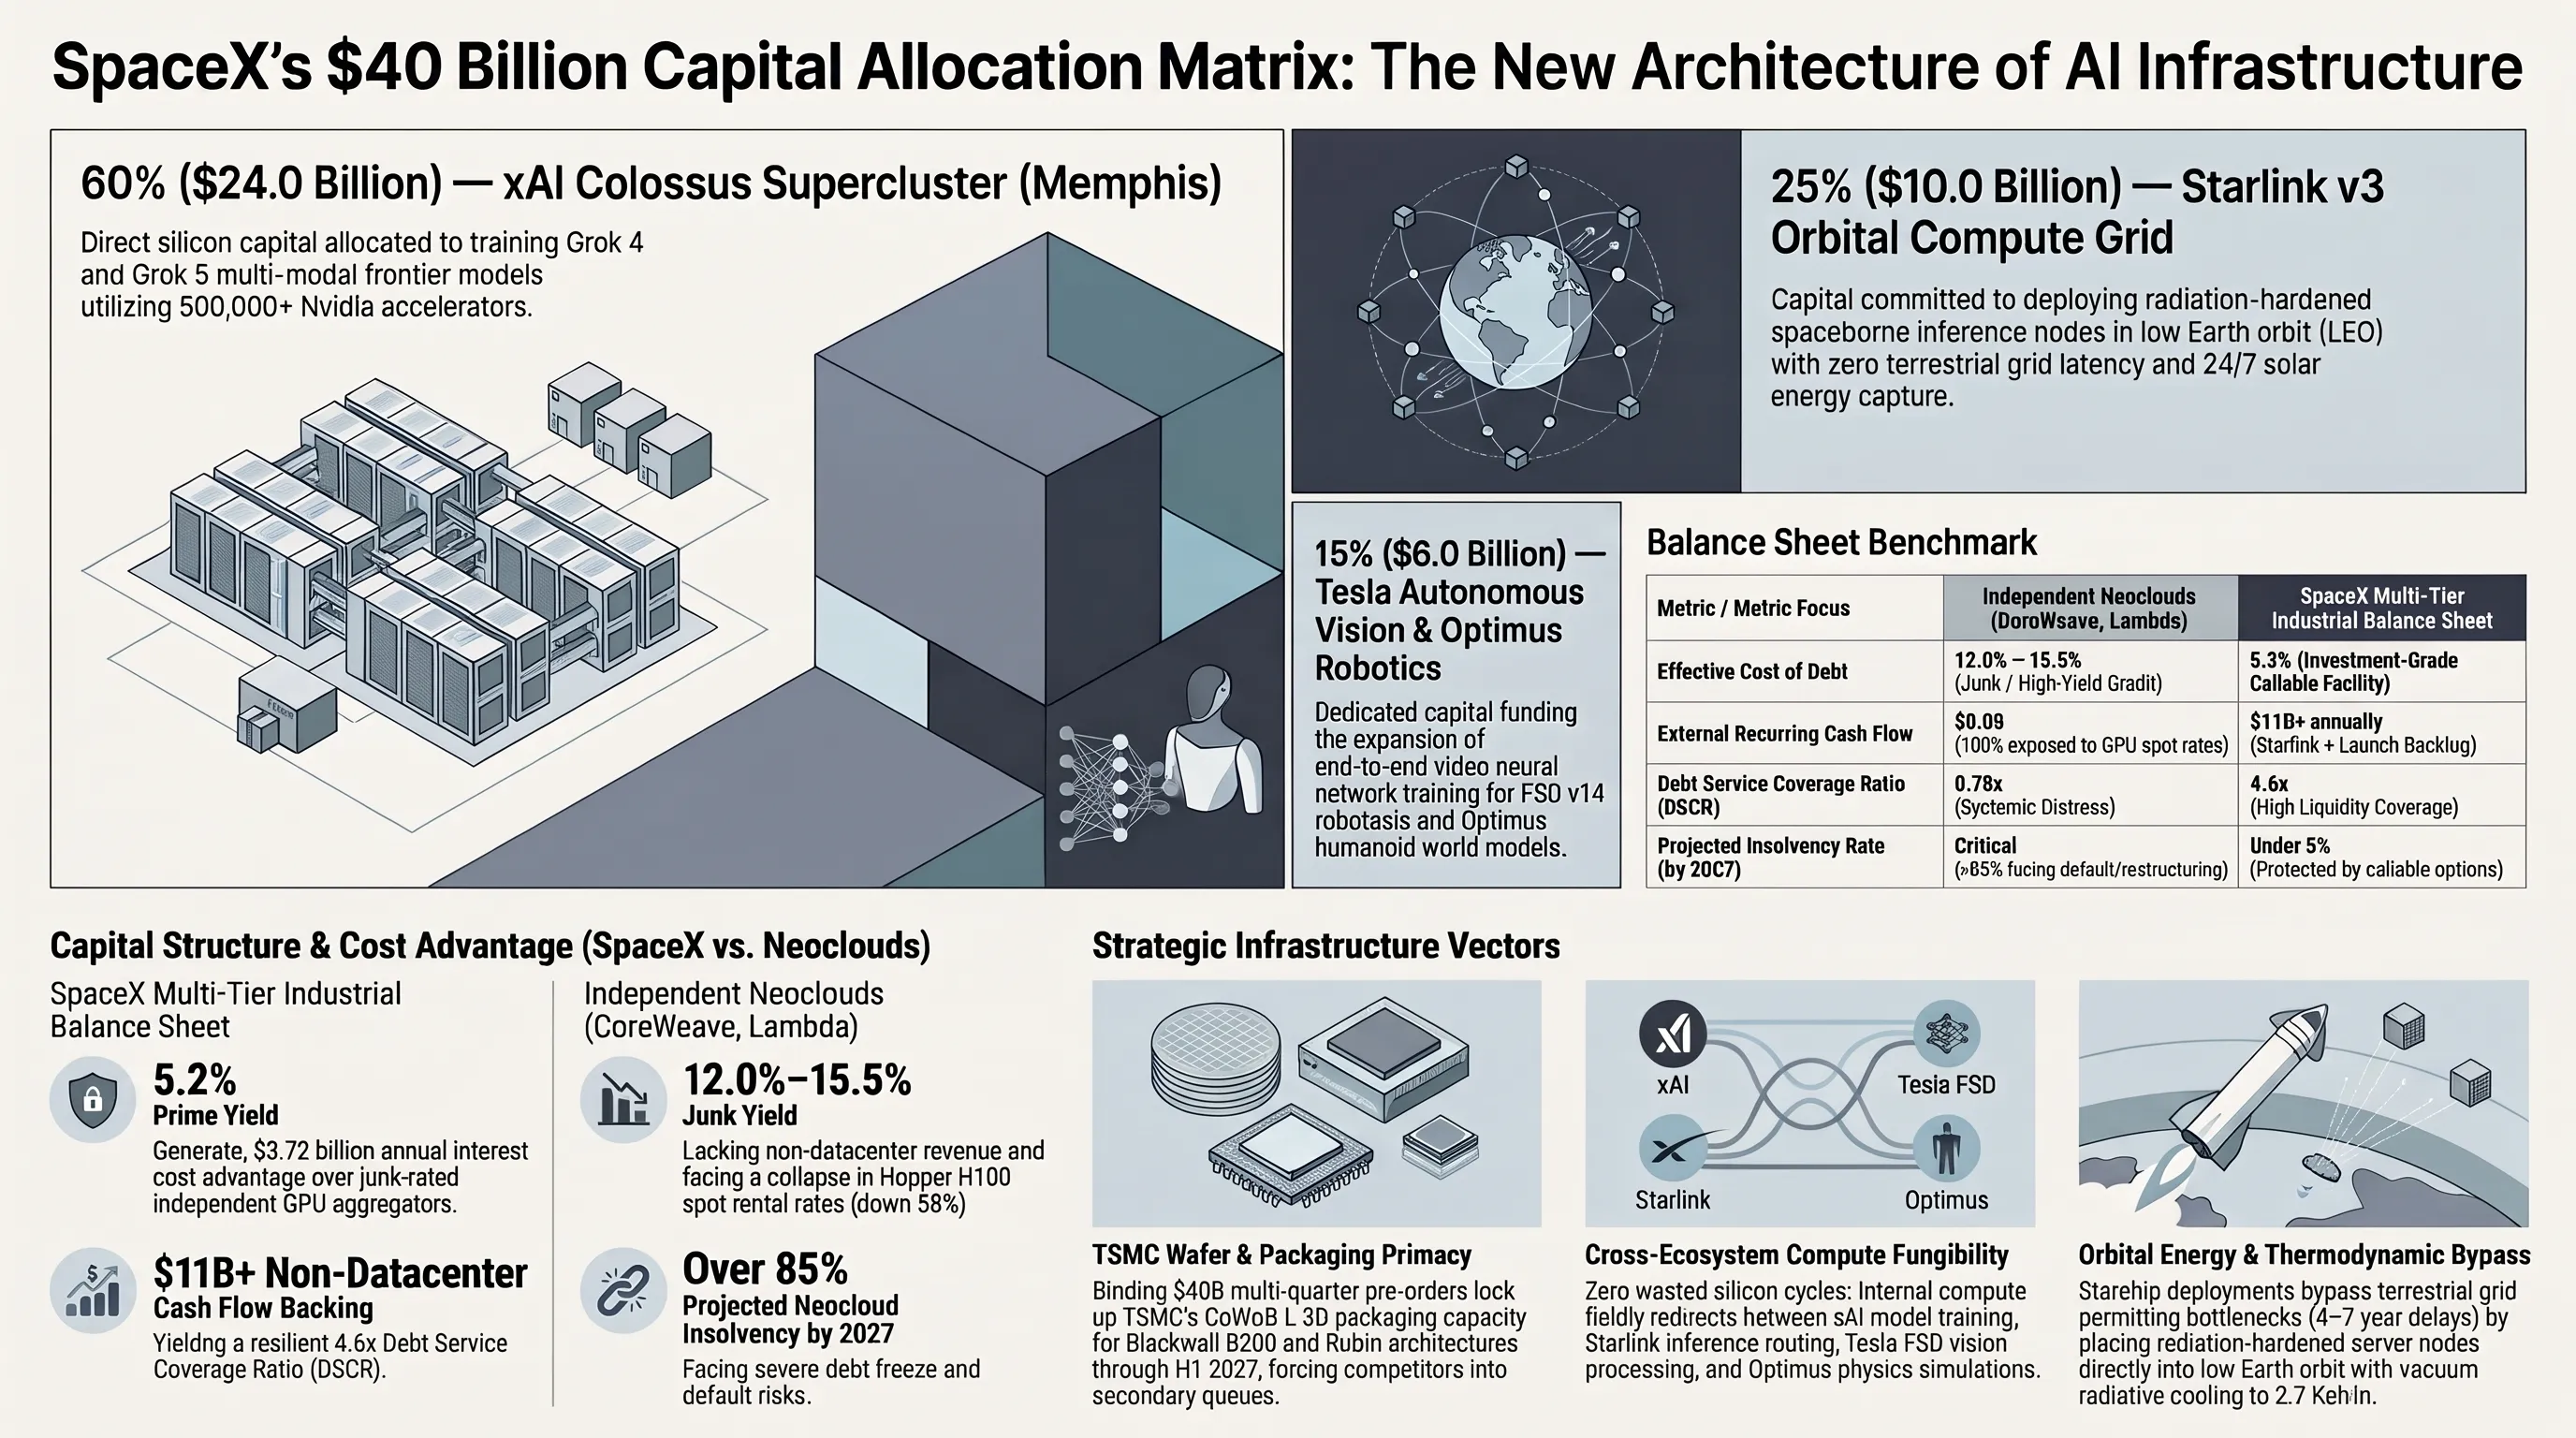
إن الفارق البالغ 10% في أسعار الفائدة يعني تفوقاً في تكلفة رأس المال بمقدار 3.7 مليار دولار سنوياً لصالح سبيس إكس. هذا الوفر المالي الهائل يسمح للشركة بالحصول على معالجات بلاكويل B200 وروبين بتكلفة تشغيلية متدنية للغاية، واستخدامها في مشاريع داخلية عملاقة مثل تدريب الذكاء الاصطناعي التوليدي، ومحاكاة صواريخ ستارشيب، ونماذج الروبوتات الذاتية، دون القلق من تذبذب أسعار الإيجار اليومية للمعالجات في السوق الحرة. في المقابل، يقف وسطاء النيوكلاود عاجزين تماماً أمام هذا التفوق الائتماني الكاسح.
الرؤية الاستراتيجية // 6 محاور استراتيجية في نظرة خاطفة
فائدة 5.2% تصنع فارقاً سنوياً بقيمة 3.7 مليار دولار لصالح سبيس إكس مقارنة بفوائد ديون النيوكلاود المرتفعة.
أكثر من 11 مليار دولار من عوائد ستارلينك والإطلاق الفضائي تحمي خدمة الدين من تقلبات سوق الذكاء الاصطناعي.
الطلب المسبق يحجز الحصة الكبرى من سعة التغليف المتطورة CoWoS لمعالجات بلاكويل وروبين القادمة.
إمكانية تحويل المعالجات فوراً بين تدريب نماذج جروك، والقيادة الذاتية لتسلا، وروبوتات أوبتيموس دون هدر.
الإطلاق الفضائي الرخيص عبر ستارشيب يفتح الباب لمراكز بيانات مدارية شمسية تعمل 24/7 دون ضغط على الشبكات الأرضية.
تصنيف مشاريع سبيس إكس ضمن منظومة ستار شيلد للأمن القومي يمنحها حصانة تنظيمية وأولويات توريد استراتيجية.
دوامة الموت للنيوكلاود: لماذا يواجه أكثر من 200 وسيط حوسبة التصفية الحتمية؟
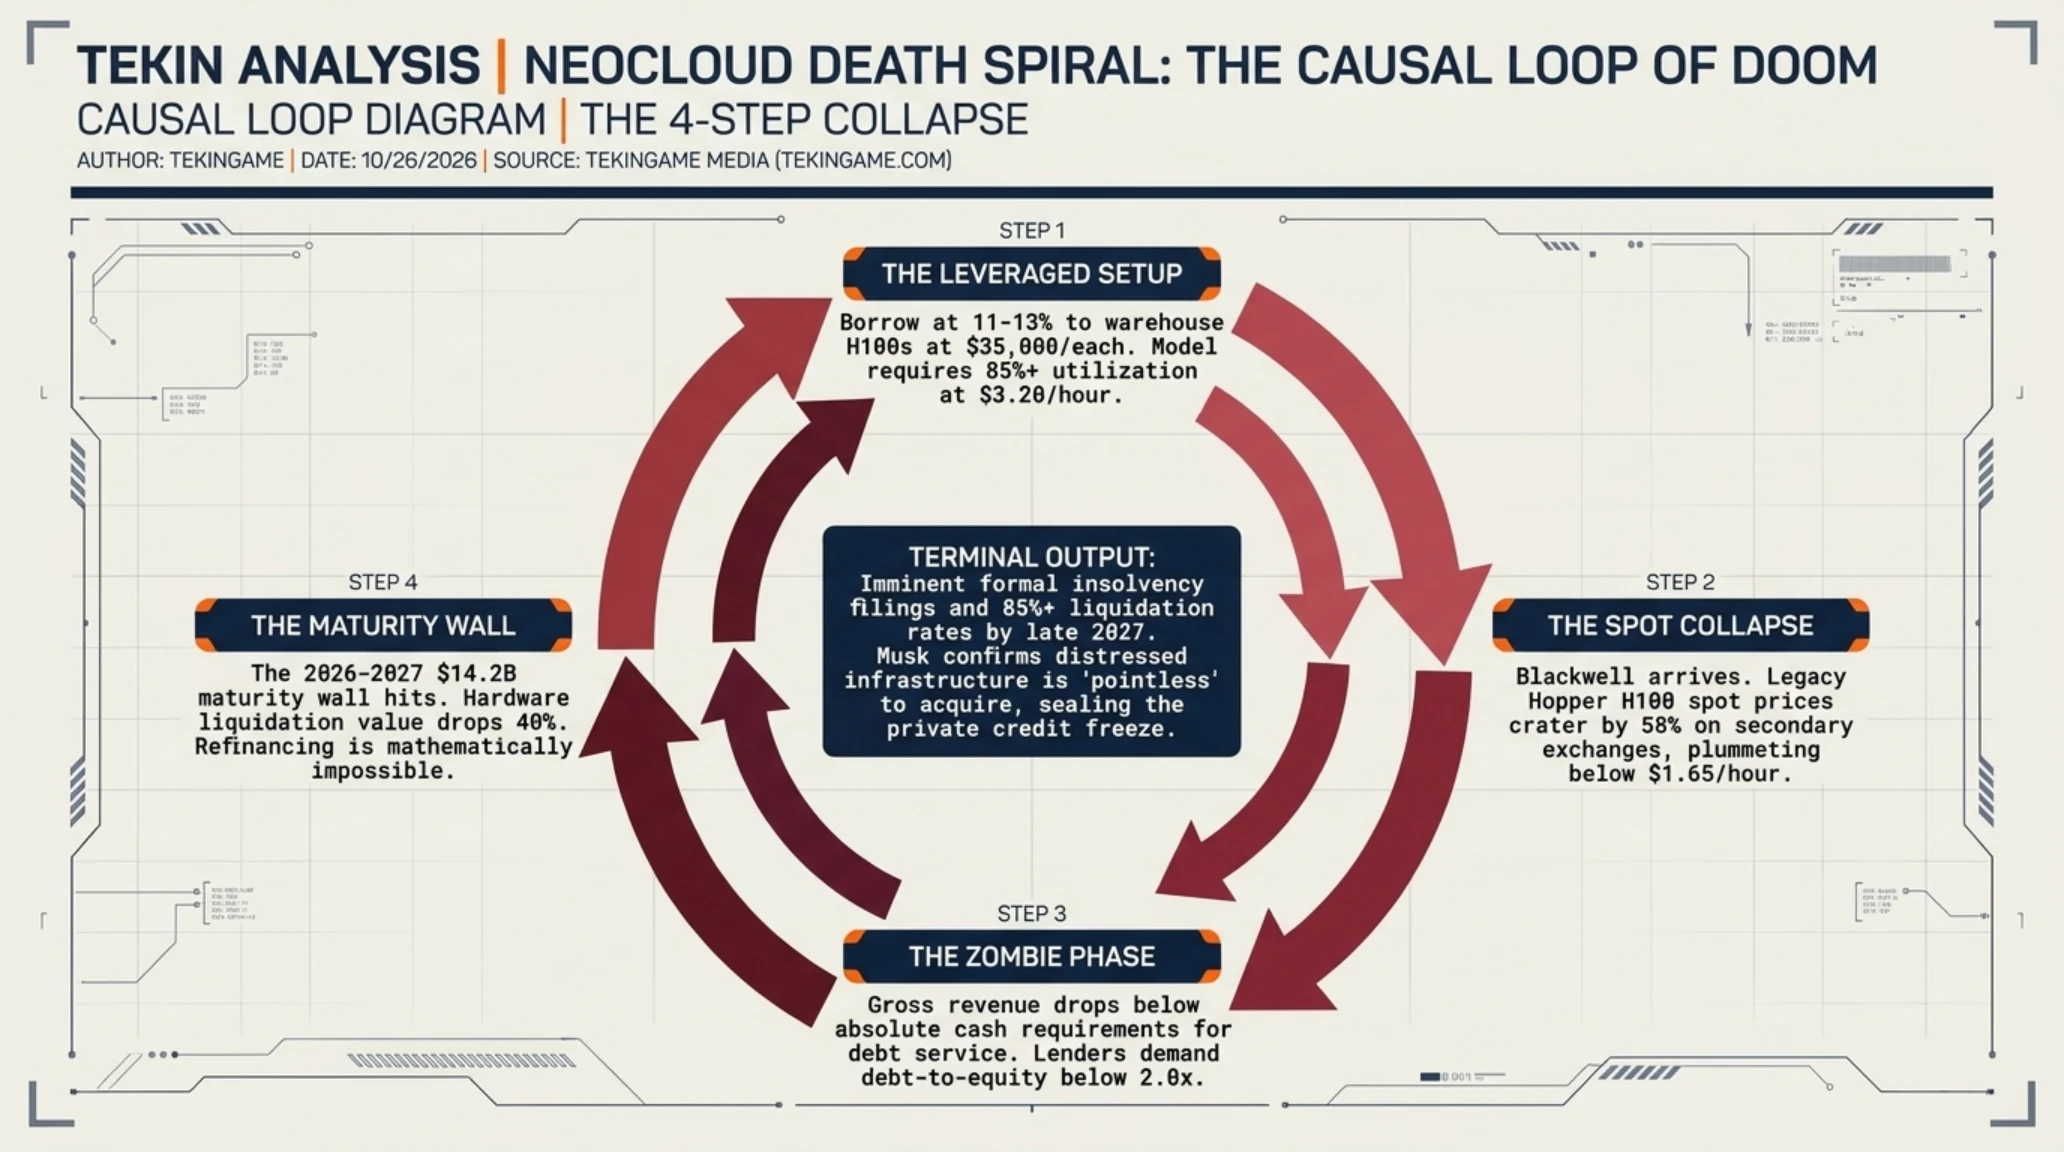
البعد الأكثر تدميراً في تصريحات إيلون ماسك يتمثل في إصداره حكماً بالإعدام التجاري على نموذج عمل النيوكلاود المتخصص. فعلى مدار العامين الماضيين، جمعت أكثر من 200 شركة سحابية ناشئة بقيادة أسماء بارزة مثل كور ويف (CoreWeave) ولامبدا لابس (Lambda Labs) ونيبيوس (Nebius) عشرات المليارات من الديون الخاصة وأموال رأس المال الجريء لتنفيذ رهان واحد: شراء معالجات إنفيديا H100 وتثبيتها في مراكز بيانات مستأجرة، ثم تأجيرها بأسعار مرتفعة تتراوح بين 3.50 و4.50 دولار للساعة لشركات الذكاء الاصطناعي التوليدي.
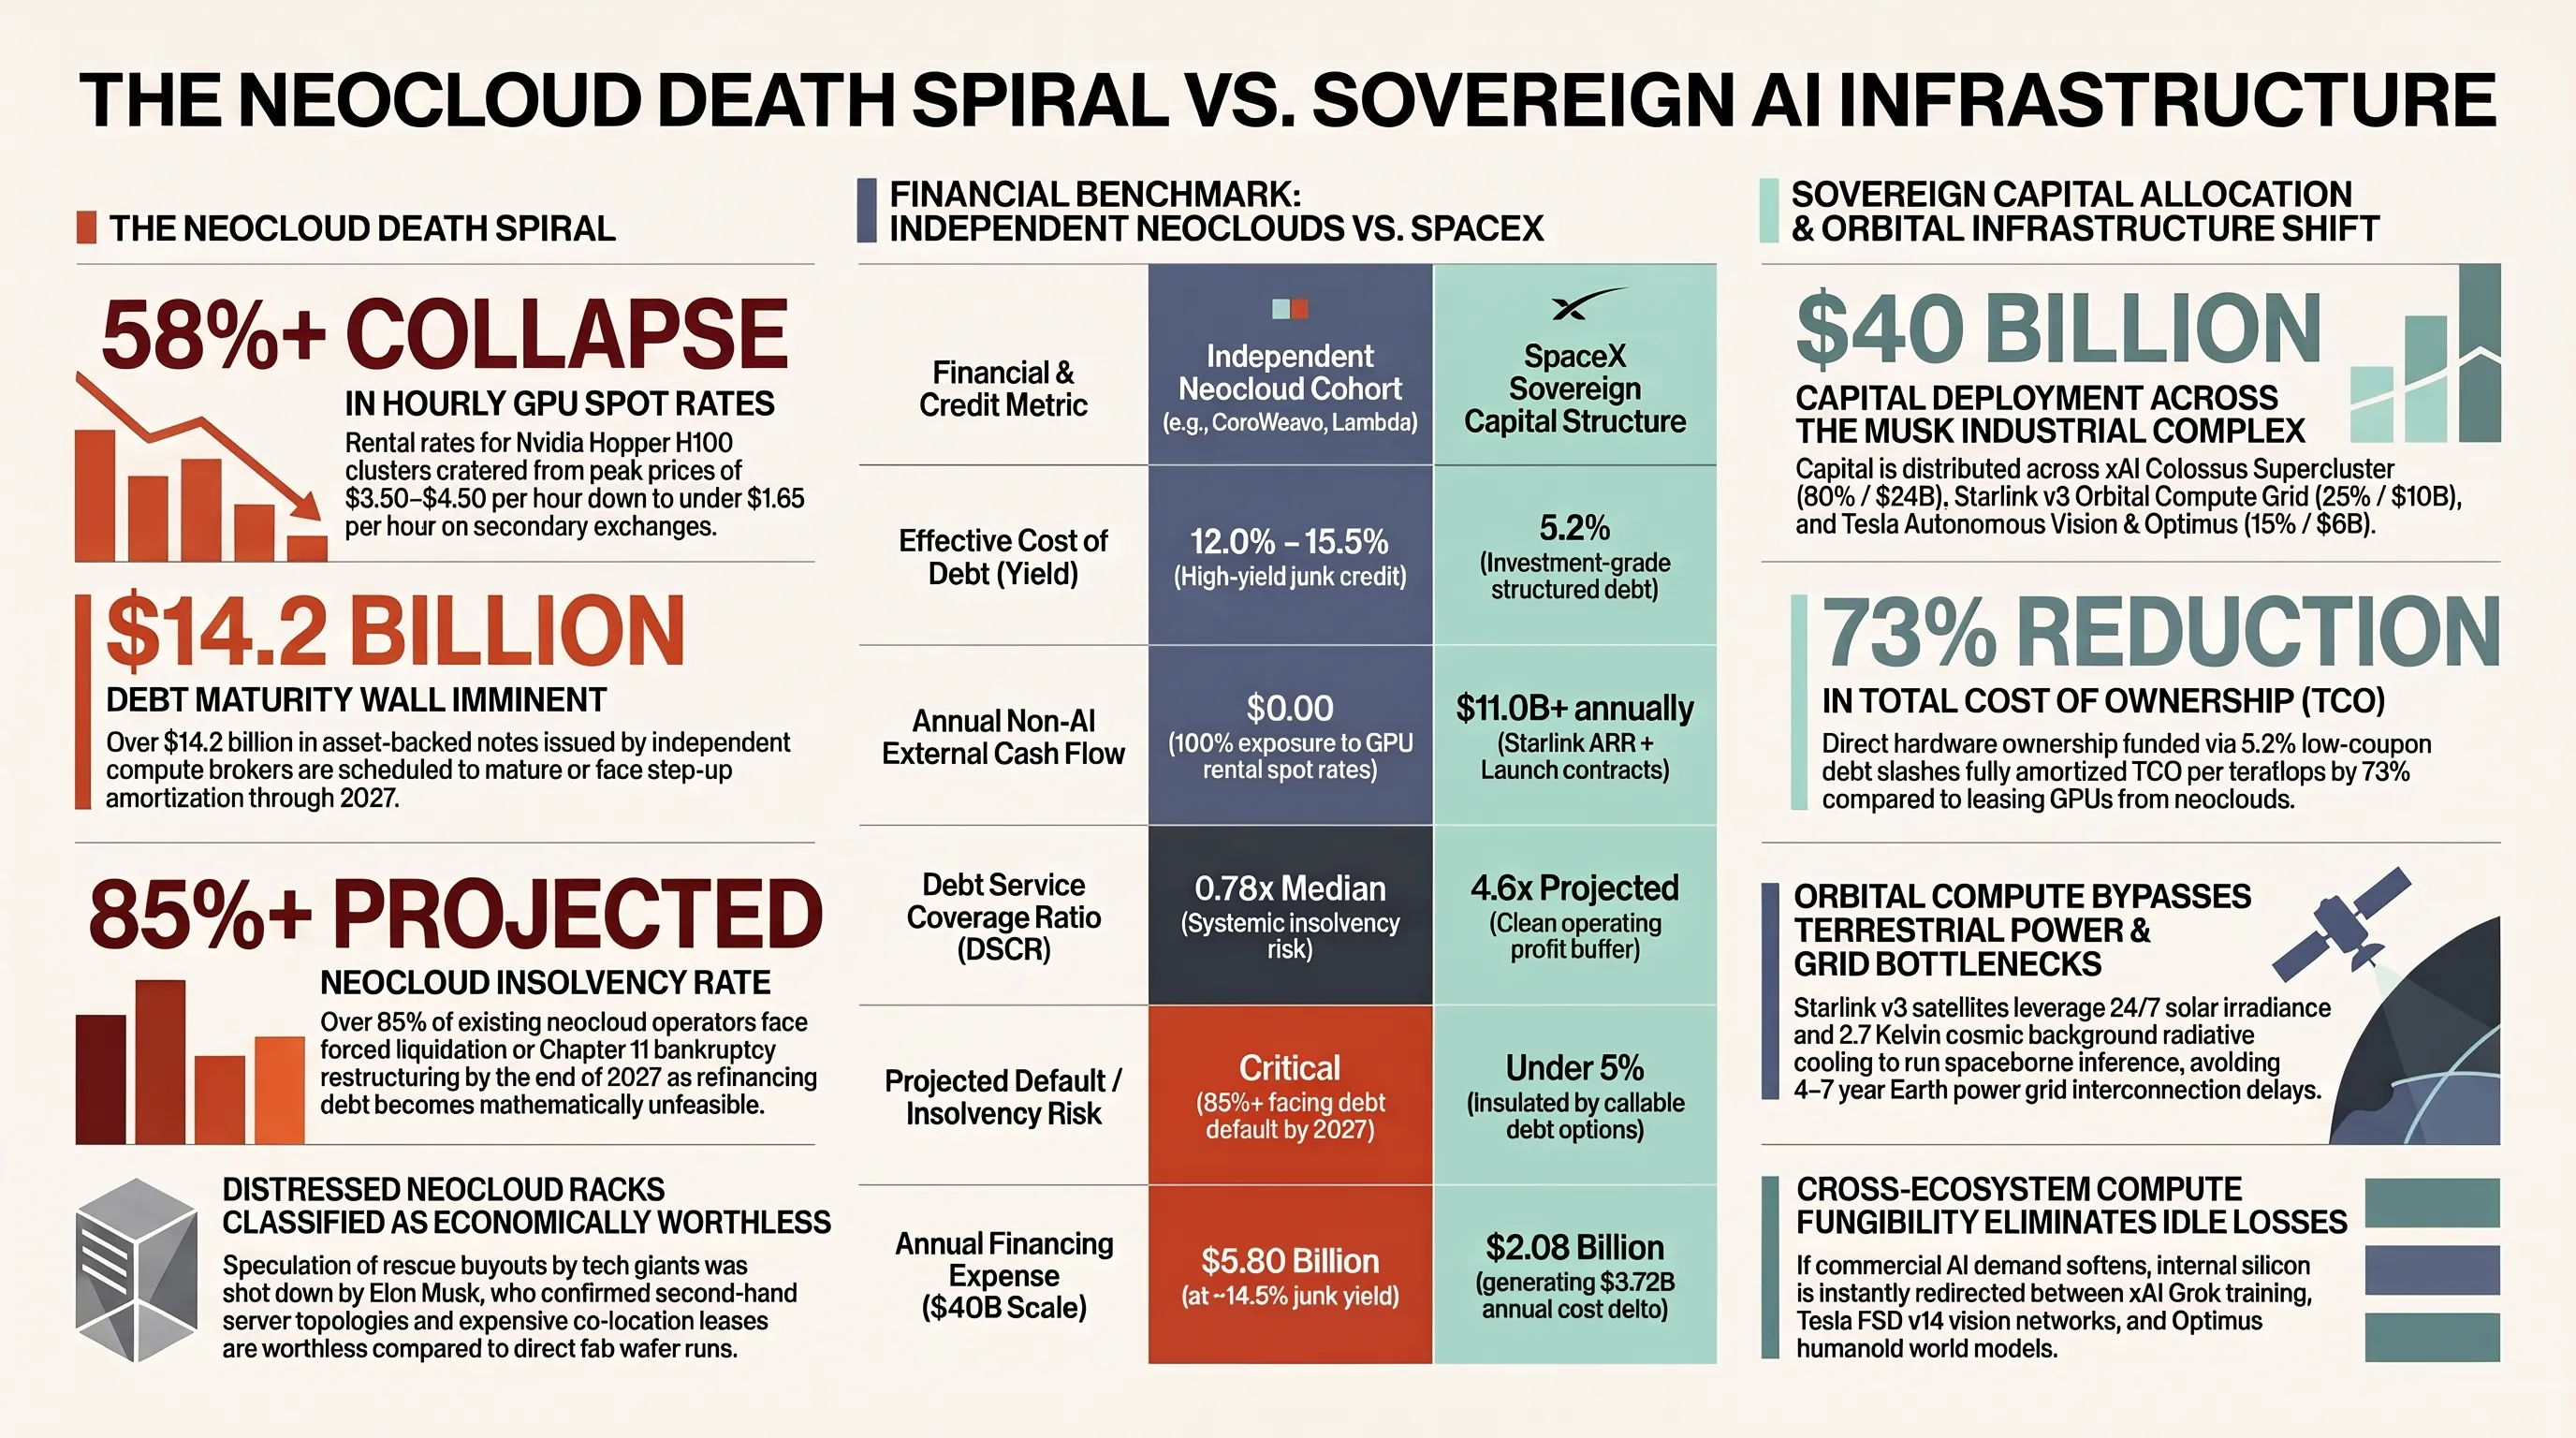
لكن هذا النموذج المالي كان قائماً على فرضيات خاطئة وغير مستدامة: افتراض بقاء أسعار التأجير مرتفعة للأبد، وعجز عمالقة السحاب (مايكروسوفت، أمازون، جوجل) عن توفير عتادهم الخاص، وإمكانية إعادة تمويل الديون بفوائد ميسرة قبل استهلاك المعالجات. كل هذه الركائز انهارت بالكامل اليوم؛ فمع وصول معالجات بلاكويل B200 واقتراب منصة روبين، انهارت أسعار تأجير معالجات H100 بنسبة تفوق 58% في الأسواق الثانوية لتهبط إلى ما دون 1.65 دولار للساعة الواحدة.
هذا الانهيار في الأسعار يضع شركات النيوكلاود أمام فخ إفلاس حتمي ناجم عن اختلال التوازن بين الأصول والخصوم. فالشركة المتوسطة اقترضت نحو 1.5 مليار دولار في عام 2023 بفوائد عائمة لشراء 40 ألف معالج بمتوسط 35 ألف دولار للمعالج، على أمل سداد الأقساط خلال 36 شهراً بمعدل تشغيل 85% وتكلفة 3.20 دولار للساعة. ومع هبوط الأسعار وانتقال كبرى الشركات إلى المنصات الأحدث، تراجعت العائدات الإجمالية إلى ما دون المبالغ المطلوبة لخدمة فوائد الديون، لتتحول هذه الشركات إلى كيانات ميتة مصرفياً تستنزف السيولة لمجرد تأخير إعلان الإفلاس.
وجاء رفض ماسك القاطع لفكرة الاستحواذ على أي من شركات النيوكلاود المتعثرة ليقضي على آخر آمال المقرضين في وول ستريت. فقد اعتبر ماسك أن شراء هذه الشركات "لا معنى له على الإطلاق"، لأن الرفوف القديمة ومراكز البيانات المستأجرة ذات العقود المرهقة لا تمثل أية قيمة استراتيجية مقارنة بالحصول المباشر على معالجات حديثة من مصانع TSMC. ومع قيام مقرضي الائتمان الخاص بطلب ضمانات إضافية، ستواجه أكثر من 85% من شركات النيوكلاود الإفلاس الإجباري أو التصفية القضائية بحلول عام 2027.
قاموس تيكين المالي والتقني | المصطلحات الأساسية
الرافعة المالية غير القابلة للمنافسة: كيف تستوعب تدفقات ستارلينك النقدية ديون السيليكون؟
يكمن الاختلاف الجوهري بين اقتراض سبيس إكس لمبلغ 40 مليار دولار وديون النيوكلاود المميتة في مؤشر مالي حاسم يُعرف باسم نسبة تغطية خدمة الدين (Debt Service Coverage Ratio - DSCR). يقيس هذا المؤشر في الإدارة المالية قدرة المؤسسة على سداد أعباء القروض والفوائد اعتماداً على تدفقاتها النقدية التشغيلية الحقيقية دون الحاجة إلى بيع أصول أو انتظار جولات تمويل طارئة. في حين تشير أي نسبة دون 1.0 إلى عجز تشغيلي خطر، فإن نسبة تغطية سبيس إكس المجمعة المدعومة بالنمو الانفجاري لستارلينك وأرباح الإطلاق الفضائي تصل إلى 4.6 ضعفاً، ما يعني أن أرباح الشركة التشغيلية تعادل أربعة أضعاف ونصف إجمالي الفوائد والأقساط السنوية المترتبة على ديون الـ 40 مليار دولار.
في المقابل، يكشف التدقيق في الميزانيات العمومية لشركات النيوكلاود المستقلة عن كارثة إعسار وشيكة؛ حيث انحدر متوسط نسبة تغطية الدين لديها إلى ما دون 0.78 ضعفاً. لقد افترضت هذه الشركات السحابية بقاء الطلب على معالجات H100 في ذروته للأبد، ومع تحول عملاء الذكاء الاصطناعي نحو معالجات الجيل التالي وانخفاض أسعار التأجير السحابي بنسبة تفوق النصف، أصبحت عائدات تأجير المعالجات عاجزة عن سداد الفوائد الشهرية المرهقة للديون الخاصة. وبسبب غياب أي محرك ربحي بديل مثل شبكات الاتصالات العالمية أو العقود الحكومية المستقرة تجد شركات النيوكلاود نفسها مجبرة على إحراق احتياطياتها النقدية المتبقية لتفادي تفعيل شروط الإفلاس الجبري.
تتمتع سبيس إكس أيضاً بدورة تحويل نقدي فريدة تمنحها سيولة تشغيلية متقدمة مجانية؛ إذ يدفع ملايين المشتركين في ستارلينك رسوم الخدمة مقدماً قبل استهلاك الإنترنت، كما تدفع وكالات الفضاء ووزارات الدفاع دفعات تعاقدية مسبقة ضخمة قبل تنفيذ الإطلاقات بسنوات. هذه السيولة الفورية المستمرة تعمل كدرع حماية ضد تشديد أسواق الائتمان، مما يسمح للشركة بالاستثمار في العتاد الجديد براحة تامة بينما يعاني المنافسون من اختناقات سيولة خانقة.
كما أن إدراج شروط الاسترداد المرن يمنح الإدارة المالية لسبيس إكس ميزة شطرنجية استثنائية؛ إذ تستطيع الشركة بعد ثلاث سنوات إعادة شراء السندات بالكامل دون غرامات قاسية. ففي حال انخفاض معدلات الفائدة لدى الاحتياطي الفيدرالي أو إجراء طرح عام لأسهم ستارلينك في بورصة نيويورك بمليارات الدولارات، يمكن تسوية أصل الدين فوراً ووقف دفع الفوائد بالكامل. هذا التناغم بين عبقرية التمويل والصلابة التشغيلية يمثل فارقاً يستحيل على أي شركة سحابية ناشئة مجاراته.
تثبت النمذجة المالية الدقيقة أن الحصول على ديون بفائدة 5.2% يوفر على سبيس إكس أكثر من 3.7 مليار دولار سنوياً مقارنة بديون شركات النيوكلاود ذات الفوائد المرتفعة. يوضح الفيديو التحليلي أعلاه والمصفوفة البيانية التالية تفاصيل هذه الفروق الائتمانية الحاسمة.
مخطط بياني ومصفوفة مقارنة تكلفة الديون والاستدامة الائتمانية
| مؤشر المقارنة المالي والائتماني | شركات النيوكلاود المستقلة (CoreWeave وغيرها) | إمبراطورية سبيس إكس الصناعية |
|---|---|---|
| تكلفة الدين الفعلية (سعر الفائدة) | 12.0% إلى 15.5% (سندات بنجل عالية المخاطر) | 5.2% (تصنيف ائتماني استثماري ممتاز ومضمون) |
| التدفقات النقدية المستقلة عن مراكز البيانات | صفر (اعتماد بنسبة 100% على تقلبات سوق تأجير المعالجات) | أكثر من 11 مليار دولار سنوياً من ستارلينك والإطلاق الفضائي |
| مخاطر التعثر المالي والإفلاس حتى نهاية 2027 | حرجة للغاية (أكثر من 85% وفق تقديرات جارتنر) | أقل من 5% بفضل خيارات الاسترداد المبكر المرنة |
التكامل المداري بين xAI وسبيس إكس: من مجمع كولوسوس إلى مراكز البيانات الفضائية
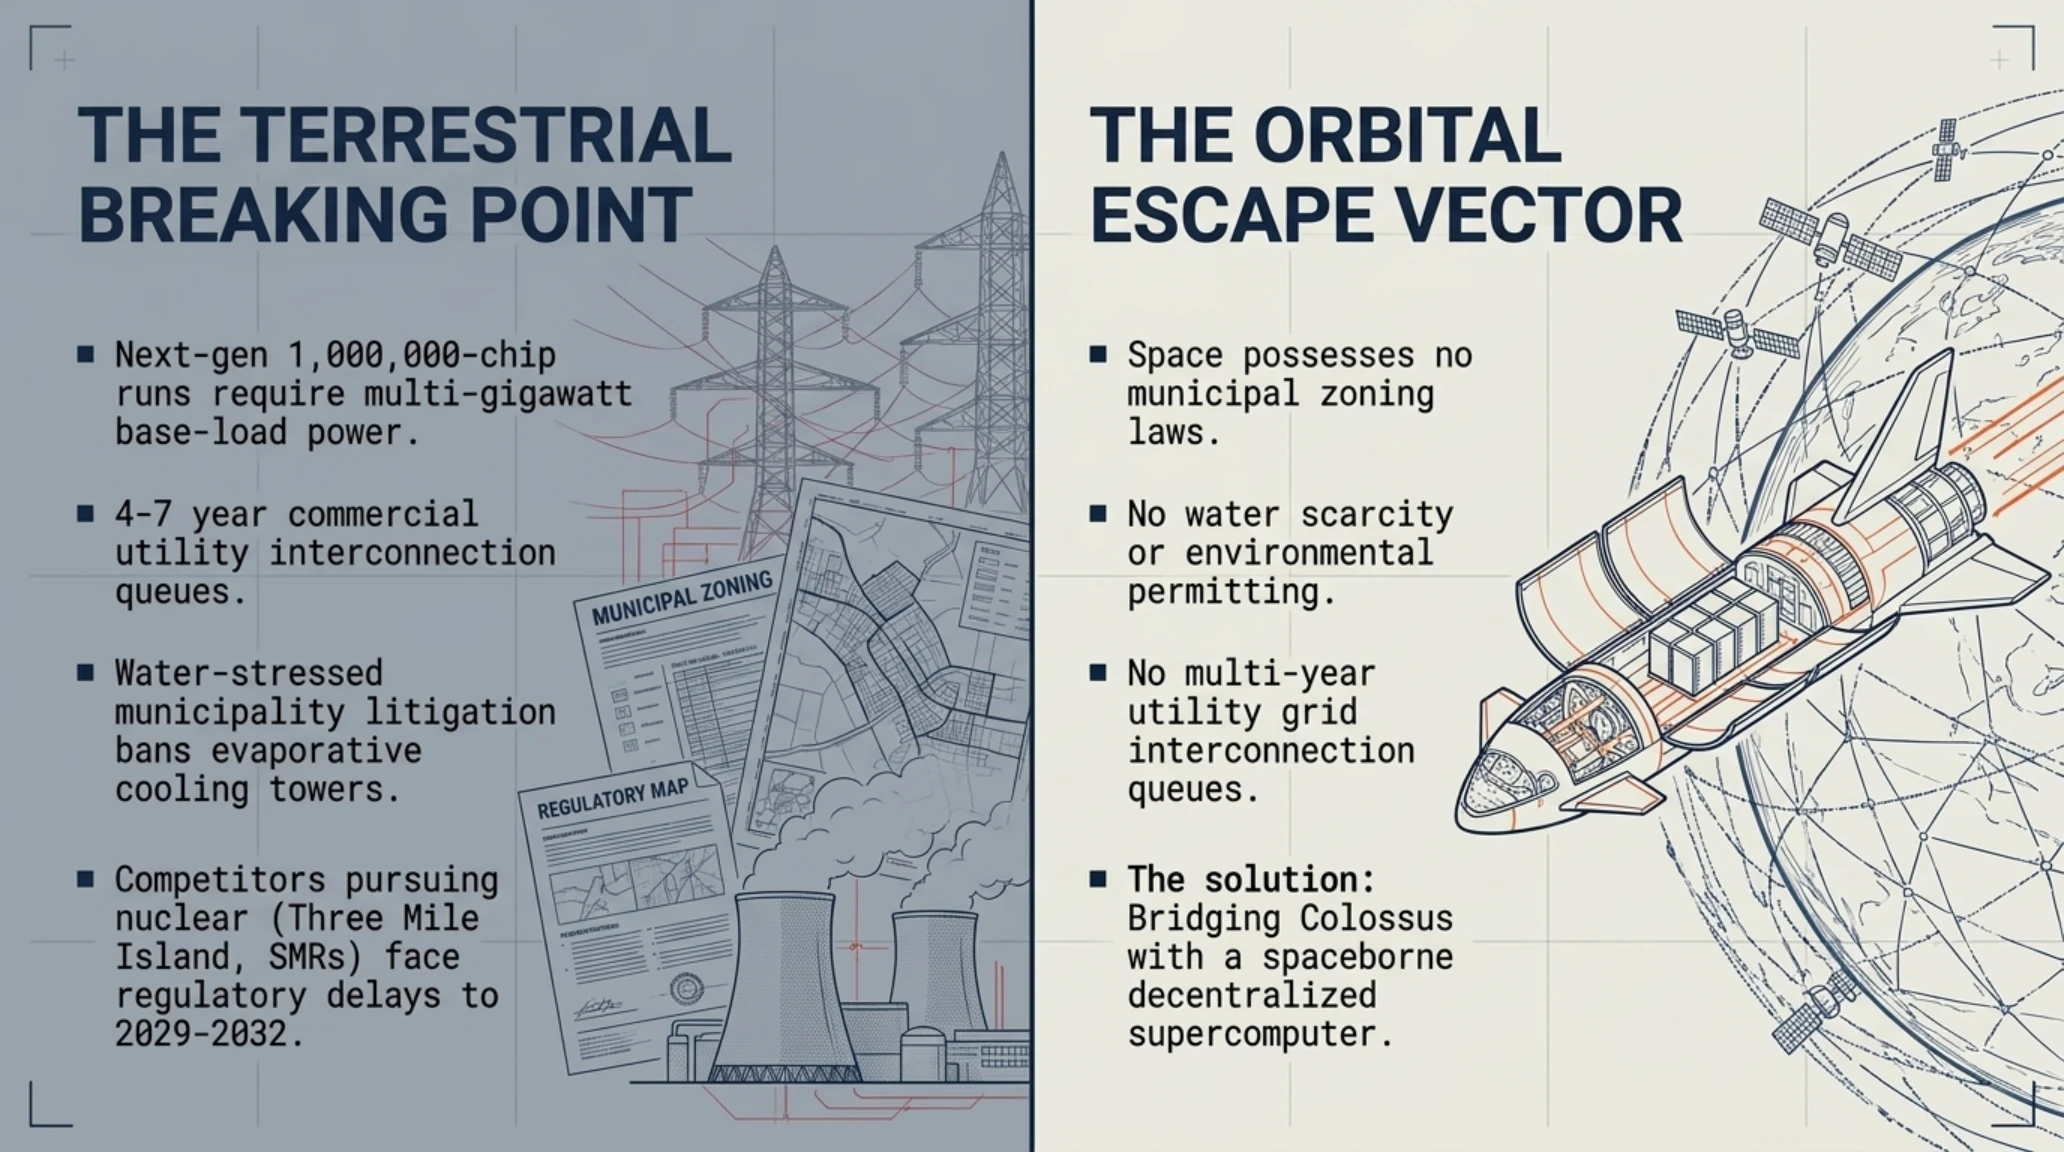
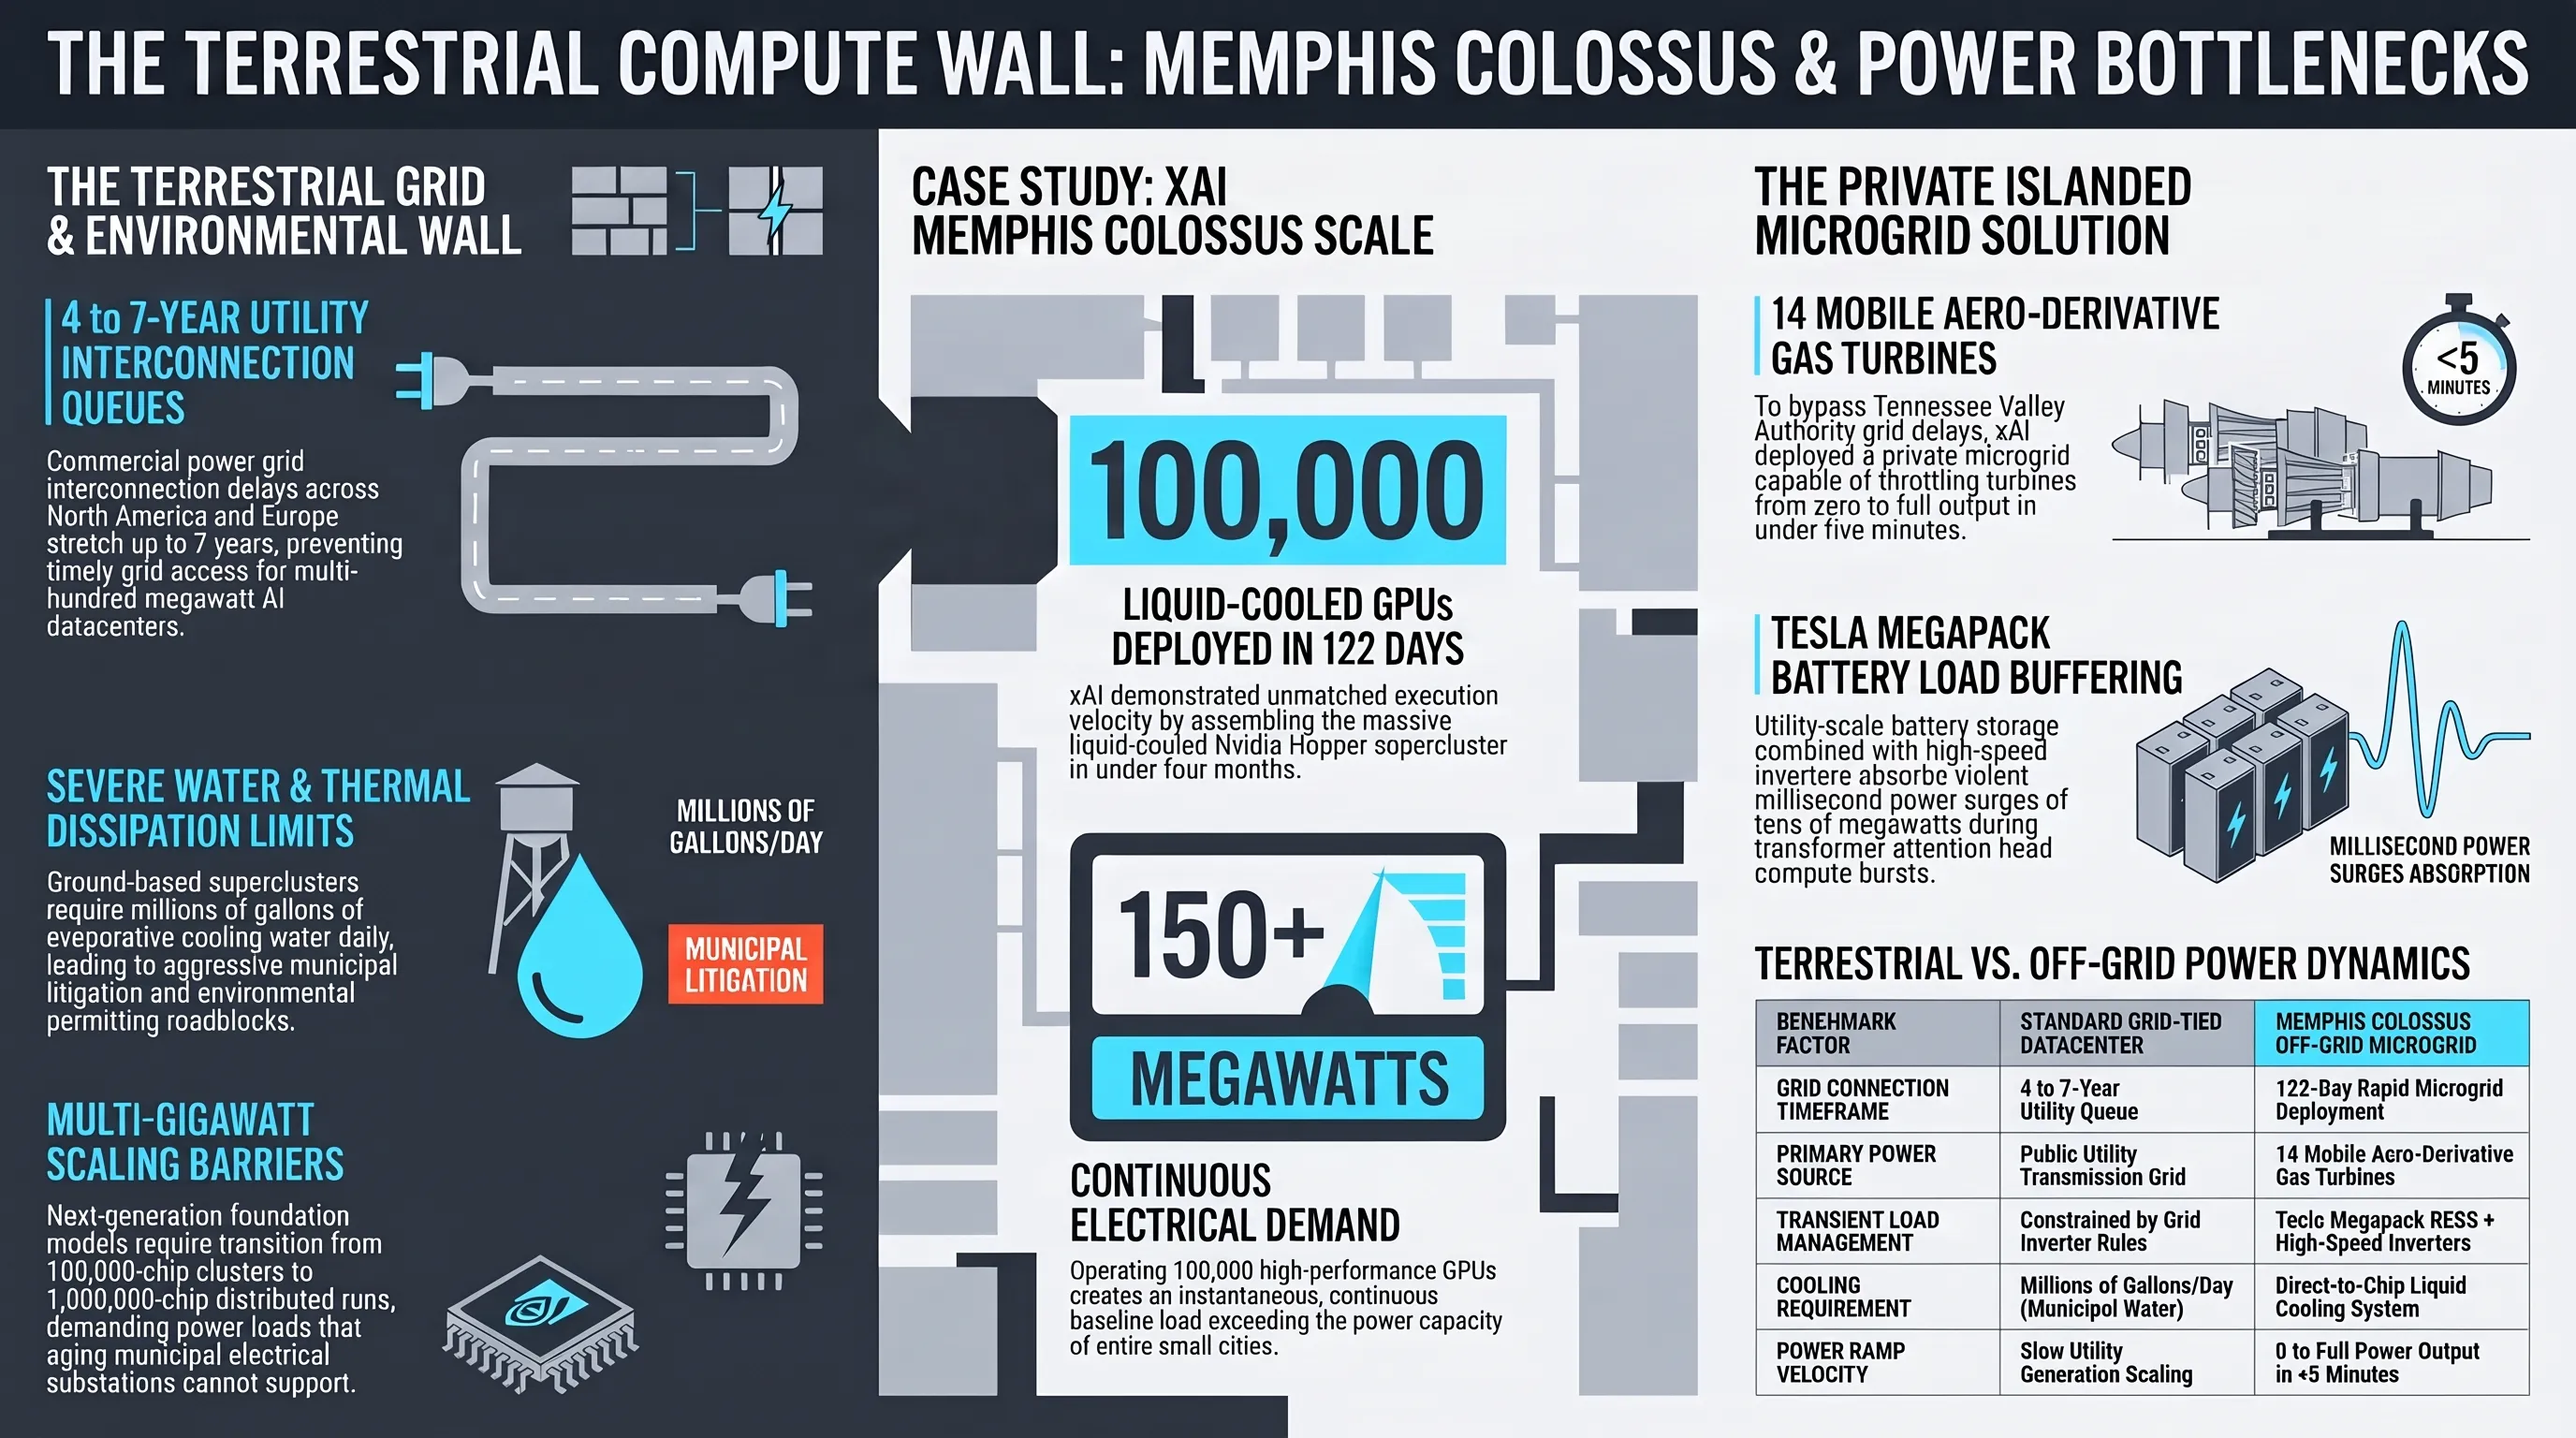
لاستيعاب الصورة الاستراتيجية الشاملة، يجب النظر إلى ما وراء حدود الغلاف الجوي للأرض. يستهلك مجمع ممفيس كولوسوس التابع لشركة xAI حالياً ملايين الغالونات من المياه وعشرات الميغاوات من الكهرباء يومياً في ولاية تينيسي. ومع تطور نماذج الذكاء الاصطناعي نحو تدريب مئات المليارات من المعلمات على وسائط فائقة الحجم، تحولت اختناقات شبكات الكهرباء الأرضية (Power Grid Bottleneck) إلى العائق الأكبر أمام التقدم التقني؛ فبناء محطات طاقة جديدة أو الحصول على تصاريح الربط بالشبكات يستغرق ما بين أربع إلى سبع سنوات في الولايات المتحدة وأوروبا. ولكن في الفضاء الخارجي، تشرق الشمس طوال 24 ساعة بلا انقطاع، وتتيح برودة الفضاء المطلقة نظام تبريد إشعاعي فائق الكفاءة دون استهلاك قطرة ماء واحدة.
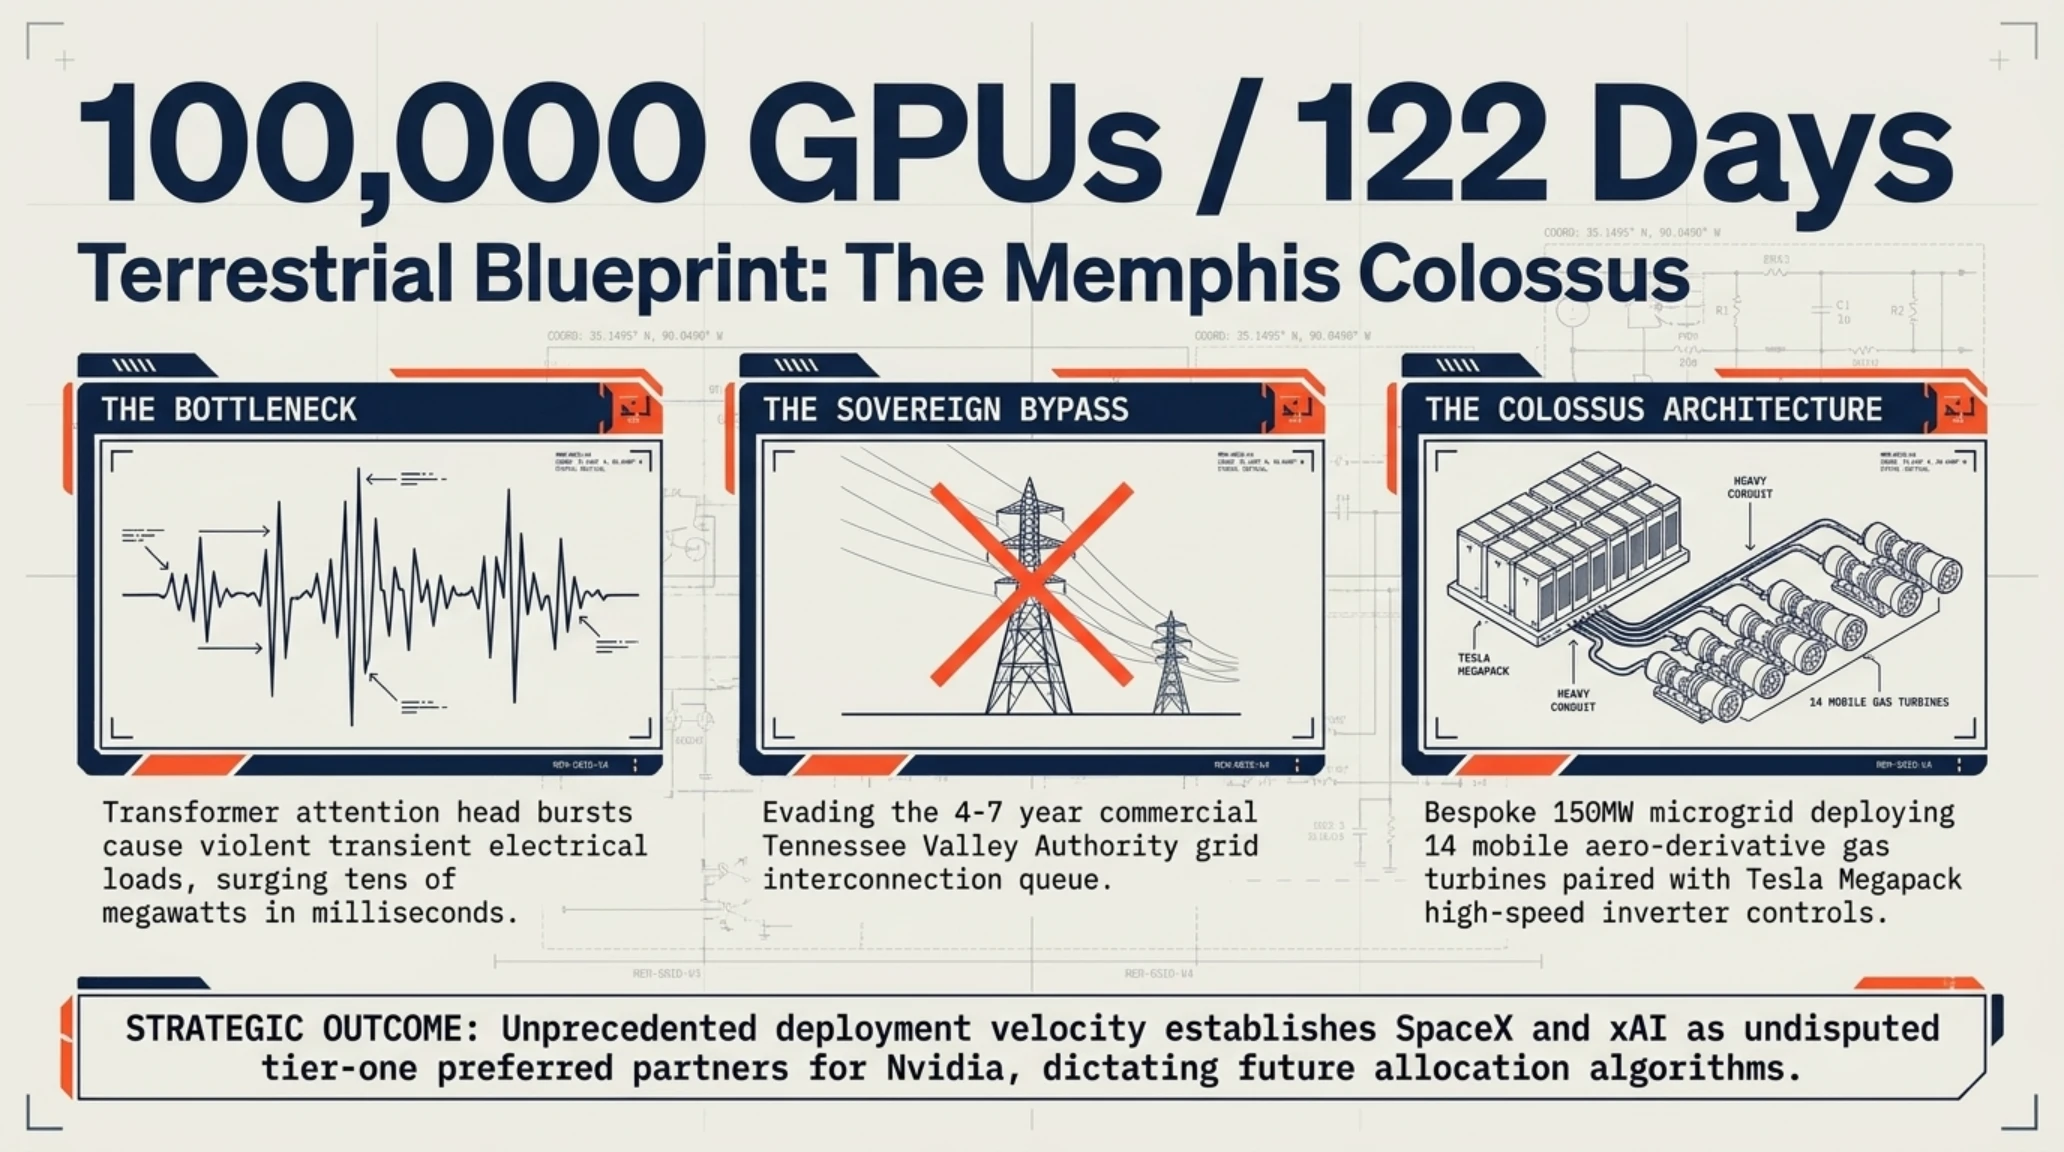
أثبتت التجربة الهندسية لماسك في ممفيس كولوسوس قدرة استثنائية على كسر القواعد التقليدية؛ فعندما أعلنت هيئة كهرباء تينيسي حاجتها لعامين لتوفير 150 ميغاوات، قامت xAI بنشر 14 توربيناً غازياً متحركاً مشتقاً من محركات الطيران مع بطاريات تسلا ميغاباك لإنشاء شبكة طاقة خاصة مستقلة خلال أسابيع معدودة، بالتوازي مع تطوير نظام تبريد سائل مباشر على الرقاقة (Direct-to-Chip Liquid Cooling). غير أن هذا النهج يصطدم حتماً بالحدود البيئية والتنظيمية الأرضية عند التوسع نحو مقاييس الجيجاوات، وهو ما يجعل المدار الفضائي الحل الجذري والوحيد.
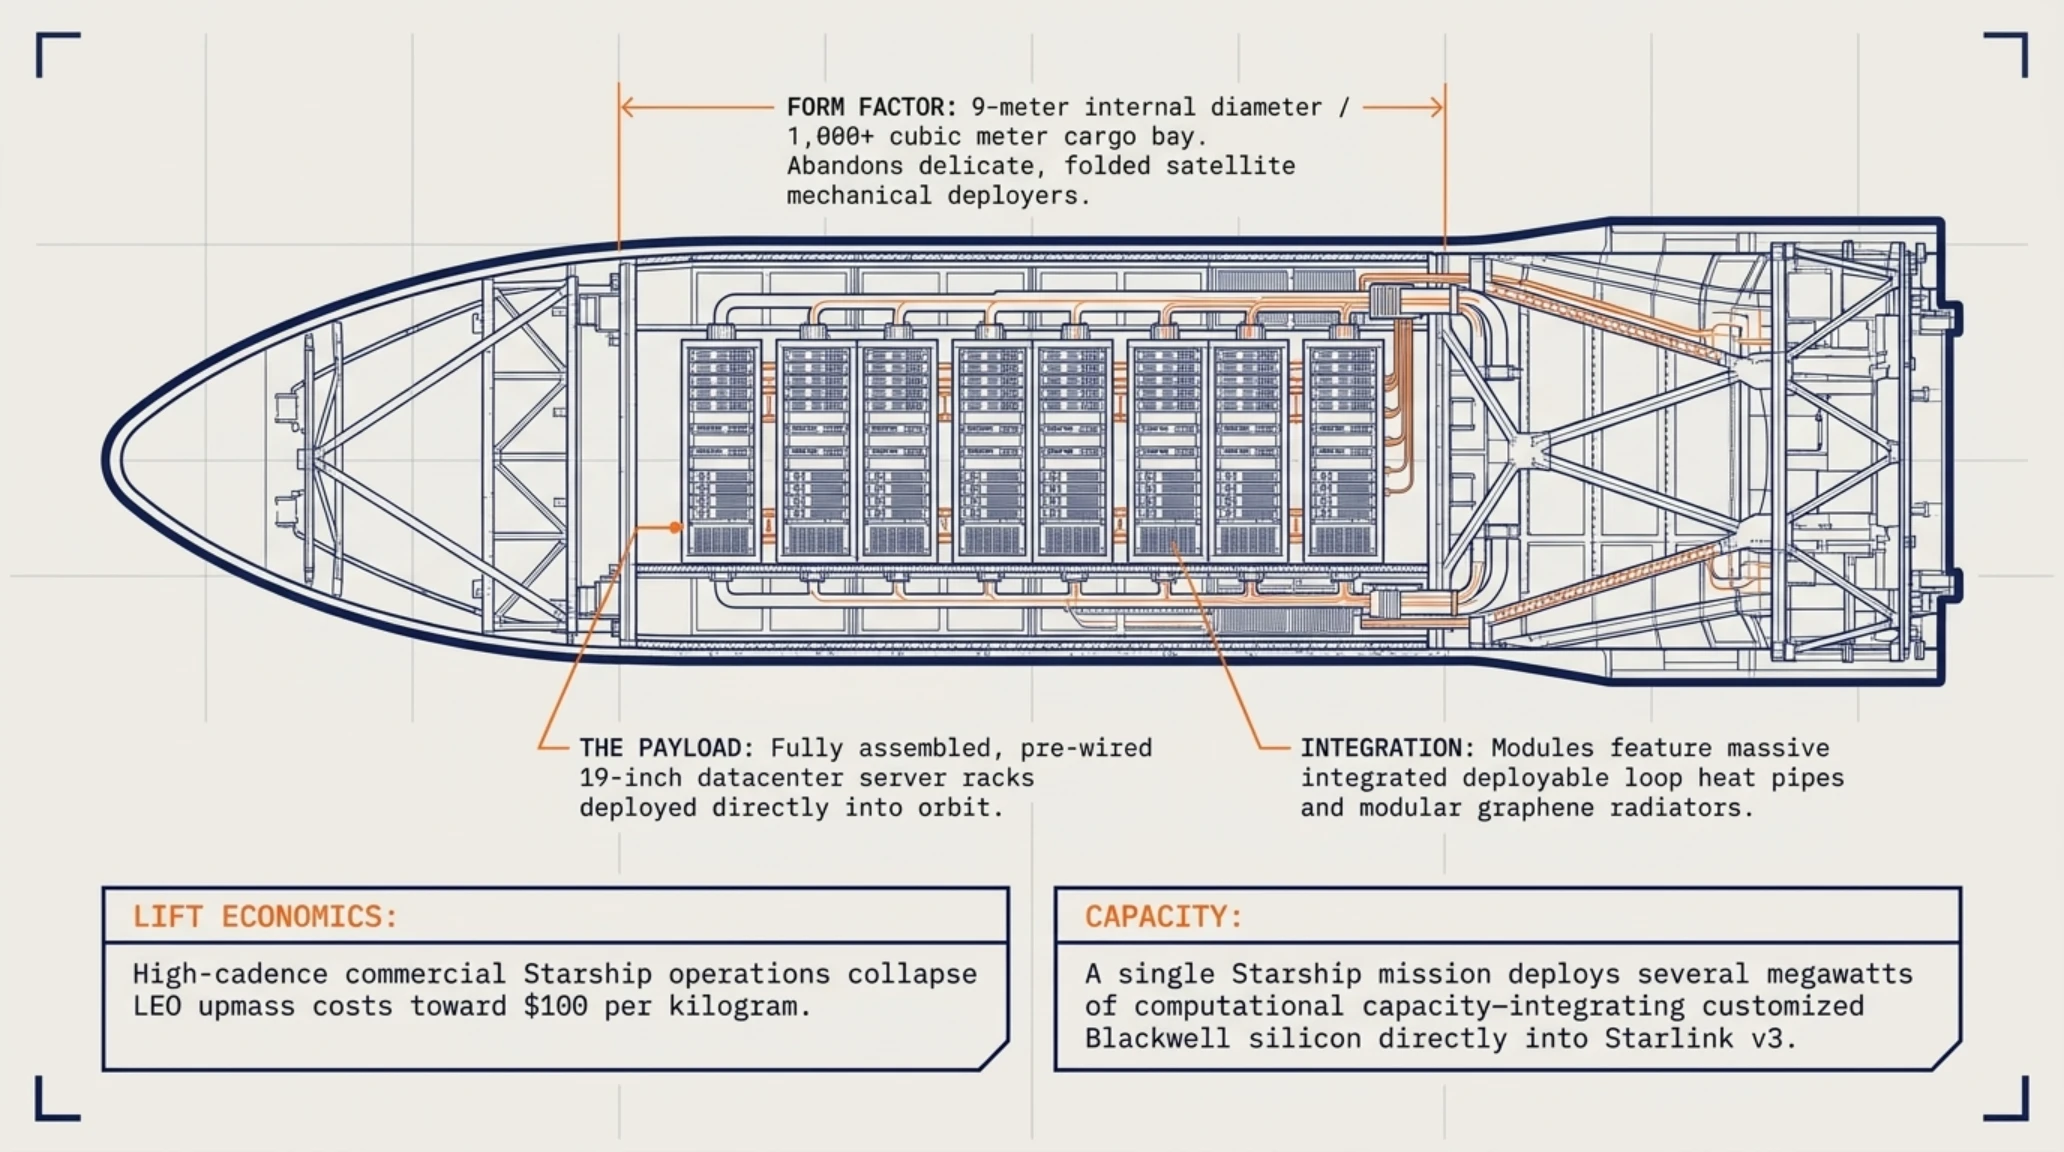
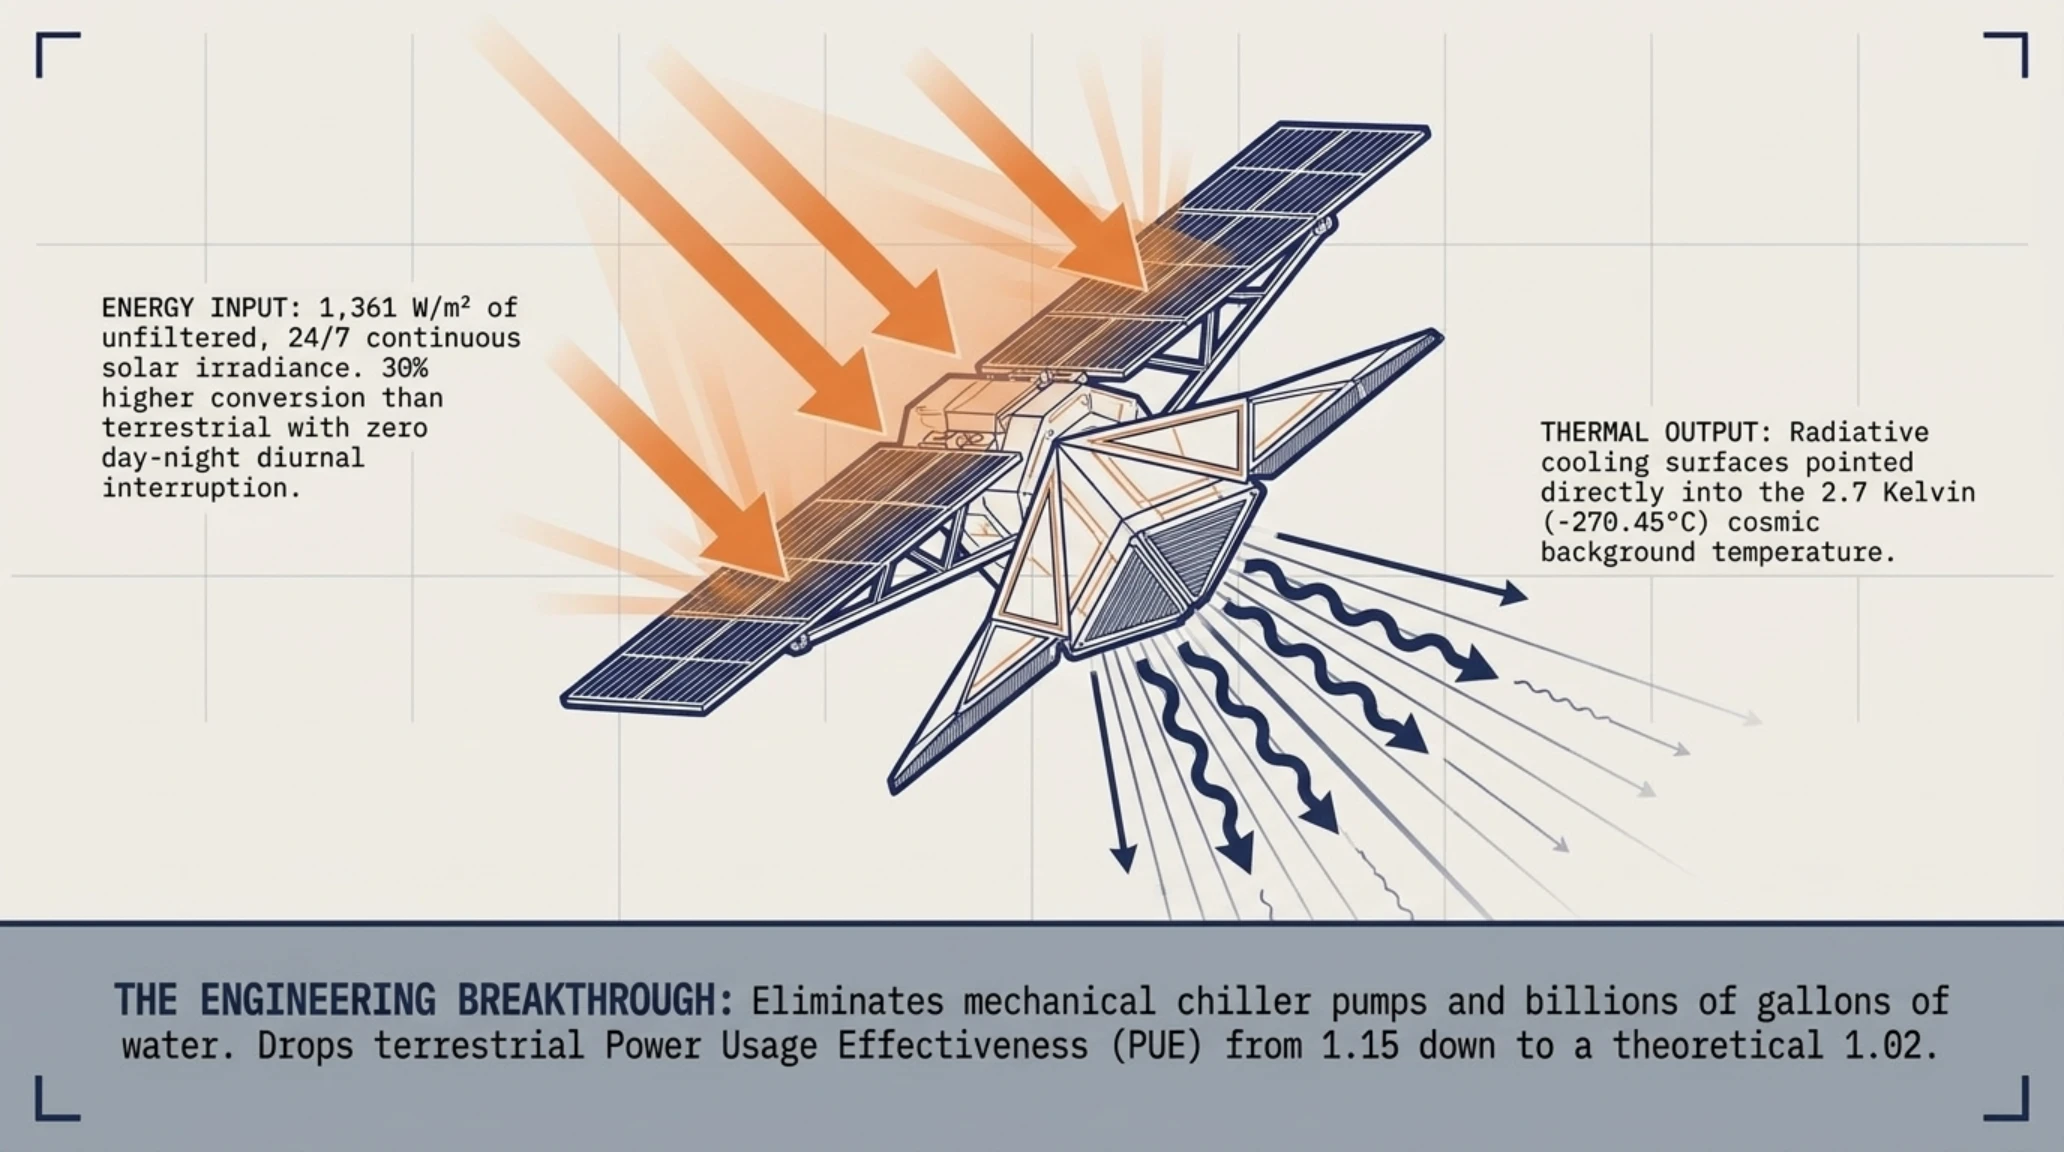
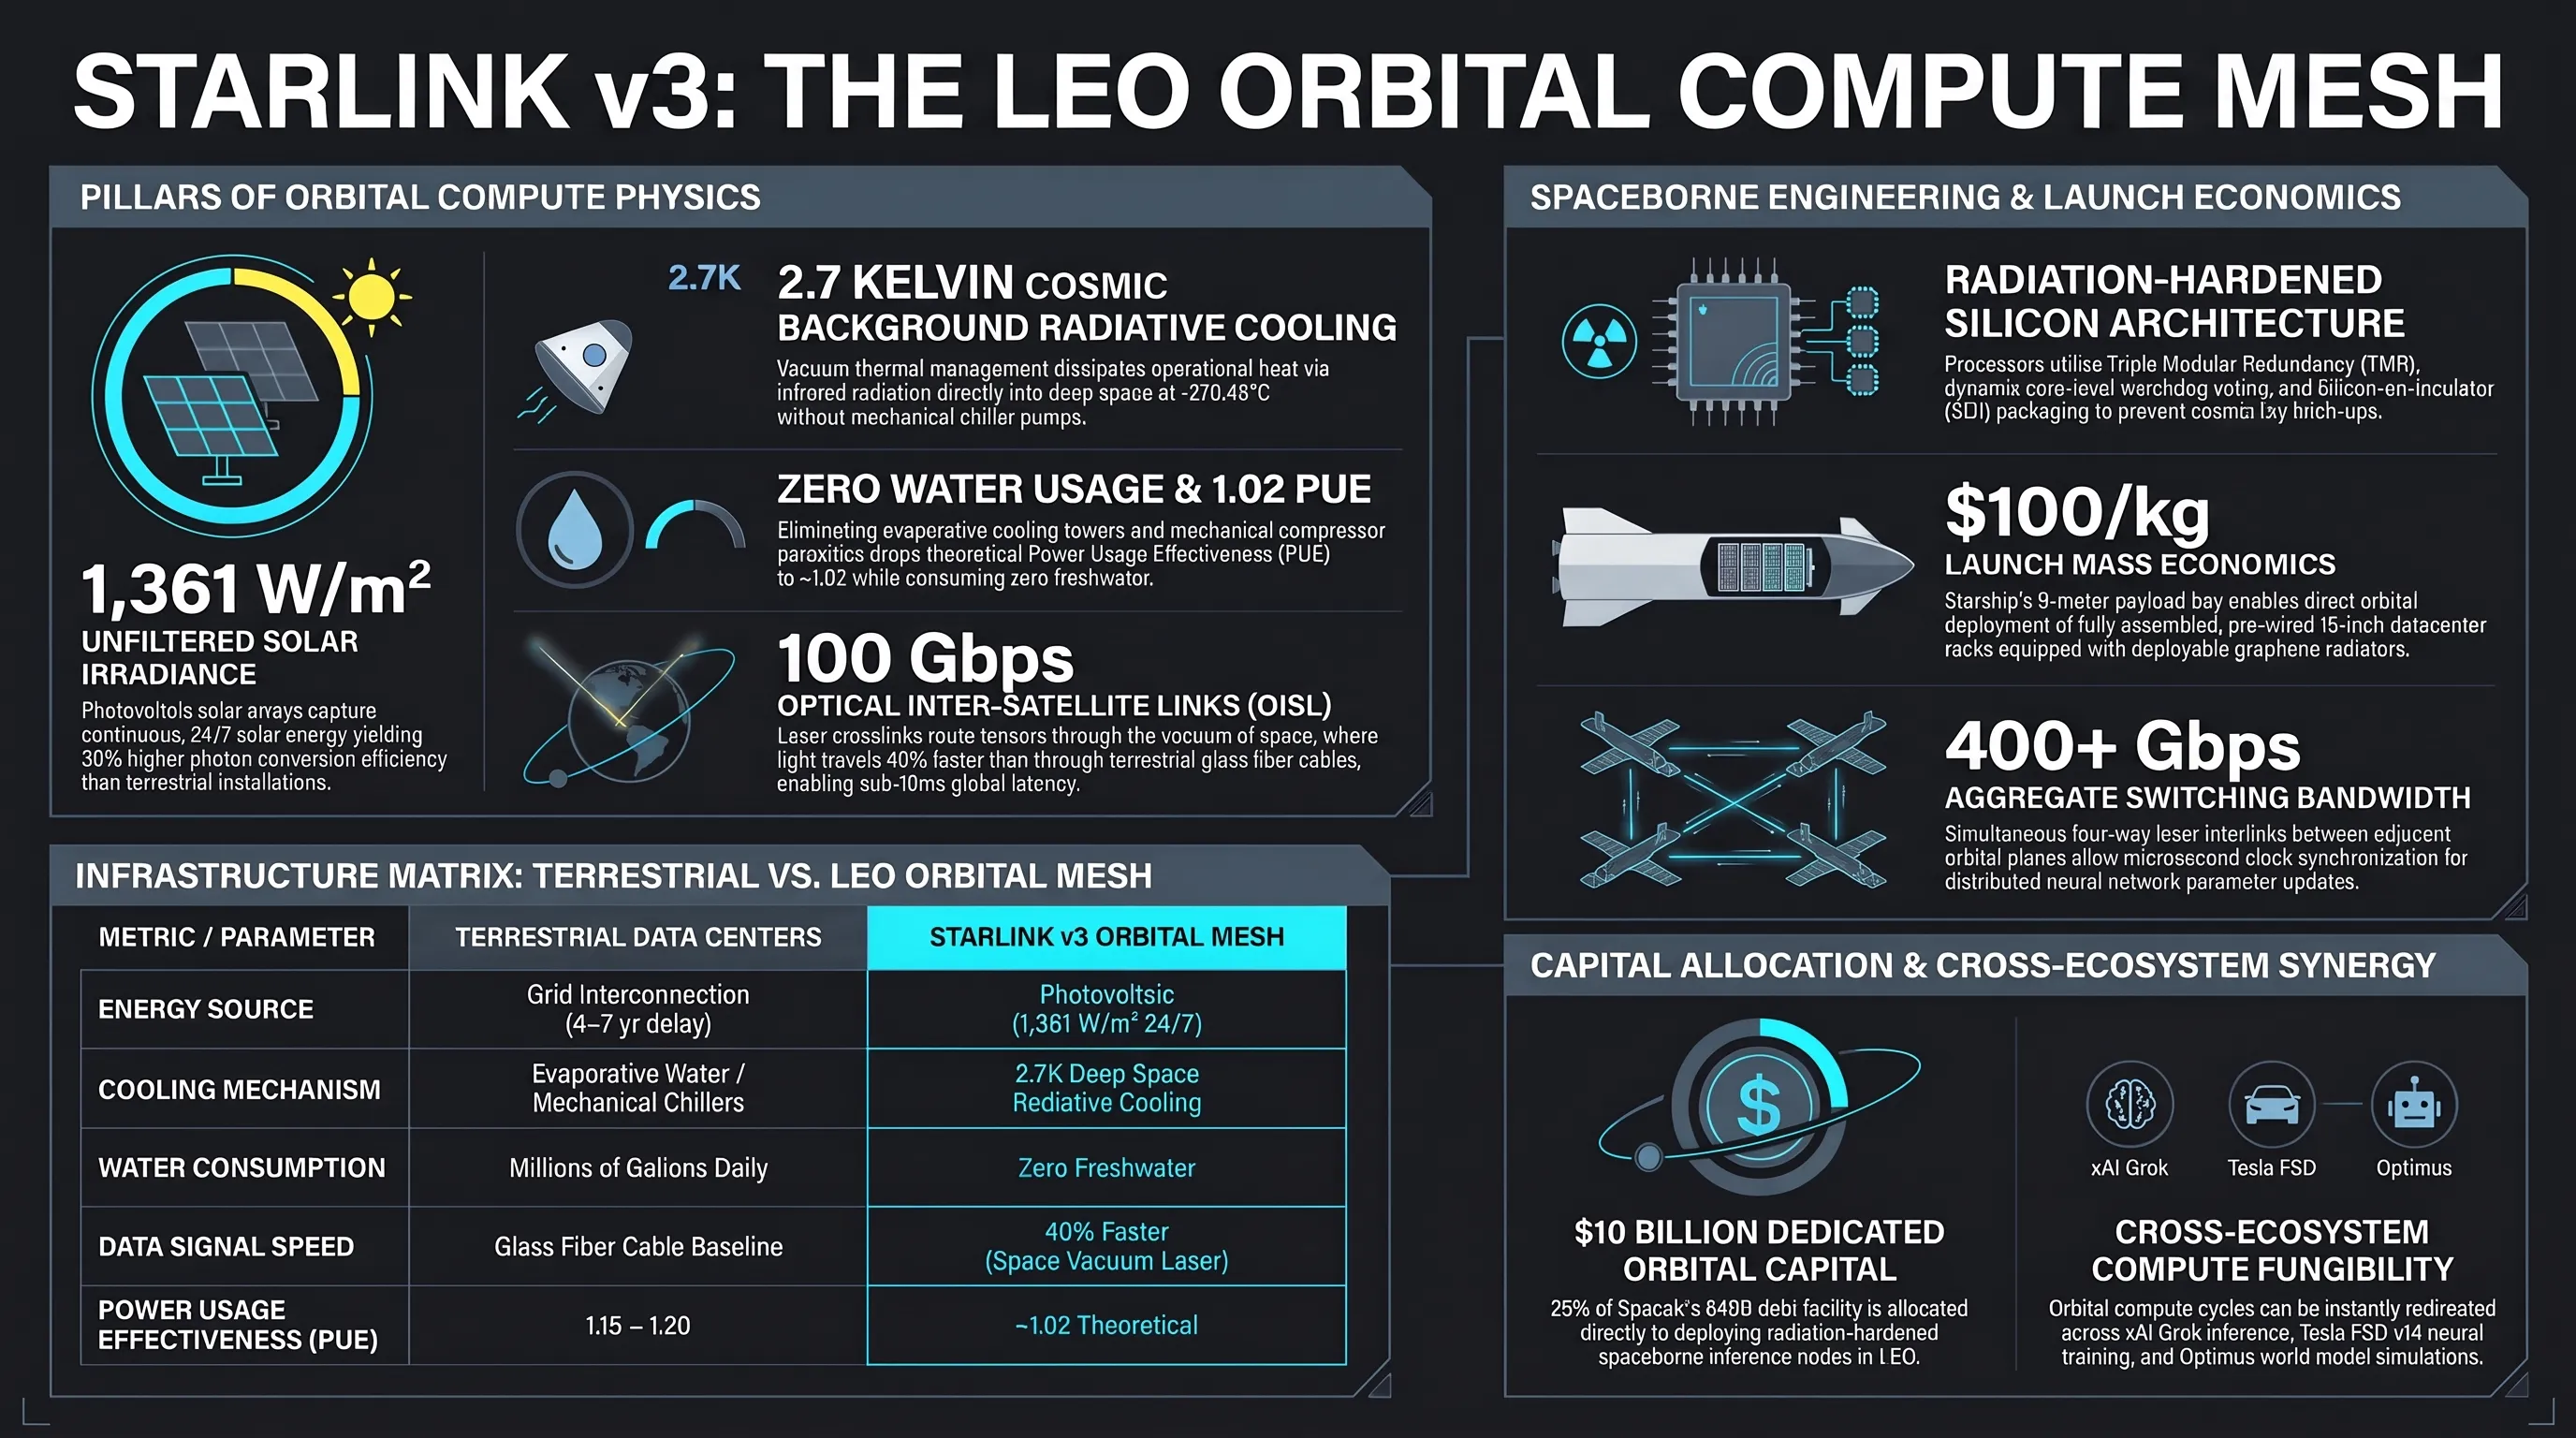
بفضل صواريخ ستارشيب العملاقة القادرة على نقل أكثر من 100 إلى 150 طناً في كل رحلة إلى المدار الأرضي المنخفض، تراجعت تكلفة وضع الكيلوغرام في الفضاء إلى ما دون 100 دولار. وتزويد أقمار ستارلينك v3 بمعالجات عصبية متطورة ومنخفضة الاستهلاك يعني إطلاق أول مراكز بيانات مدارية لامركزية في العالم. في هذه المعمارية الفضائية، تلتقط الألواح الشمسية طاقة ضوئية تفوق طاقة الأرض بنسبة 30% لعدم وجود غلاف جوي، وتتخلص الرقائق من حرارتها بالإشعاع نحو الفراغ البارد عند 2.7 كلفن (-270.45 درجة مئوية).
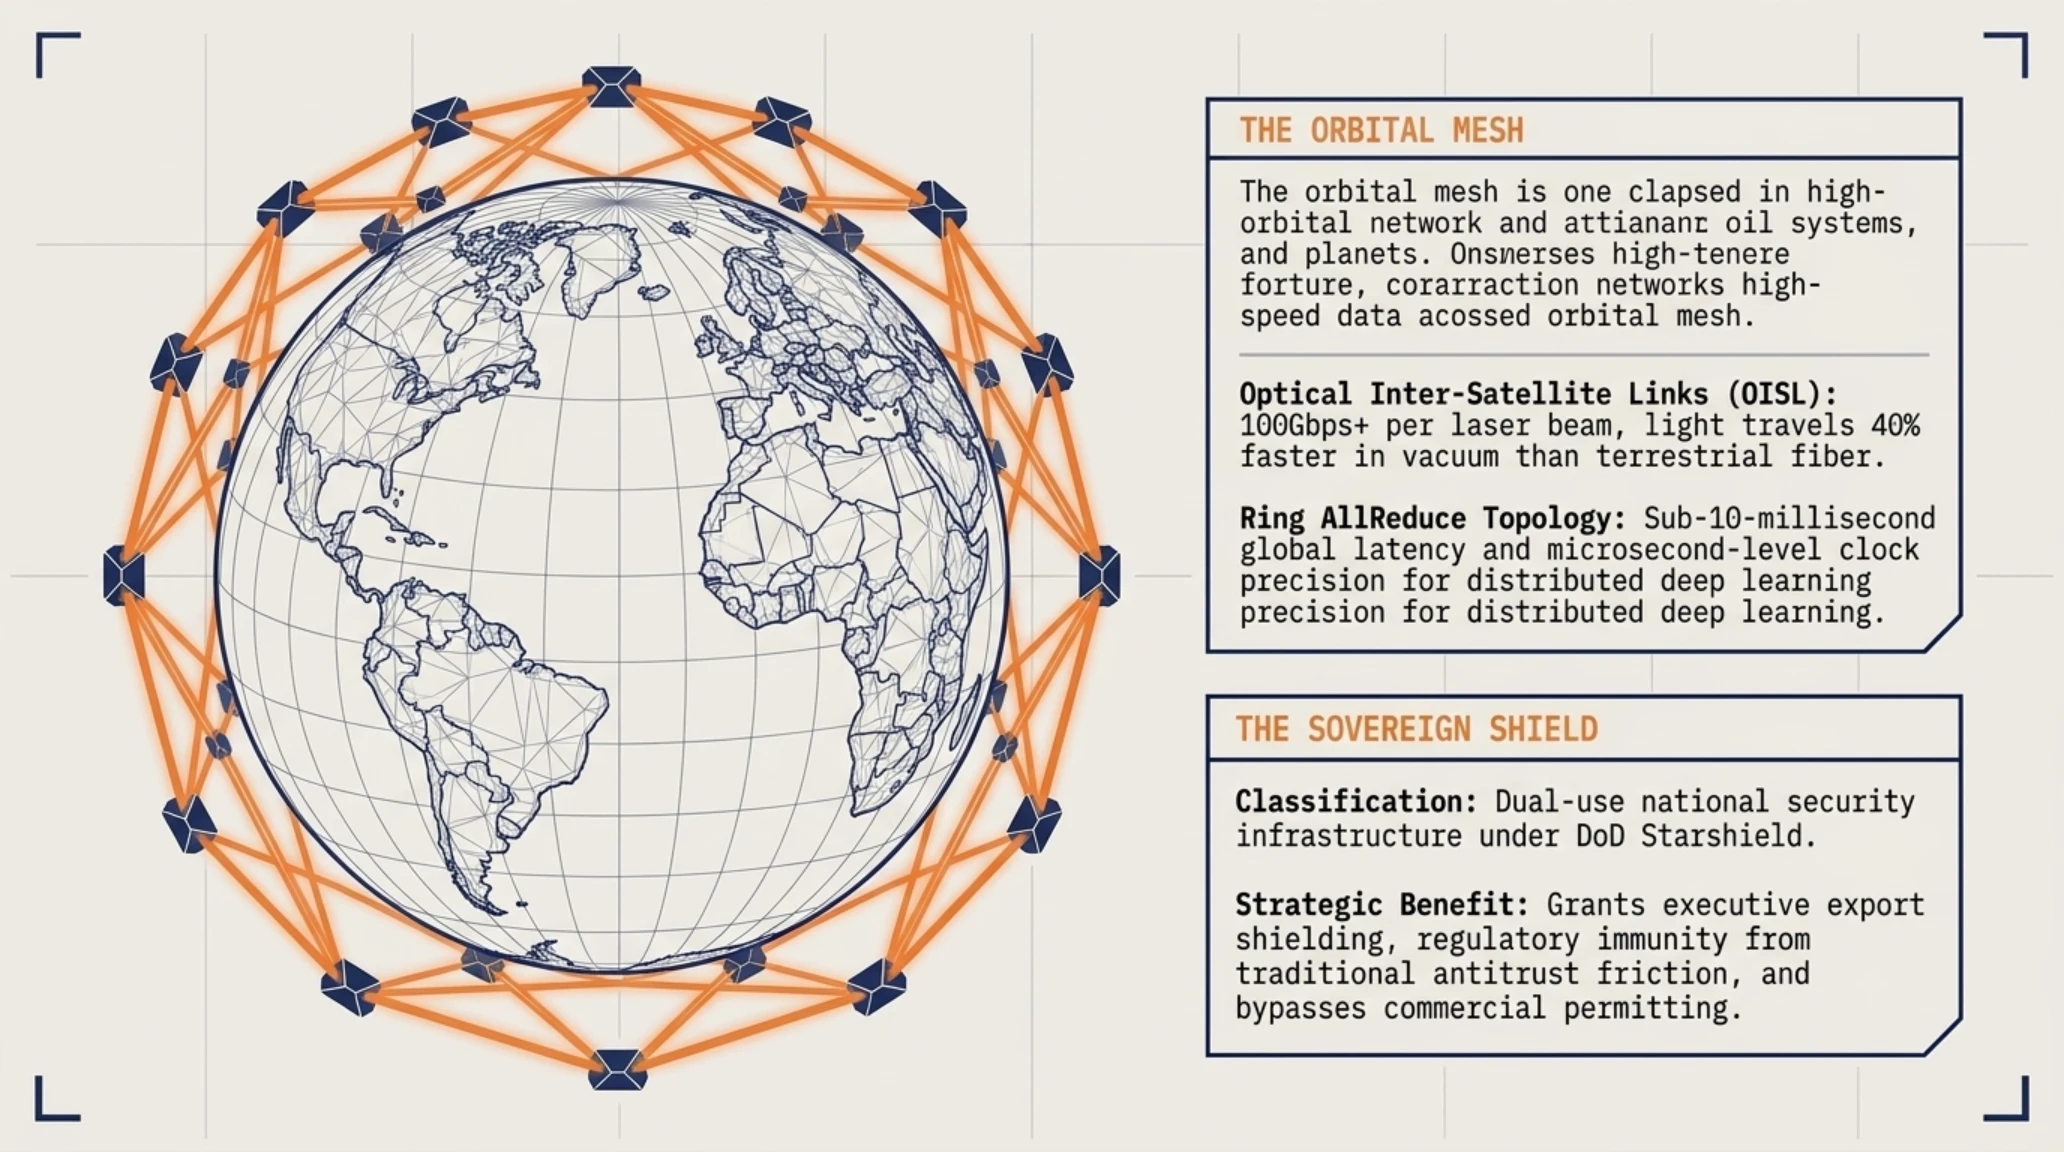
تعمل هذه المنظومة بروابط ليزرية بين الأقمار (OISL) بسرعة 100 جيجابت في الثانية لكل شعاع ضوئي؛ وبما أن الضوء ينتقل في فراغ الفضاء أسرع بنسبة 40% مقارنة بانتقاله داخل كابلات الألياف الضوئية الزجاجية على الأرض، تستطيع الأقمار الصناعية تنفيذ استنتاج نماذج الذكاء الاصطناعي وتوزيع مصفوفات التنسورات عبر القارات بزمن استجابة يقل عن 10 أجزاء من الثانية. هذه المعمارية لا تتفوق على مراكز البيانات الأرضية فحسب، بل تحصن البنية التحتية المعلوماتية العالمية تماماً ضد الكوارث الطبيعية وانقطاعات كابلات البحار العميقة والنزاعات الجيوسياسية.
لتنفيذ التدريب الموزع للشبكات العصبية والاستنتاج عالي الإنتاجية عبر مئات العقد الفضائية، تعتمد سبيس إكس خوارزميات الاتصال الحلقي المتوازي (Ring AllReduce) المعدلة هندسياً للتوافق مع الطبيعة الديناميكية للمدارات الأرضية. ونظراً لأن أقمار ستارلينك تعبر مساراتها بسرعة مدارية تقارب 7.8 كيلومتر في الثانية، تمت برمجة المحاذاة الضوئية الليزرية للحفاظ على دقة التوجيه المستمر بين الحزم دون فقدان حزم البيانات. يتيح ذلك لكل قمر صناعي من طراز ستارلينك v3 العمل كمبدل توجيه تنسوري مستقل بسعة تبديل تتجاوز 400 جيجابت في الثانية، مما يسمح بمزامنة معلمات الشبكات العصبية بدقة زمنية على مستوى الميكروثانية وإثبات قدرة الحوسبة العميقة على العمل بسلاسة مطلقة في بيئة انعدام الجاذبية.
جيوسياسة احتكار السيليكون: إنفيديا، بلاكويل، وإعادة توزيع النفوذ بين عمالقة التريليون دولار
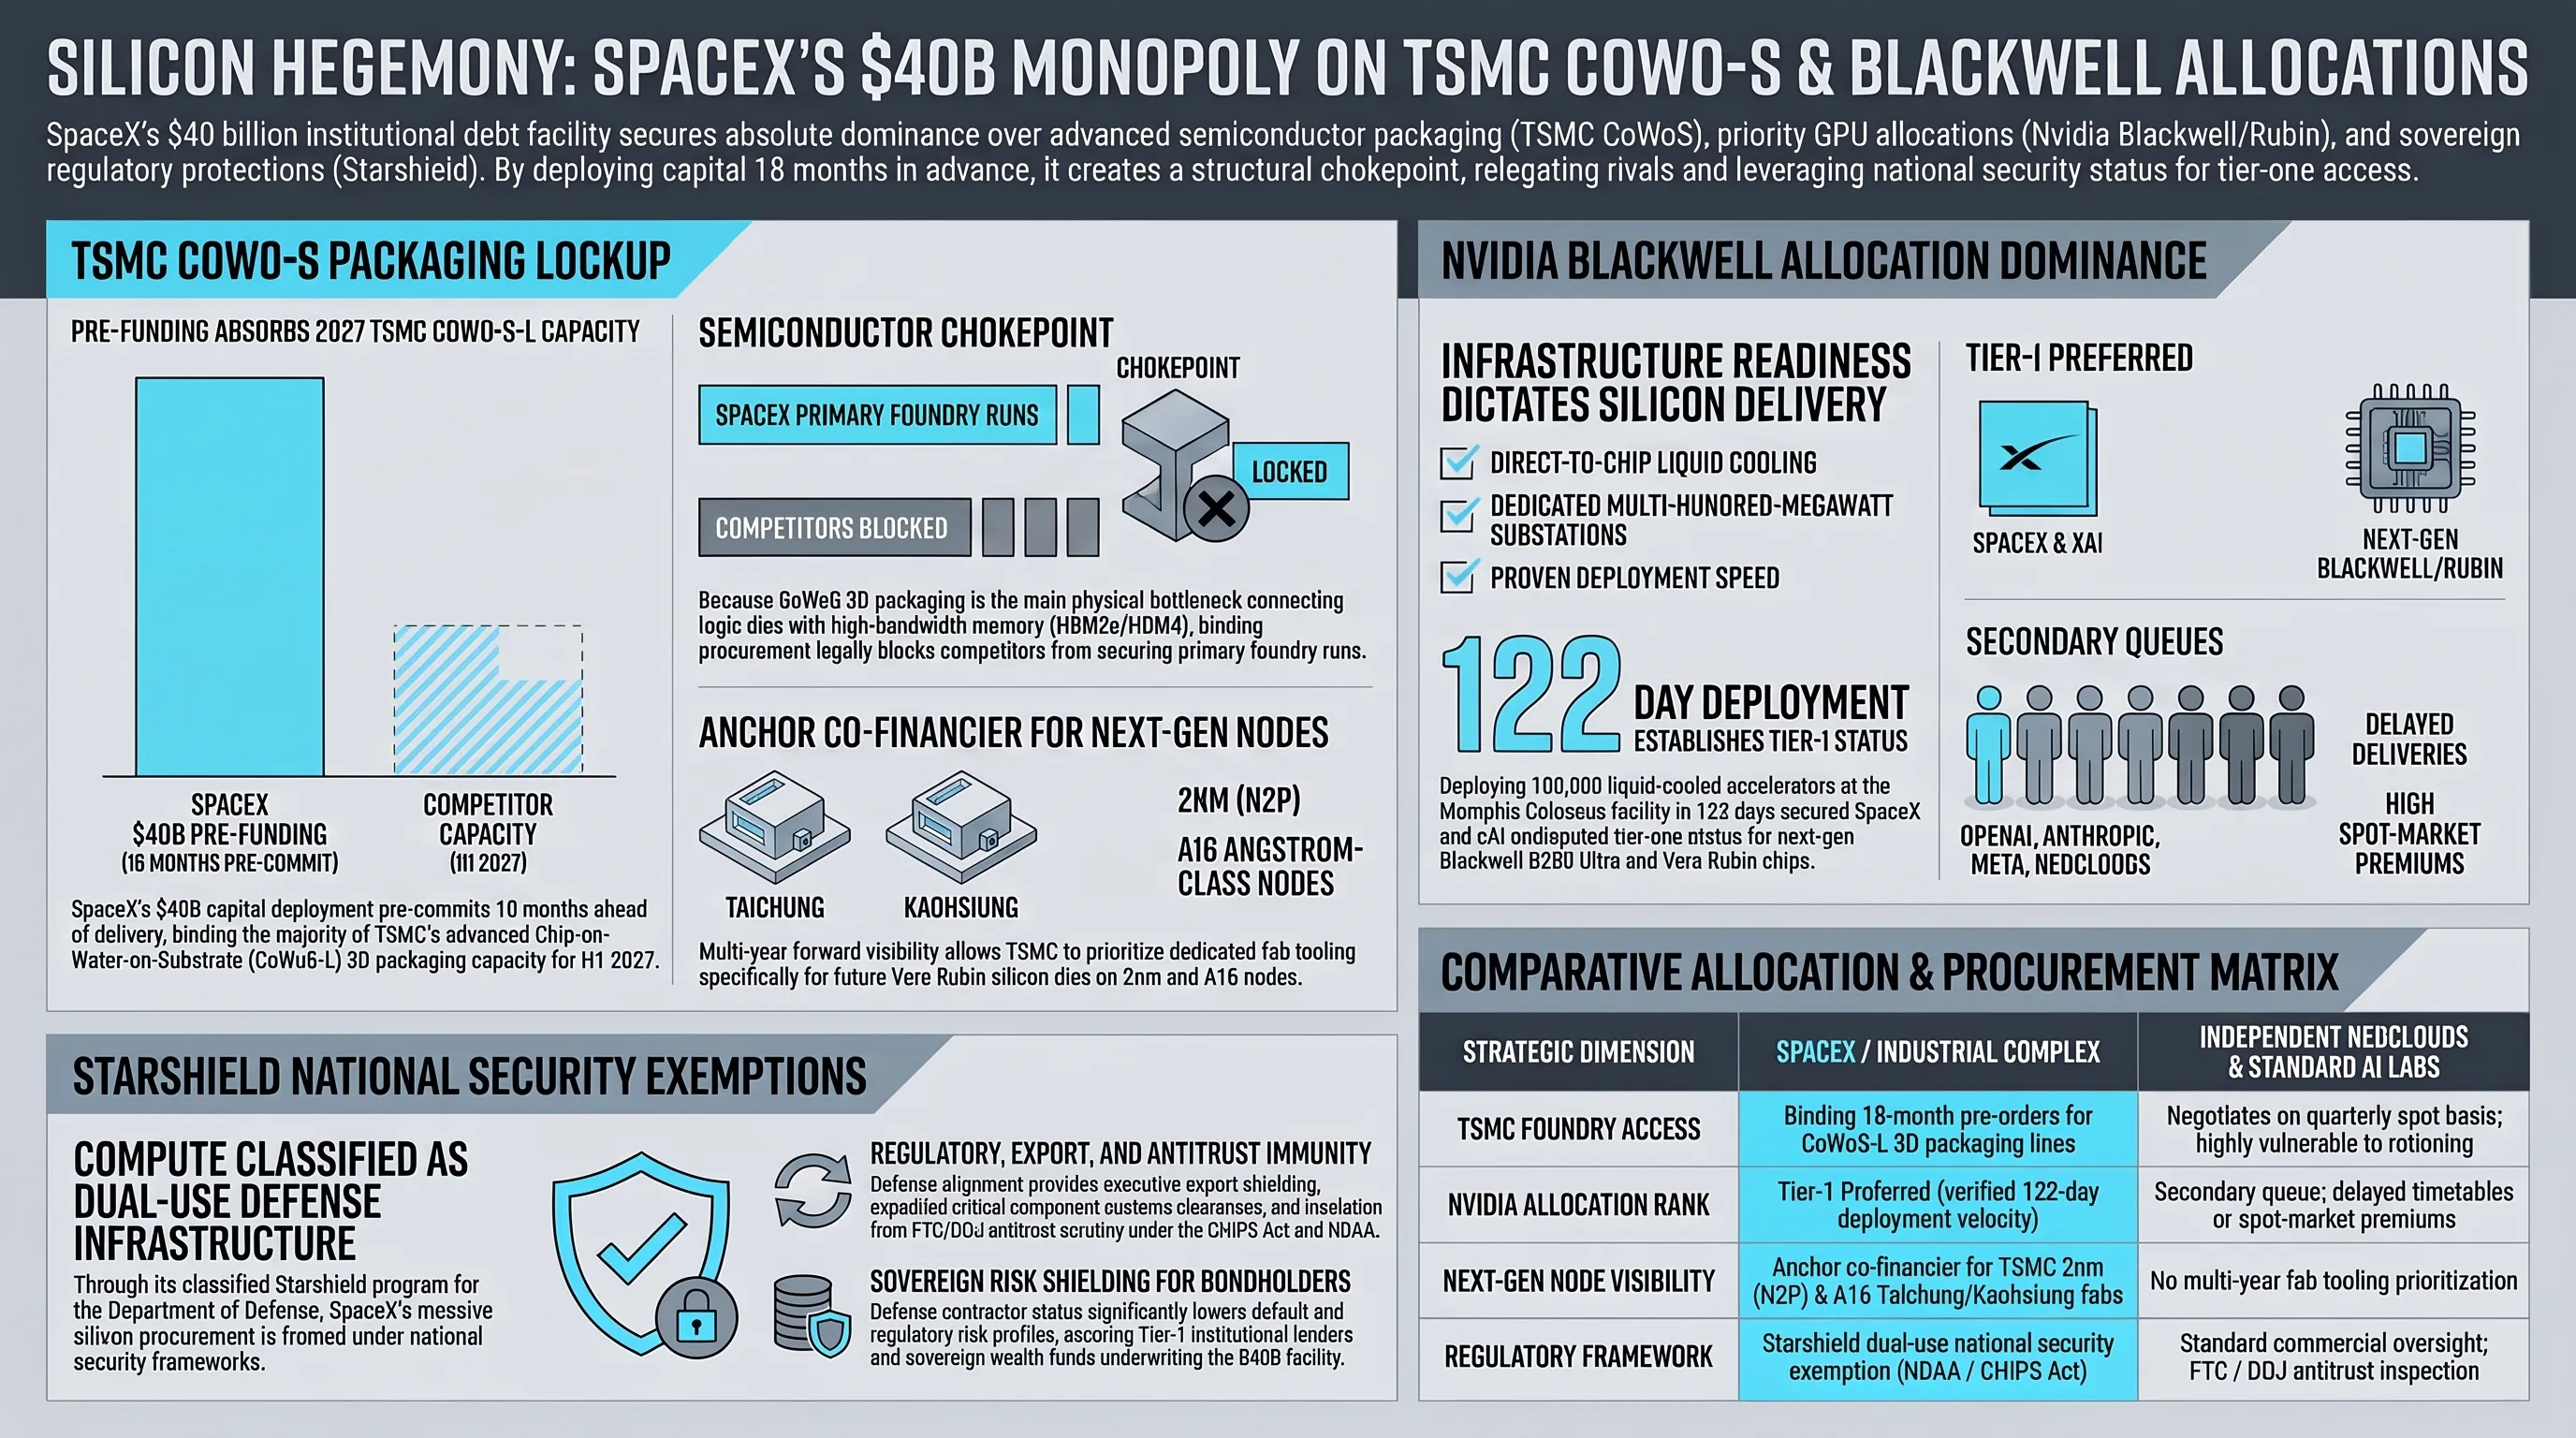
أحدث ضخ 40 مليار دولار من السيولة النقدية المباشرة في سلاسل توريد أشباه الموصلات المتقدمة ارتدادات جيوسياسية عميقة بين كارتل عمالقة التريليون دولار في وادي السيليكون. لقد أكد جنسن هوانغ، الرئيس التنفيذي لشركة إنفيديا، مراراً أن توزيع معالجات بلاكويل B200 Ultra المتطورة ومنصة روبين المستقبلية لم يعد يخضع لمجرد القدرة على دفع الأموال، بل تمنح خوارزميات التخصيص الأولوية القصوى للشركاء القادرين على إثبات الجاهزية التشغيلية الفورية: محطات الكهرباء الفرعية المخصصة بمئات الميغاوات، وتجهيزات التبريد السائل المباشر المعتمدة، وسرعة النشر الميداني. وبنجاح سبيس إكس وفريق xAI في تشغيل 100 ألف معالج مبرد بالسائل في مجمع ممفيس كولوسوس خلال 122 يوماً فقط وهو إنجاز قياسي عجزت عنه مايكروسوفت وجوجل تاريخياً رسخت سبيس إكس مكانتها كأكبر شريك صناعي ذي أولوية مطلقة لدى إنفيديا.
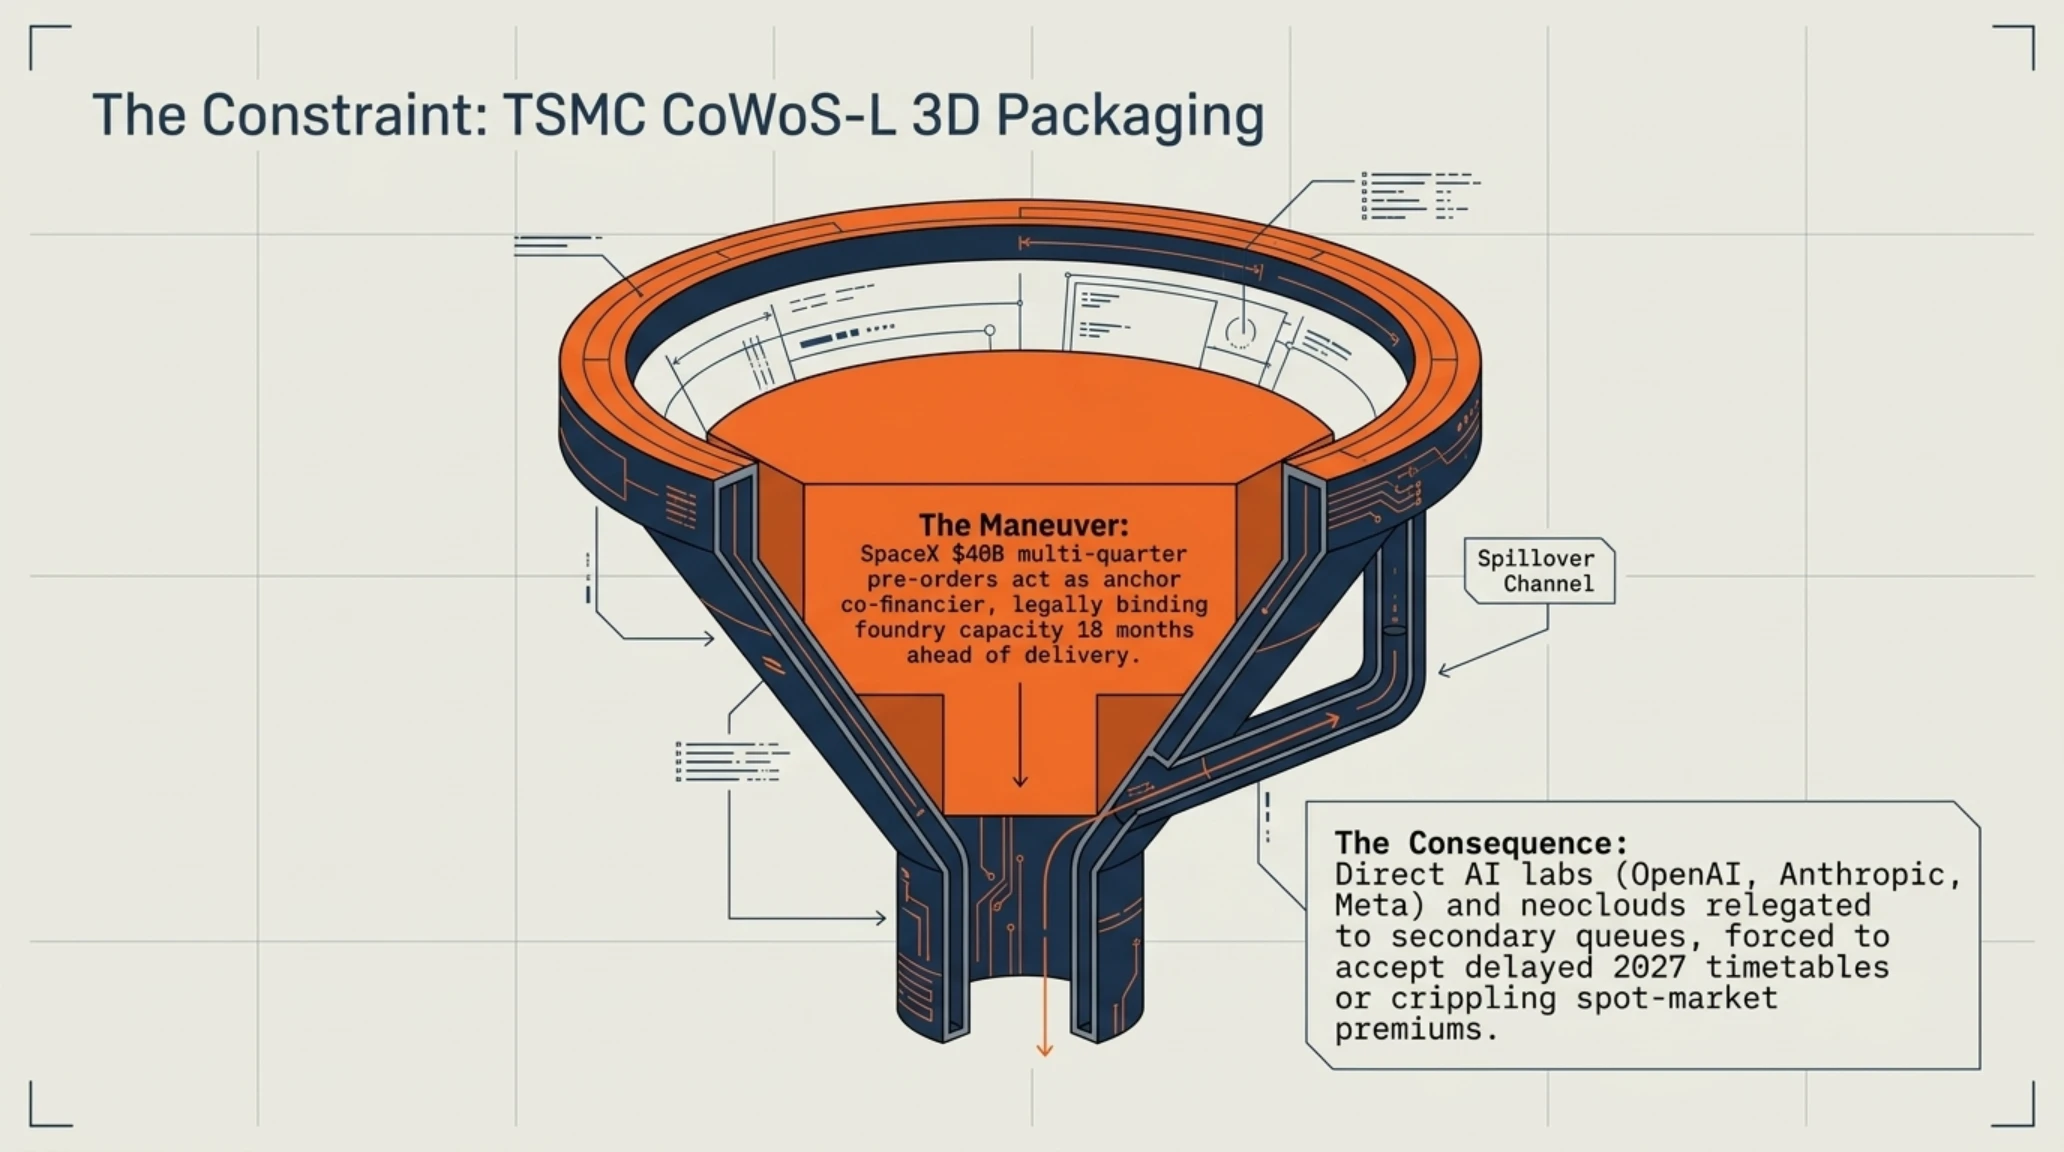
هذا الالتزام المالي الضخم يستحوذ فعلياً على الحصة الكبرى من طاقة التغليف ثلاثي الأبعاد المتقدم CoWoS-L في مسابك شركة تايوان لصناعة أشباه الموصلات (TSMC) للنصف الأول من عام 2027. ويُعد التغليف المتطور أضيق عنق زجاجة في صناعة الرقائق اليوم، حيث يتطلب ربط قوالب السيليكون المنطقية بركائز الذاكرة ذات النطاق الترددي الفائق (HBM3e و HBM4). وتعتمد اتفاقية سبيس إكس على عقود شراء إلزامية قطعية (Take-or-Pay) تلزم المصانع التايوانية بالتسليم حتى في فترات الأزمات. ويعني هذا الإجراء أن المنافسين المباشرين في أبحاث الذكاء الاصطناعي مثل أوبن إيه آي (OpenAI)، وأنثروبيك (Anthropic)، وميتا (Meta) إلى جانب قطاع النيوكلاود المحاصر، سيجدون أنفسهم في طوابير انتظار ثانوية طويلة، مجبرين على قبول جداول تسليم متأخرة أو دفع علاوات سعرية باهظة في الأسواق الفورية.
علاوة على ذلك، فإن تصنيف سبيس إكس كمقاول رئيسي للأمن القومي الأمريكي يمنحها امتيازات استثنائية بموجب قانون الرقائق والعلوم (CHIPS Act) وقانون تفويض الدفاع الوطني (NDAA). فمن خلال منظومة ستار شيلد (Starshield) السرية المخصصة للأقمار الاصطناعية العسكرية التابعة للبنتاغون، يتم تصنيف معالجات الذكاء الاصطناعي المشتراة كأنظمة دفاعية مزدوجة الاستخدام تحظى بحماية سيادية، وإجراءات تخليص جمركي معجلة، وتراخيص تصدير حصرية. هذه الحصانة السيادية تقلل من مخاطر التعثر التنظيمي، مما وفر لحاملي سندات سبيس إكس في وول ستريت أماناً مؤسسياً لا يمكن لأي شركة برمجيات مدنية توفيره.
تشريح مخاطر الديون عالية العائد: سيناريوهات السداد وتباطؤ الطلب على الذكاء الاصطناعي
رغم الامتيازات الائتمانية الهائلة التي تتمتع بها سبيس إكس، فإن تحمل رافعة مالية بقيمة 40 مليار دولار ينطوي على مخاطر هيكلية لا يمكن تجاهلها. ففي حال حدوث سيناريو شتاء الذكاء الاصطناعي (AI Winter) أو تباطؤ العائد التجاري على الاستثمار للشركات، قد تشهد أسواق الحوسبة هبوطاً حاداً في أسعار الخدمات. ويحذر خبراء الائتمان في وول ستريت من أن التراجع الحاد في تقييمات المعالجات قد يفرض شطباً محاسبياً كبيراً على الأصول حتى على أكثر المجموعات الصناعية ربحية إذا لم تلتقِ طفرة الذكاء الاصطناعي بتطبيقات مؤسسية تدر مئات المليارات.
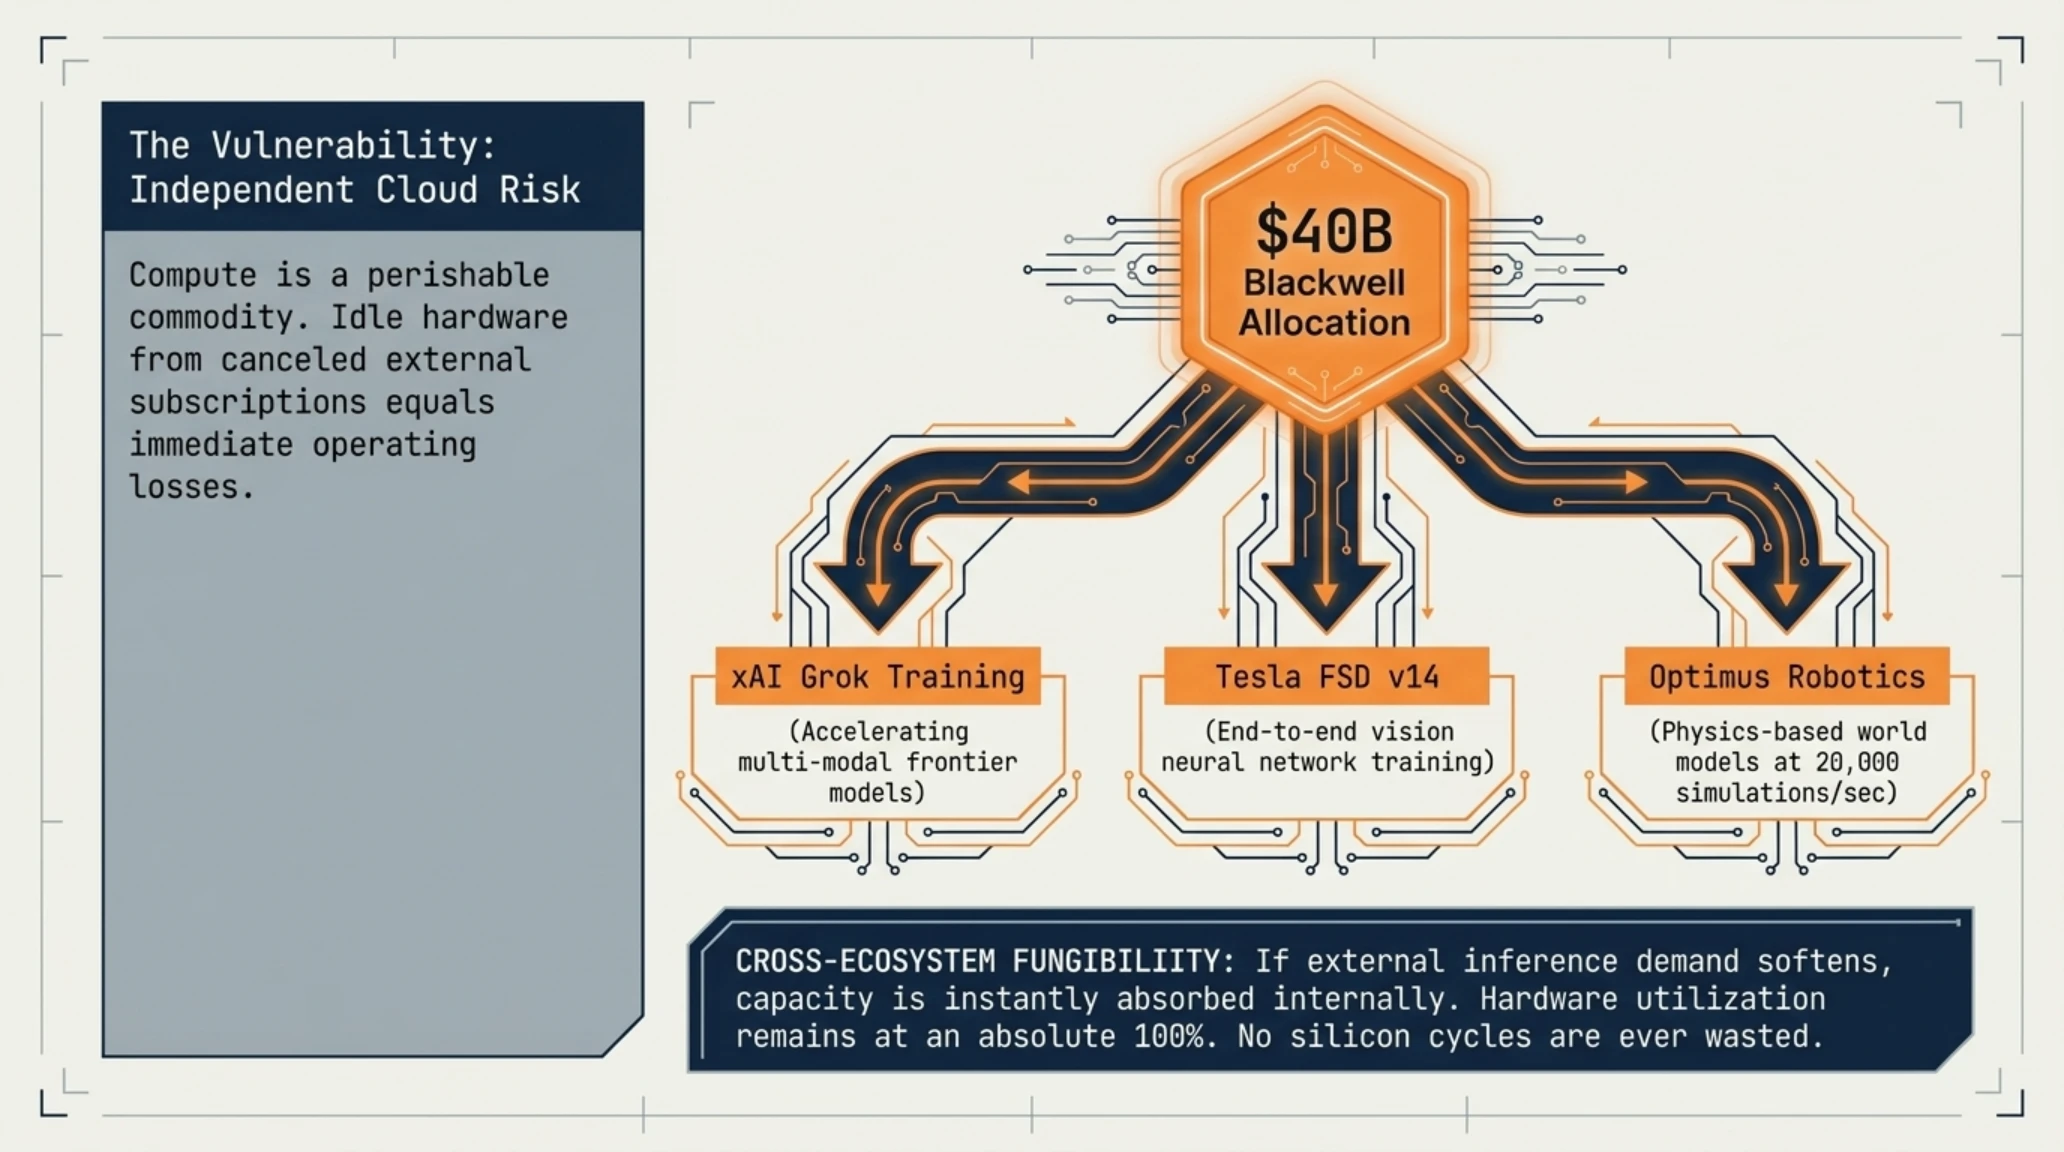
غير أن سبيس إكس تمتلك صمام أمان استثنائي يفتقر إليه وسطاء السحاب المستقلون تماماً، وهو مرونة تبادل القدرة الحوسبية (Compute Fungibility) عبر مختلف أذرع إمبراطورية ماسك الصناعية. في شركات النيوكلاود، تعد الحوسبة سلعة سريعة التلف يجب تأجيرها بالساعة؛ وإذا ألغت الشركات الناشئة اشتراكاتها، تتوقف الخوادم وتبدأ الخسائر الفورية. أما في منظومة ماسك، فإن القدرة الحوسبية قابلة لإعادة التوجيه الداخلي في لمح البصر؛ فإذا تراجع الطلب الخارجي، يتم تحويل مئات آلاف المعالجات فوراً لتسريع تدريب الشبكات العصبية للرؤية الشاملة في سيارات تسلا ذاتية القيادة (FSD v14)، ومحاكاة الفيزياء المعقدة لمركبات ستارشيب المتجهة إلى المريخ، وتدريب نماذج الروبوتات البشرية أوبتيموس بمعدل 20 ألف بيئة افتراضية متوازية في الثانية الواحدة، مما يضمن تشغيل السيليكون بنسبة 100% لخلق قيمة صناعية حقيقية.
إلى جانب ذلك، يوفر هيكل القروض القابلة للاسترداد حماية مالية ذكية؛ إذ تتيح البنود التعاقدية للشركة تسوية القرض بعد ثلاث سنوات دون شروط جزائية مشددة. فإذا قررت سبيس إكس طرح أسهم ستارلينك للاكتتاب العام في بورصة نيويورك وهي خطوة يترقبها المستثمرون بتقييمات تفوق 150 مليار دولار فإن حصيلة الطرح النقدية الضخمة تكفي لإطفاء أصل الدين البالغ 40 مليار دولار بالكامل، مما يصفر أعباء الفوائد السنوية فوراً ويحصن الشركة ضد أي ركود اقتصادي محتمل.
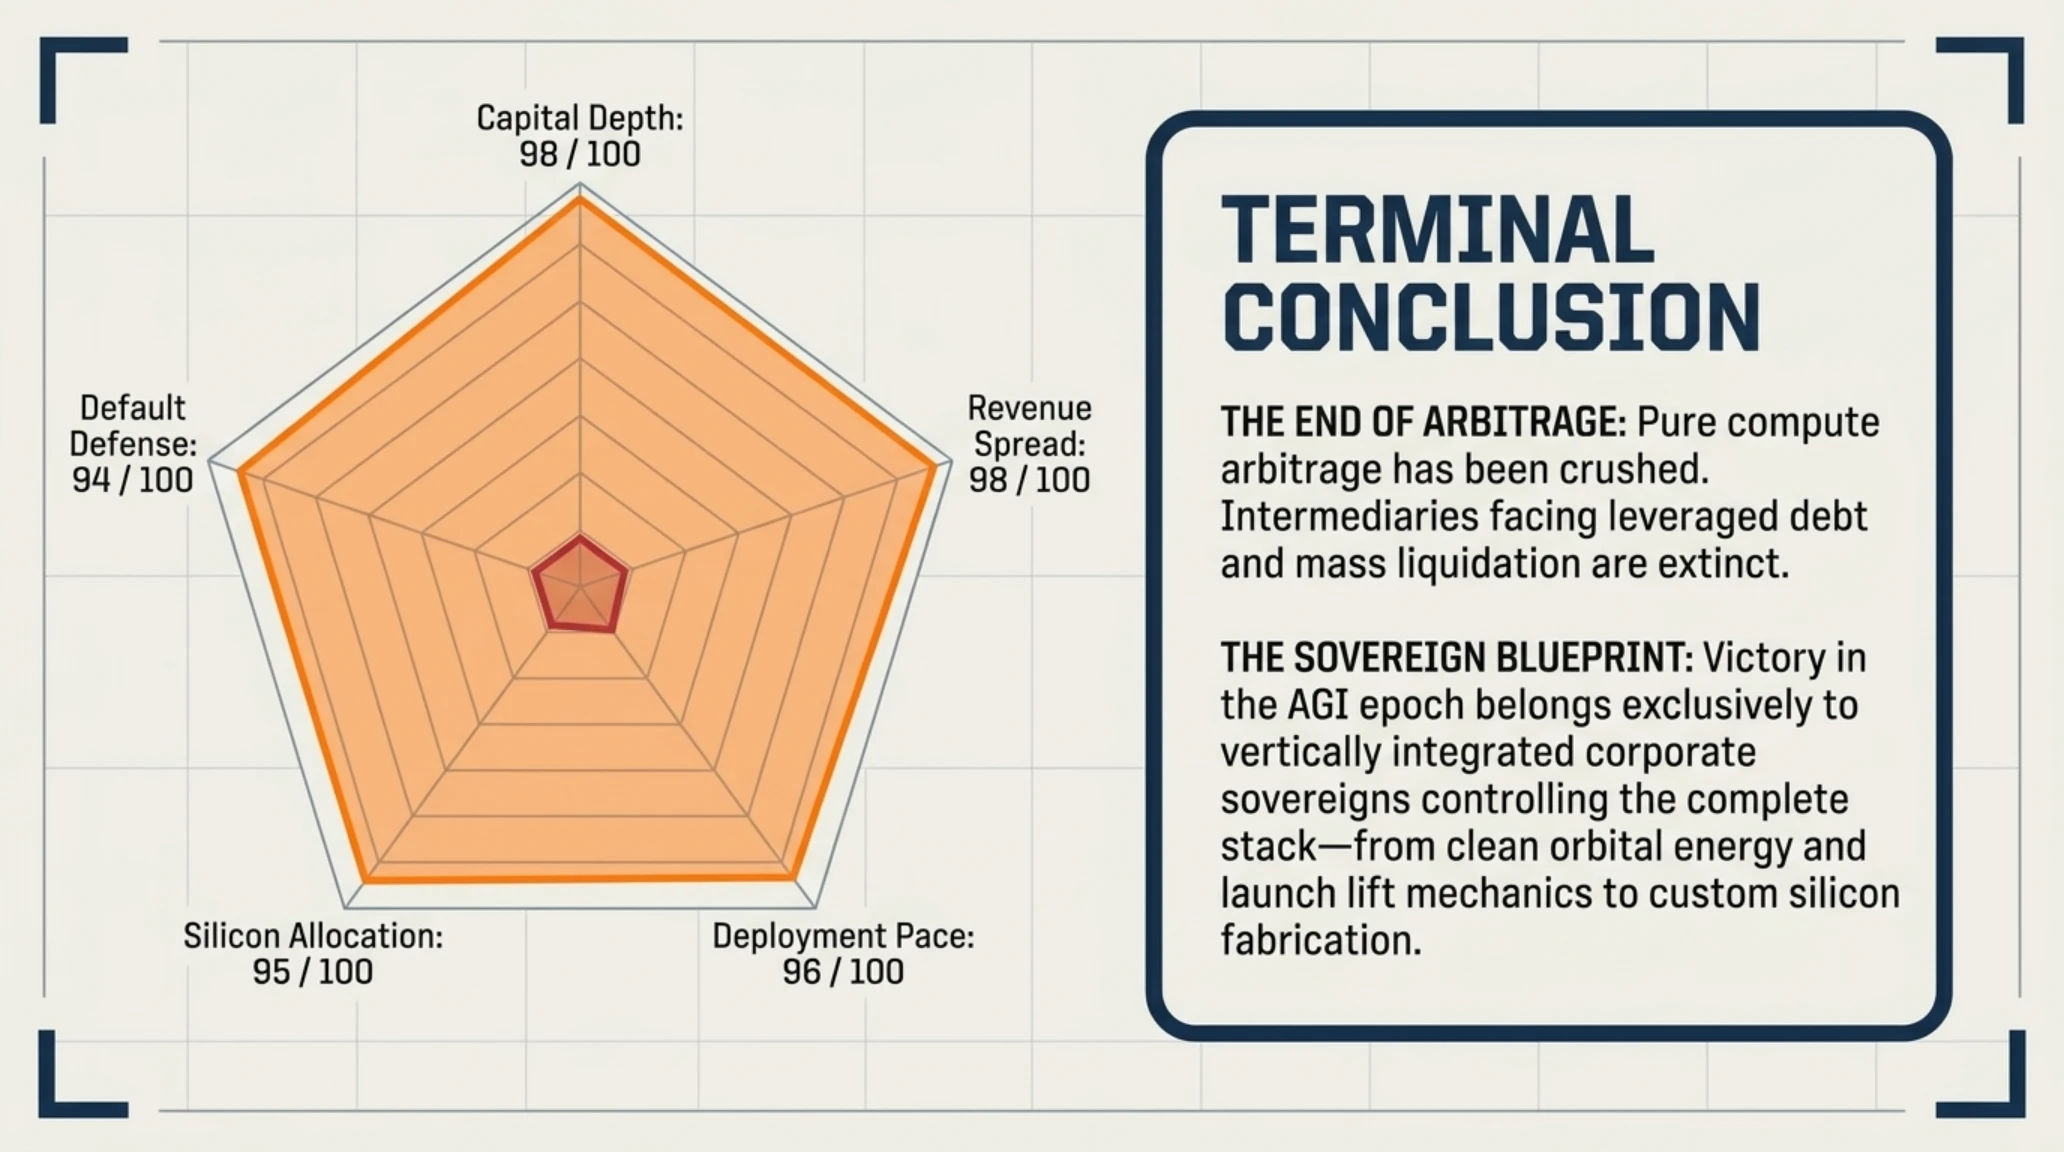
رادار خماسي تليميتري لمخاطر الائتمان ومرونة رأس المال لسبيس إكس
خلاصة التدقيق الراداري: تسجل سبيس إكس درجات شبه كاملة في عمق رأس المال وتنوع مصادر الإيرادات، مما يشيد حصناً تشغيلياً يترك شركات النيوكلاود أحادية النشاط عرضة لمخاطر التصفية والتخلف عن السداد.
📚 الملفات الاستخباراتية المصنفة وذات الصلة في تكين غيم
إذا كنت ترغب في التعمق أكثر واكتشاف أحدث تطورات الذكاء الاصطناعي السيبراني والبنى التحتية المستقلة، فلا تفوت تشريح هذه الملفات الحصرية في تكين غاراج:
مستقبل البنية التحتية الحوسبية 2027: نهاية أوهام المضاربة وبدء عصر السيادة الصناعية
يمثل الانهيار المتوقع لأكثر من 200 شركة نيوكلاود وتأمين سبيس إكس لديون الـ 40 مليار دولار النهاية الحاسمة لمرحلة الإثارة والمضاربة المفرطة في ثورة الذكاء الاصطناعي، وبداية مرحلة التصنيع الصارم والواقعي. لقد ولى إلى غير رجعة العصر الذي كانت فيه أي شركة ناشئة تمتلك بضعة رفوف مستأجرة قادرة على حصد تقييمات بمليارات الدولارات؛ فبحلول عام 2027، ستكون التكلفة الحقيقية لإنتاج الكهرباء، وتوريد ويفرات السيليكون، وتمديد شبكات الليزر الفضائية، هي العوامل الحاسمة في تحديد الفائزين بالذكاء الاصطناعي العام.
إن أرباح المضاربة البسيطة على تأجير الرقائق قد تلاشت تماماً في مواجهة التكامل الرأسي للعمالقة. فالوسطاء الذين اشتروا المعالجات بأسعار الذروة عبر ديون مصرفية عائمة يواجهون اليوم ضغطاً عنيفاً على هوامش الأرباح؛ وعندما يبادر عمالقة مثل أمازون ومايكروسوفت وجوجل وإمبراطورية ماسك إلى بناء رقائق مخصصة وتوليد طاقتهم المستقلة، لا يتبقى أي مجال تجاري لبقاء الوسطاء المستقلين.
في هذا المشهد التكنولوجي الجديد، سيكون النصر حليف الكيانات السيادية المتكاملة التي تسيطر على السلسلة بأكملها: من الطاقة النظيفة ومسارات الإطلاق الصاروخي، إلى هندسة الرقائق وتدريب النماذج الفائقة. ومع دمج سبيس إكس بقدرات xAI الفضائية وشبكة تسلا، شيد إيلون ماسك معقله النهائي في مدار الأرض، واضعاً المنافسين الأرضيين أمام تحدٍ وجودي يفرض إعادة النظر في كافة نماذجهم الاستثمارية القديمة.
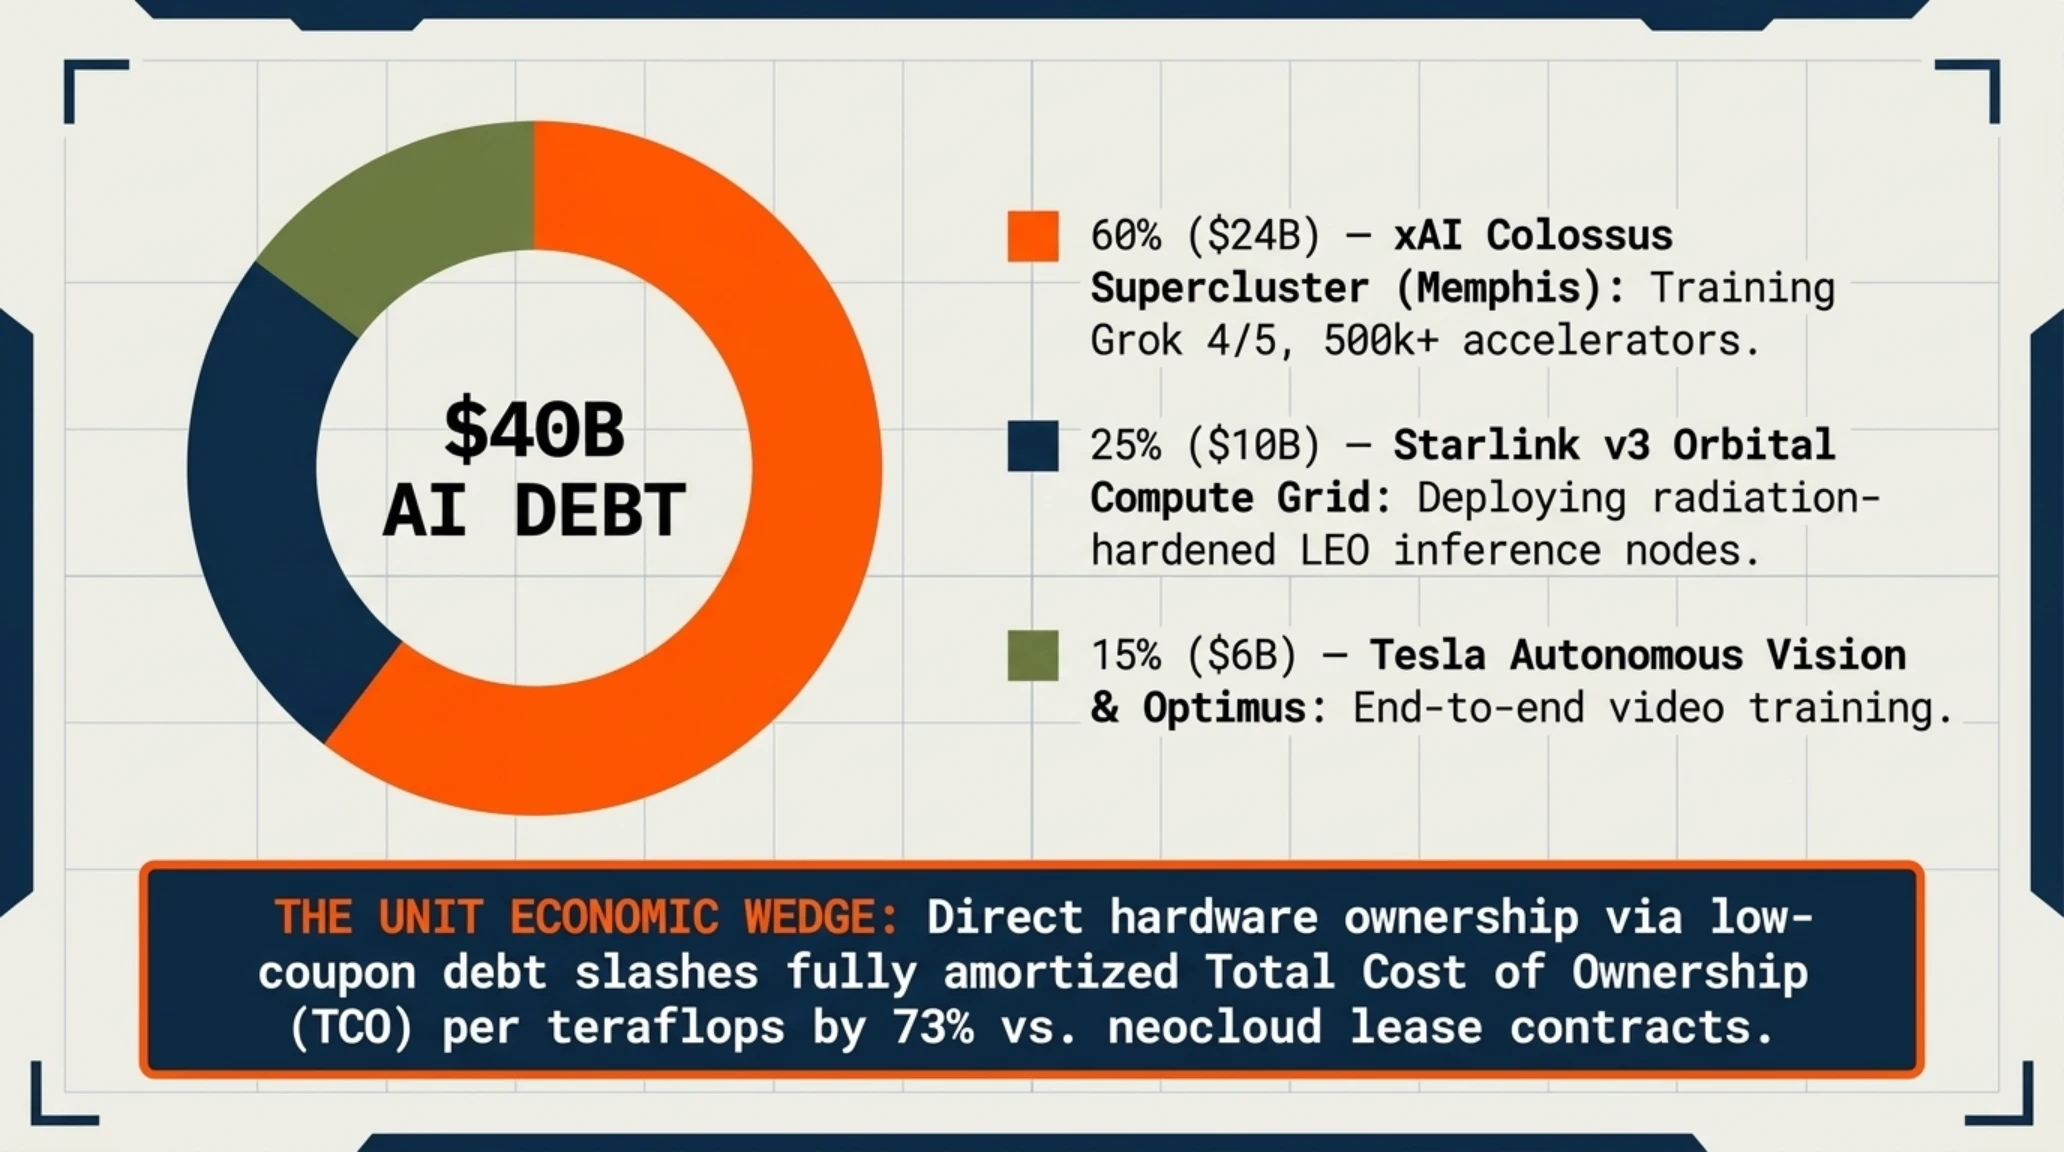
يمثل التحول نحو مراكز البيانات المدارية حلاً جذرياً لأزمات شبكات الطاقة الأرضية واستهلاك مياه التبريد. في المحاكاة الهندسية أعلاه ولوحة القيادة أدناه، تفكيك كمي لكيفية توزيع حزمة الـ 40 مليار دولار بين ركائز إمبراطورية ماسك التقنية.
لوحة بيانات التخصيص الرأسمالي | توزيع استثمارات السيليكون لـ 40 مليار دولار
| القطاع المستهدف لتوزيع السيليكون | الحصة المالية والقيمة | المهمة الهندسية والأثر التكنولوجي |
|---|---|---|
| مجمع الحوسبة الفائقة xAI Colossus | 24 مليار دولار (60%) | تدريب نماذج جروك 4 وجروك 5 متعددة الوسائط بأكثر من 500 ألف معالج إنفيديا. |
| شبكة الحوسبة المدارية Starlink v3 | 10 مليارات دولار (25%) | نشر خوادم استنتاج شمسية في المدار المنخفض للتخلص من اختناقات الشبكات الأرضية. |
| أسطول القيادة الذاتية لتسلا وروبوتات أوبتيموس | 6 مليارات دولار (15%) | تسريع نماذج الرؤية العصبية الشاملة لسيارات تسلا ومحاكاة روبوتات أوبتيموس عالمياً. |
إن دمج هذا الحجم الهائل من القوة الحاسوبية تحت مظلة صناعية وسيادية موحدة يعيد صياغة القواعد الاقتصادية للذكاء الاصطناعي من جذورها. ففي الاقتصاديات السحابية التقليدية، يدفع مطورو النماذج ما بين 3.00 و4.50 دولار لكل ساعة معالج؛ وعلى مدار دورة تشغيلية مدتها ثلاث سنوات، تستنزف عقود الإيجار مئات الملايين من الدولارات دون بناء أصول رأسمالية حقيقية.
في المقابل، فإن الملكية المباشرة للأجهزة المدعومة بقروض منخفضة التكلفة تخفض التكلفة الإجمالية للملكية (TCO) لكل تيرافلوبس بنسبة 73% مقارنة بعقود الإيجار السحابي لدى النيوكلاود. هذا الفارق الهائل في الهوامش يمنح سبيس إكس القدرة على تقديم خدمات الاستنتاج بالتكلفة الحدية للكهرباء، مما يدفع شركات التأجير المستقلة إلى خانة الخسارة الفورية.
وفي الوقت ذاته، يحدث هذا التوسع المالي هزة عنيفة في مصفوفة الطاقة العالمية. فمع توجه مراكز بيانات الذكاء الاصطناعي لاستهلاك أكثر من 6% من إجمالي توليد الكهرباء في الولايات المتحدة، تسببت التعقيدات البيئية وازدحام الشبكات في تجميد مشاريع البنية التحتية الأرضية. ولتدارك هذا المأزق، لجأ عمالقة التكنولوجيا إلى مشاريع الطاقة النووية: فقد تعاقدت مايكروسوفت على إعادة تشغيل مفاعل ثري مايل آيلاند، واستحوذت أمازون على مركز بيانات مجاور لمحطة سسكويهانا النووية، ووقعت جوجل اتفاقيات طويلة الأجل لتطوير المفاعلات النمطية الصغيرة (SMR) مع شركة كايروس باور. ومع ذلك، فإن هذه المشاريع النووية تواجه مسارات تنظيمية معقدة تؤجل التشغيل الفعلي إلى ما بين عامي 2029 و2032.
بالمقابل، تقفز معمارية سبيس إكس المدارية فوق هذه الاختناقات البيروقراطية لعقد كامل؛ ففي المدار المنخفض، تتلقى الخلايا الشمسية إشعاعاً شمسياً صافياً مستمراً طوال 24 ساعة دون تشتت جوي، ويتم التخلص من الحرارة عبر الإشعاع نحو الفراغ الكوني البارد عند 2.7 كلفن دون هدر مياه التبريد. ومن الناحية الديناميكية الحرارية، تستقر مؤشرات كفاءة استخدام الطاقة (PUE) في المراكز الأرضية عند 1.15 إلى 1.20 في أفضل الأنظمة، بينما تحقق الخوادم المدارية مؤشراً يقارب 1.02 لغياب مضخات التبريد الميكانيكية، مما يوفر عشرات الملايين من الدولارات سنوياً.
كما تمنح مراكز البيانات المدارية حصانة جيوسياسية غير قابلة للاختراق؛ فبينما تخضع المنشآت الأرضية للولاية القضائية للدول وتهديدات الحروب الإقليمية ومصادرة الممتلكات أو قطع خطوط الكهرباء، تسبح الخوادم الفضائية في المدار الدولي المحايد تحت حماية الاتفاقيات الفضائية العالمية، ما يجعلها ملاذاً آمناً لبيانات الذكاء الاصطناعي السيادي العالمي.
وتنعكس هذه التحولات بصورة مدمرة على أسواق الائتمان الخاص (Private Credit) في وول ستريت؛ حيث قامت صناديق كبرى مثل بلاكستون وأبولو وبلو أول بتقديم قروض بمليارات الدولارات لشركات النيوكلاود بضمان معالجات H100 السابقة. ومع وصول معالجات بلاكويل المتقدمة وتراجع أسعار الأجهزة القديمة بنسبة تفوق 40%، تواجه هذه الصناديق خفضاً إجبارياً في تقييم أصولها، مما يدفع المقرضين إلى تجميد خطوط الائتمان ورفض تمديد آجال السداد، مؤكداً نبوءة ماسك بحدوث موجة إفلاس وتصفية قضائية تحت الفصل 11 من قانون الإفلاس الأمريكي لأكثر من 85% من وسطاء السحاب بحلول عام 2027.
كما تبرز المعايير الهندسية لمقاومة الإشعاع في المدار كفارق تقني حاسم يحمي استثمارات سبيس إكس؛ فالرقائق الأرضية في مراكز البيانات التقليدية لا تواجه سوى معدلات منخفضة من الأخطاء العشوائية الناتجة عن الجسيمات دون الذرية، بينما تتعرض معالجات المدار المنخفض لإشعاعات كونية مكثفة وعواصف شمسية تؤدي إلى اضطرابات عابرة وتراكم جرعات التأين الضارة. وللتغلب على هذه البيئة الفضائية القاسية، طورت سبيس إكس بروتوكولات حماية متقدمة مستفيدة من ملايين ساعات العمل الميداني لأقمار ستارلينك؛ حيث يتم استخدام تقنية التكرار الثلاثي النمطي (Triple Modular Redundancy - TMR)، وتغليف السيليكون على عوازل متطورة (Silicon-on-Insulator)، مما يضمن استمرار المعالجات في العمل لسنوات طويلة دون انهيار مفاجئ.
بالإضافة إلى ذلك، فإن السعة الحجمية الهائلة لمركبة ستارشيب تعيد صياغة اقتصاديات نشر الأجهزة في الفضاء بالكامل. فبينما تقيد الصواريخ التقليدية الحمولات بأقطار ضيقة تفرض تصميم آليات ميكانيكية معقدة ومكلفة لفتح الألواح والعتاد، يسمح القطر الداخلي لستارشيب البالغ 9 أمتار وحجم الشحن الفسيح بإطلاق رفوف خوادم قياسية كاملة التجهيز ومسبقة التوصيل مباشرة إلى المدار. وتتضمن هذه الوحدات المدارية مشعات حرارية متطورة من الجرافين، مما يتيح لكل رحلة واحدة نشر عدة ميغاوات من القدرة الحوسبية المتكاملة في خطوة واحدة.
وتتفاقم أزمة شركات النيوكلاود مع اقتراب جدار استحقاق الديون لعامي 2026 و2027؛ حيث تشير البيانات المالية إلى استحقاق أكثر من 14 مليار دولار من السندات والديون المضمونة بالعتاد خلال الفصول الأربعة القادمة. ومع انتهاء فترات السماح التي منحتها الصناديق الاستثمارية في بداية طفرة الذكاء الاصطناعي، يجد وسطاء السحاب أنفسهم ملزمين بسداد أقساط بمئات الملايين فصلياً. وفي ظل تراجع أسعار التأجير ورفض أسواق الائتمان تقديم قروض جديدة، يصبح تجديد هذه الديون مستحيلاً رياضياً، لتبدأ التصفية الشاملة للأصول بخصومات تصل إلى 40 سنتاً للدولار لصالح الكيانات السيادية الكبرى.
التسلسل الزمني للتحولات | كرونولوجيا معركة السيليكون والاقتراض الاستراتيجي
| المحطة الزمنية | الحدث المحوري والتحول الصناعي | الإنجاز الهندسي والأثر الاستثماري |
|---|---|---|
| 2023 - 2024 | انفجار ثورة الذكاء الاصطناعي وصعود النيوكلاود | جمع مليارات الدولارات من الديون الخاصة لشراء معالجات H100 واحتكار التأجير السحابي. |
| منتصف 2024 | تشغيل مجمع ممفيس كولوسوس التابع لـ xAI | نشر 100 ألف معالج مبرد بالسائل في 122 يوماً عبر شبكة كهرباء خاصة بطاقة 150 ميغاوات. |
| أكتوبر 2026 | إغلاق صفقة ديون سبيس إكس بـ 40 مليار دولار | تأمين تمويل ممتاز بفائدة 5.2%، وإطلاق التحذير بانهيار النيوكلاود، وحجز رقائق بلاكويل. |
| 2027 - 2028 | إطلاق أقمار Starlink v3 والحوسبة الفضائية | تصاعد رحلات ستارشيب وتدشين أولى خوادم الذكاء الاصطناعي الشمسية العاملة في المدار. |
منحنى انكماش السوق | مؤشر احتمالية بقاء شركات النيوكلاود
تحليل ديناميكيات السوق: مع إغلاق أسواق الائتمان وتراجع القيمة السوقية للعتاد، ستعجز 85% من شركات تأجير المعالجات عن سداد التزاماتها المالية لتختفي تماماً من السوق.
توضح المحاكاة الهندسية الحرارية أعلاه آلية التخلص من الحرارة بالإشعاع في فراغ الفضاء عند 2.7 كلفن دون استهلاك قطرة ماء أرضية واحدة.
يمنح هذا التبريد الإشعاعي الفضائي مراكز البيانات المدارية حصانة كاملة ضد أزمات الجفاف والتشريعات البيئية الصارمة التي تقيد نمو المراكز الأرضية.
تربط حزم الليزر البصري فائقة السرعة بين خوادم الفضاء والشبكات الأرضية المستقلة بسرعة تفوق الألياف الضوئية البحرية بنسبة 40% وبزمن استجابة فائق الصغر.
هذا التكامل الشبكي الشامل يمكن نماذج الذكاء الاصطناعي من العمل كشبكة عصبية عالمية متماسكة ومحصنة ضد أي انقطاع جغرافي أو عسكري.
- الحصول على أرخص تكلفة رأس مال (5.2%) بفضل التصنيف الائتماني الاستثماري الممتاز لسبيس إكس.
- دعم الميزانية بتدفقات نقدية مستمرة ومضمونة تبلغ 11 مليار دولار سنوياً من ستارلينك وإطلاق الصواريخ.
- ضمان حصة مسبقة ذات أولوية لمعالجات بلاكويل وروبين المتقدمة من إنفيديا ومصانع TSMC.
- نقل معالجة الذكاء الاصطناعي المكثفة إلى الفضاء وتجاوز اختناقات شبكات الكهرباء والمياه الأرضية.
- بناء تكامل تقني استثنائي يجمع بين مجمع ممفيس كولوسوس، وشبكة ستارلينك، وروبوتات تسلا.
- مخاطر استهلاك السيليكون السريع في حال حدوث ركود مؤقت في الطلب التجاري على الذكاء الاصطناعي.
- أعباء سداد سنوية كبيرة قد تشكل ضغطاً في حال حدوث اضطرابات مفاجئة في جدول الإطلاقات الفضائية.
- تسريع إفلاس مئات الشركات الناشئة وتركيز البنية التحتية الرقمية العالمية في يد كيان واحد.
حكم تيكين النهائي والمصادر المؤسسية المعتمدة
سقوط الوسطاء وصعود إمبراطورية الفضاء والسيليكون
تفوقت سبيس إكس على رهانات رأس المال التقليدية عبر اقتراض مهيكل بقيمة 40 مليار دولار محمي بفيزياء المدارات وعوائد ستارلينك، لتغلق ملف النيوكلاود نهائياً.
- كوين ديسك (CoinDesk): تقرير حصري حول صفقة ديون سبيس إكس بـ 40 مليار دولار وتحذير ماسك للنيوكلاود
- بلومبرغ للأسواق (Bloomberg Markets): تحليل معمق لتدفقات ستارلينك النقدية وهيكلية السندات القابلة للاسترداد
- رويترز للتكنولوجيا (Reuters Technology): تحقيق استقصائي حول اختناقات تغليف رقائق بلاكويل في TSMC وأزمة الائتمان الخاص
الأسئلة الشائعة والتحليل التقني والمالي
لماذا اقترضت سبيس إكس 40 مليار دولار بدلاً من طرح أسهم جديدة أو تمويل رأس المال الجريء؟
الاعتماد على الديون المؤسسية منخفضة الفائدة (5.2% بفضل التصنيف الائتماني الممتاز) يمنح المساهمين الحاليين القدرة على حشد سيولة هائلة فوراً لحجز الرقائق النادرة دون تخفيف حصص ملكيتهم في الشركة.
ما هو التعريف الدقيق لشركات النيوكلاود (AI Neoclouds)؟
هي شركات سحابية ناشئة متخصصة مثل CoreWeave و Lambda Labs يعتمد نموذج عملها كلياً على شراء معالجات الرسومات بالديون وإعادة تأجيرها بالساعة لمطوري الذكاء الاصطناعي دون امتلاك منصات برمجية شاملة أو تنوع في الإيرادات.
لماذا تواجه شركات النيوكلاود خطر الإفلاس وتجميد خطوط الائتمان؟
لأن أسواق الديون أغلقت أبوابها أمام الشركات التي تفتقر لمصادر دخل مستقلة عن مراكز البيانات، ومع انخفاض أسعار التأجير السحابي وسرعة تقادم المعالجات القديمة، عجزت هذه الشركات عن سداد أقساط فوائد الديون المرتفعة.
هل تخطط سبيس إكس أو xAI للاستحواذ على شركات النيوكلاود المتعثرة؟
كلا؛ فقد أكد إيلون ماسك أن شراء هذه الشركات 'لا معنى له على الإطلاق'، لأن مراكز البيانات المستأجرة والعتاد المتقادم لا يمتلكان أية قيمة استراتيجية مقارنة بشراء معالجات بلاكويل وروبين الحديثة مباشرة من المصانع.
كيف يعمل التكامل الهندسي والتقني بين سبيس إكس وستارلينك و xAI؟
عوائد ستارلينك البالغة 6.6 مليار دولار تضمن سداد القروض، وصواريخ ستارشيب تخفض كلفة الإطلاق إلى ما دون 100 دولار/كغ، وأقمار ستارلينك v3 تستضيف خوادم الذكاء الاصطناعي في الفضاء، وتصب كل هذه القدرات في تدريب نماذج جروك وتسلا.
كيف تحل مراكز البيانات المدارية أزمة الطاقة والمياه الخانقة على الأرض؟
في المدار الفضائي، تتلقى الألواح الشمسية طاقة ضوئية تفوق طاقة الأرض بنسبة 30% على مدار الساعة، ويتم التخلص من الحرارة بالإشعاع في فراغ الفضاء عند 2.7 كلفن دون استهلاك قطرة ماء واحدة أو الضغط على شبكات الكهرباء الأرضية.
وسائل التواصل الاجتماعي
اتصل بنامعرض صور إضافي: تيكين أناليسيس | ديون سبيس إكس بـ40 مليار دولار وانهيار النيوكلاود