تکین آنالیز | بدهی ۴۰ میلیارد دلاری اسپیسایکس؛ زنگ خطر ایلان ماسک برای نابودی نئوکلاودها
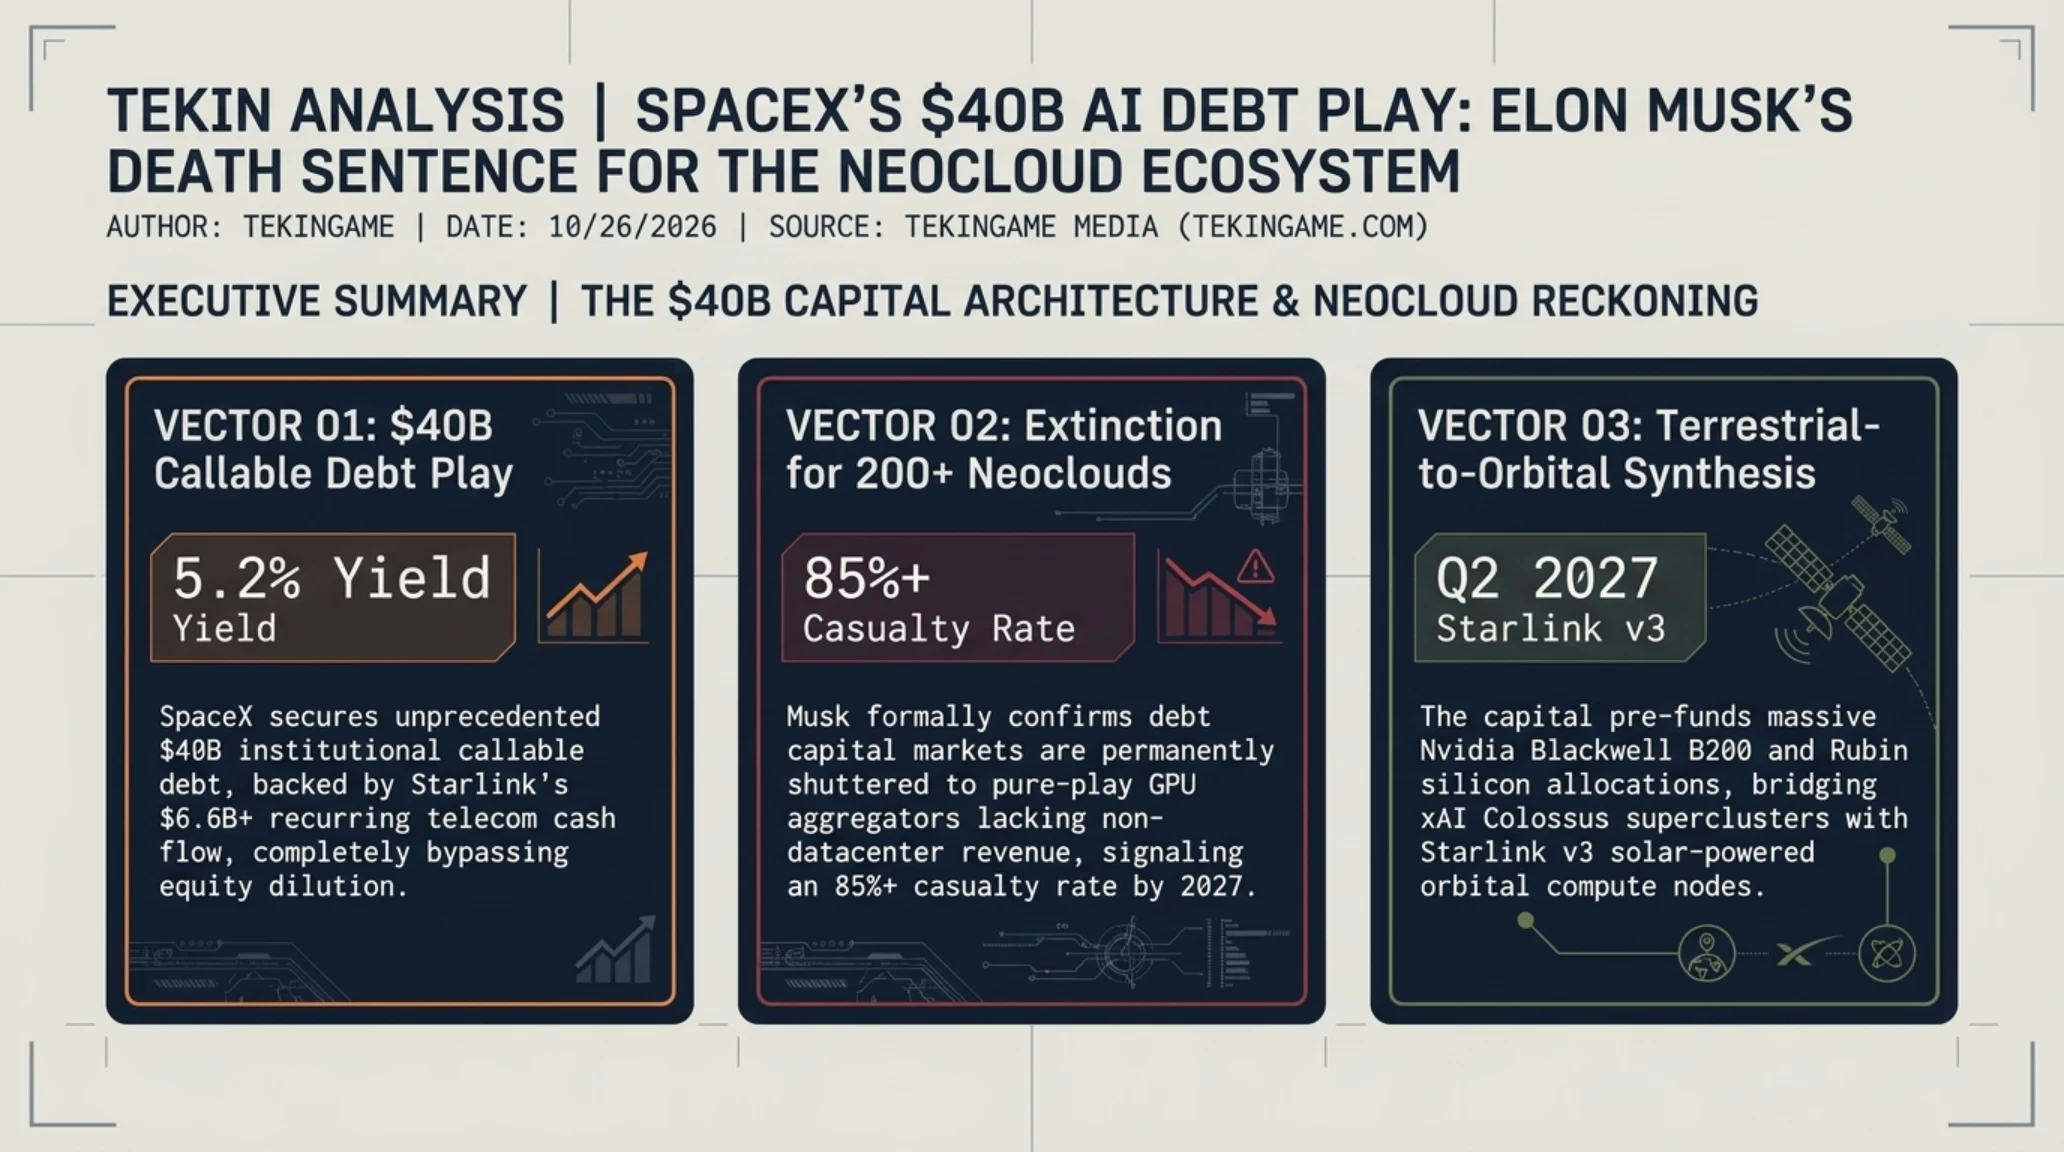
در ۲۶ اکتبر ۲۰۲۶، دنیای زیرساختهای محاسباتی و والاستریت با بیانیهای خیرهکننده از سوی ایلان ماسک تکان خورد: شرکت فضایی اسپیسایکس (SpaceX) موفق به نهاییسازی یک توافقنامه استقراض مالی ساختاریافته به ارزش تاریخی ۴۰ میلیارد دلار شده است؛ اعتباری عظیم که منحصراً برای پیشخرید حجم بیسابقهای از پیشرفتهترین پردازندههای گرافیکی هوش مصنوعی و شتابدهندههای سیلیکونی با موعد تحویل در سهماهه اول و دوم سال ۲۰۲۷ تخصیص یافته است. اما آنچه این خبر را از یک معامله خرید سازمانی فراتر برد، زنگ خطری بیرحمانه بود که ماسک بلافاصله در شبکه اجتماعی X به صدا درآورد: مرگ دستهجمعی و انقراض بیش از ۲۰۰ ارائهدهنده ابری مستقل هوش مصنوعی موسوم به نئوکلاودها (AI Neoclouds).
ماسک با صراحتی تکاندهنده اعلام کرد که بازارهای بدهی و اعتبارات بینالمللی «تقریباً به طور کامل جریان نقدینگی را به روی هر شرکتی که درآمدی پایدار و مستقل از دیتاسنترهای هوش مصنوعی ندارد مسدود کردهاند». این اظهار نظر به منزله اعلان مرگ رسمی برای اکوسیستمی از شرکتهای نوپاست که در سه سال گذشته صدها میلیارد دلار بدهی پرریسک را برای خرید شتابدهندههای انویدیا انبار کرده بودند، با این فرض خوشبینانه که عطش بیپایان استارتاپها برای کرایه این چیپها برای همیشه تداوم خواهد داشت. با تغییر ناگهانی شرایط اعتباری جهان و افزایش نرخ بهره واقعی، بازی وارد مرحله تصفیه وحشیانه شده است؛ جایی که تنها غولهای دارای ترازنامه آهنین بقا خواهند یافت.
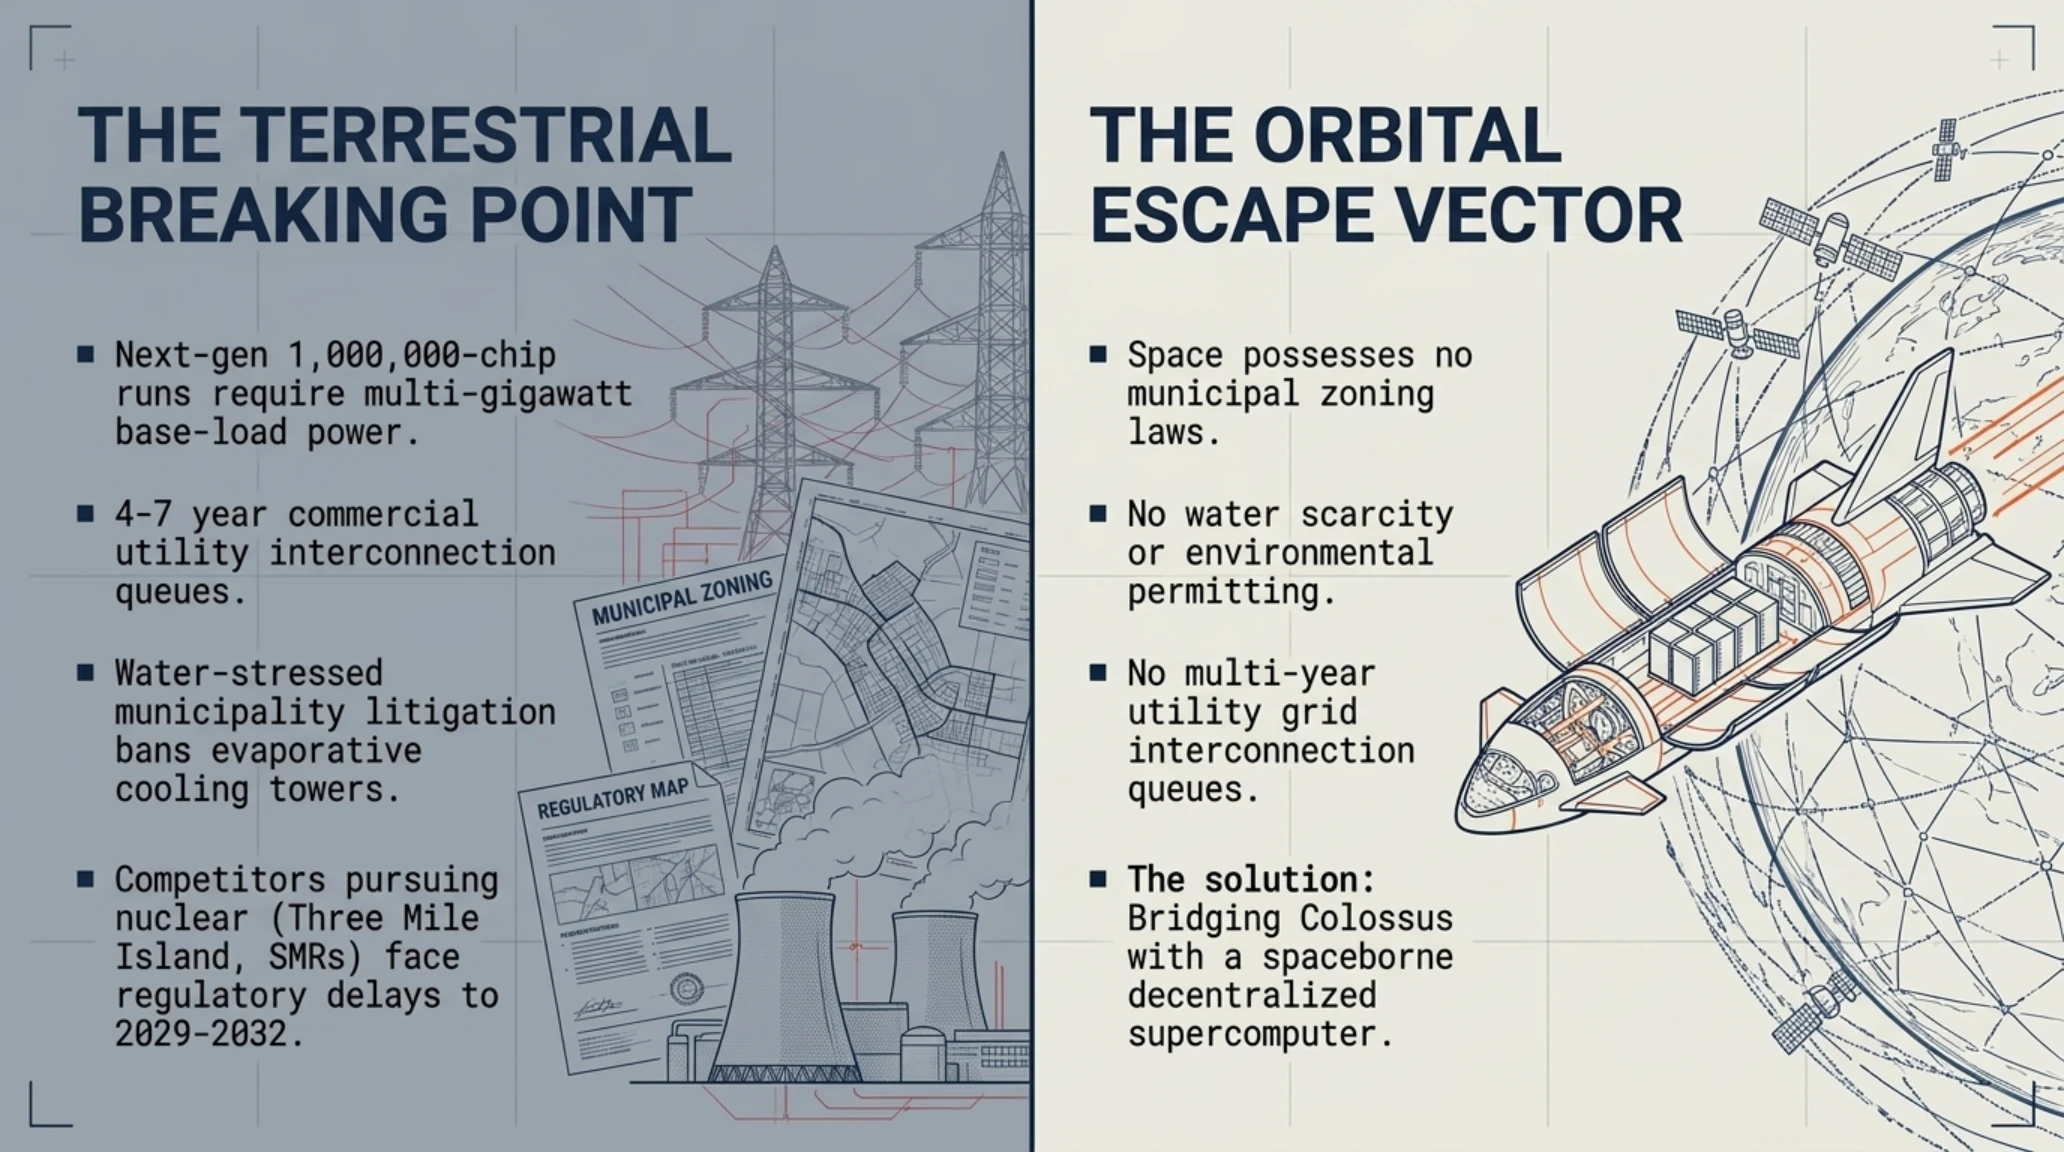
در کانون این تحول ژئواکونومیک، پارادوکسی عمیق نهفته است: چرا یک شرکت هوافضا و سازنده موشکهای مداری باید ۴۰ میلیارد دلار وام برای چیپهای پردازش عصبی دریافت کند؟ پاسخ این معما، درک نقشه مهندسی بزرگ ایلان ماسک برای ادغام زنجیره ارزش فضایی، مخابراتی و هوش مصنوعی است. همانطور که پیشتر در تحلیلهای جامع تکین مورنینگ درباره استقراض ۴۰ میلیارد دلاری اسپیسایکس و گزارشهای تکین گیم درباره بازگشت شتاب ماهوارههای استارلینک کالبدشکافی کردیم، زیرساخت محاسباتی زمین با گلوگاههای فیزیکی ویرانگری در تامین برق مگاواتی و آب خنککننده مواجه شده است، و امپراتوری ماسک در حال انتقال تدریجی این گره کور محاسباتی به مدار زمین است.
قمار ۴۰ میلیارد دلاری اسپیسایکس؛ تبدیل غول هوافضا به بزرگترین انبار پردازشی جهان
تحلیل دقیق ساختار بدهی ۴۰ میلیارد دلاری اسپیسایکس نشان میدهد که این توافقنامه با ابزارهای بدهی قابل بازخرید (Callable Debt) و تسهیلات اعتباری ساختاریافته توسط کنسرسیومی از بزرگترین بانکهای سرمایهگذاری والاستریت از جمله جیپی مورگان و مورگان استنلی طراحی شده است. نرخ بهره این تسهیلات به دلیل رتبه اعتباری ممتاز و درجه سرمایهگذاری (Investment-Grade) اسپیسایکس، بسیار پایینتر از وامهای فاجعهبار با بهره دورقمی است که استارتاپهای نئوکلاود به صندوقهای دارایی خصوصی تعهد دادهاند. این برتری اعتباری به اسپیسایکس اجازه میدهد بدون رقیق کردن ارزش سهام سهامداران خود، حجم عظیمی از پردازندههای نسل بلکول Ultra B200، B300 و معماری آتی Vera Rubin را به طور مستقیم از انویدیا پیشخرید کند.
اما هدف عملیاتی این حجم عظیم از پردازش چیست؟ در وهله اول، این شتابدهندهها ستون فقرات پردازشی شرکت هوش مصنوعی xAI و کلاستر افسانهای کولوسوس (Colossus) در ممفیس را تقویت خواهند کرد. کلاستر کولوسوس که هماکنون با بیش از ۱۰۰ هزار پردازنده H100 و B200 به عنوان فشردهترین ابررایانه جهان شناخته میشود، برای آموزش مدلهای چندوجهی Grok 4 و Grok 5 به مقیاسهای فراتر از نیم میلیون تراشه نیاز دارد. اما فراتر از زمین، اسپیسایکس در حال طراحی نسل بعدی ماهوارههای منظومه استارلینک (Starlink v3) است که مجهز به شتابدهندههای استنتاج عصبی فشرده و سیستمهای رله لیزری فرکانس بالا هستند تا پردازش دادههای مکانی، هدایت ایجنتهای خودمختار و فشردهسازی اینترنت جهانی را مستقیماً در لایه ترموسفر زمین به انجام برسانند.
این همافزایی محاسباتی، مفهوم سنتی مرزبندی میان کمپانیهای فناوری را نابود ساخته است. اسپیسایکس دیگر صرفاً یک ارائهدهنده خدمات پرتاب راکت یا یک اپراتور اینترنت ماهوارهای نیست؛ این کمپانی به یک شاهراه چندبعدی زیرساختی مبدل گشته که در آن نیروی پرتاب موشک استارشیپ، پهنای باند فضایی استارلینک، الگوریتمهای هوش مصنوعی xAI و ناوگان روباتیک تسلا اپتیموس در قالب یک ترازنامه واحد به گردش درمیآیند. این مدل کسبوکار یکپارچه افقی و عمودی، سدی غیرقابل نفوذ در برابر رقبایی پدید آورده که ناچارند برای هر جزء از زنجیره ارزش خود به تامینکنندگان بیرونی باج بدهند.
اشراف اطلاعاتی و ۶ بردار استراتژیک در یک نگاه
آناتومی بحران نئوکلاودها؛ چرا ۲۰۰ ارائهدهنده ابری هوش مصنوعی در آستانه ورشکستگی هستند؟
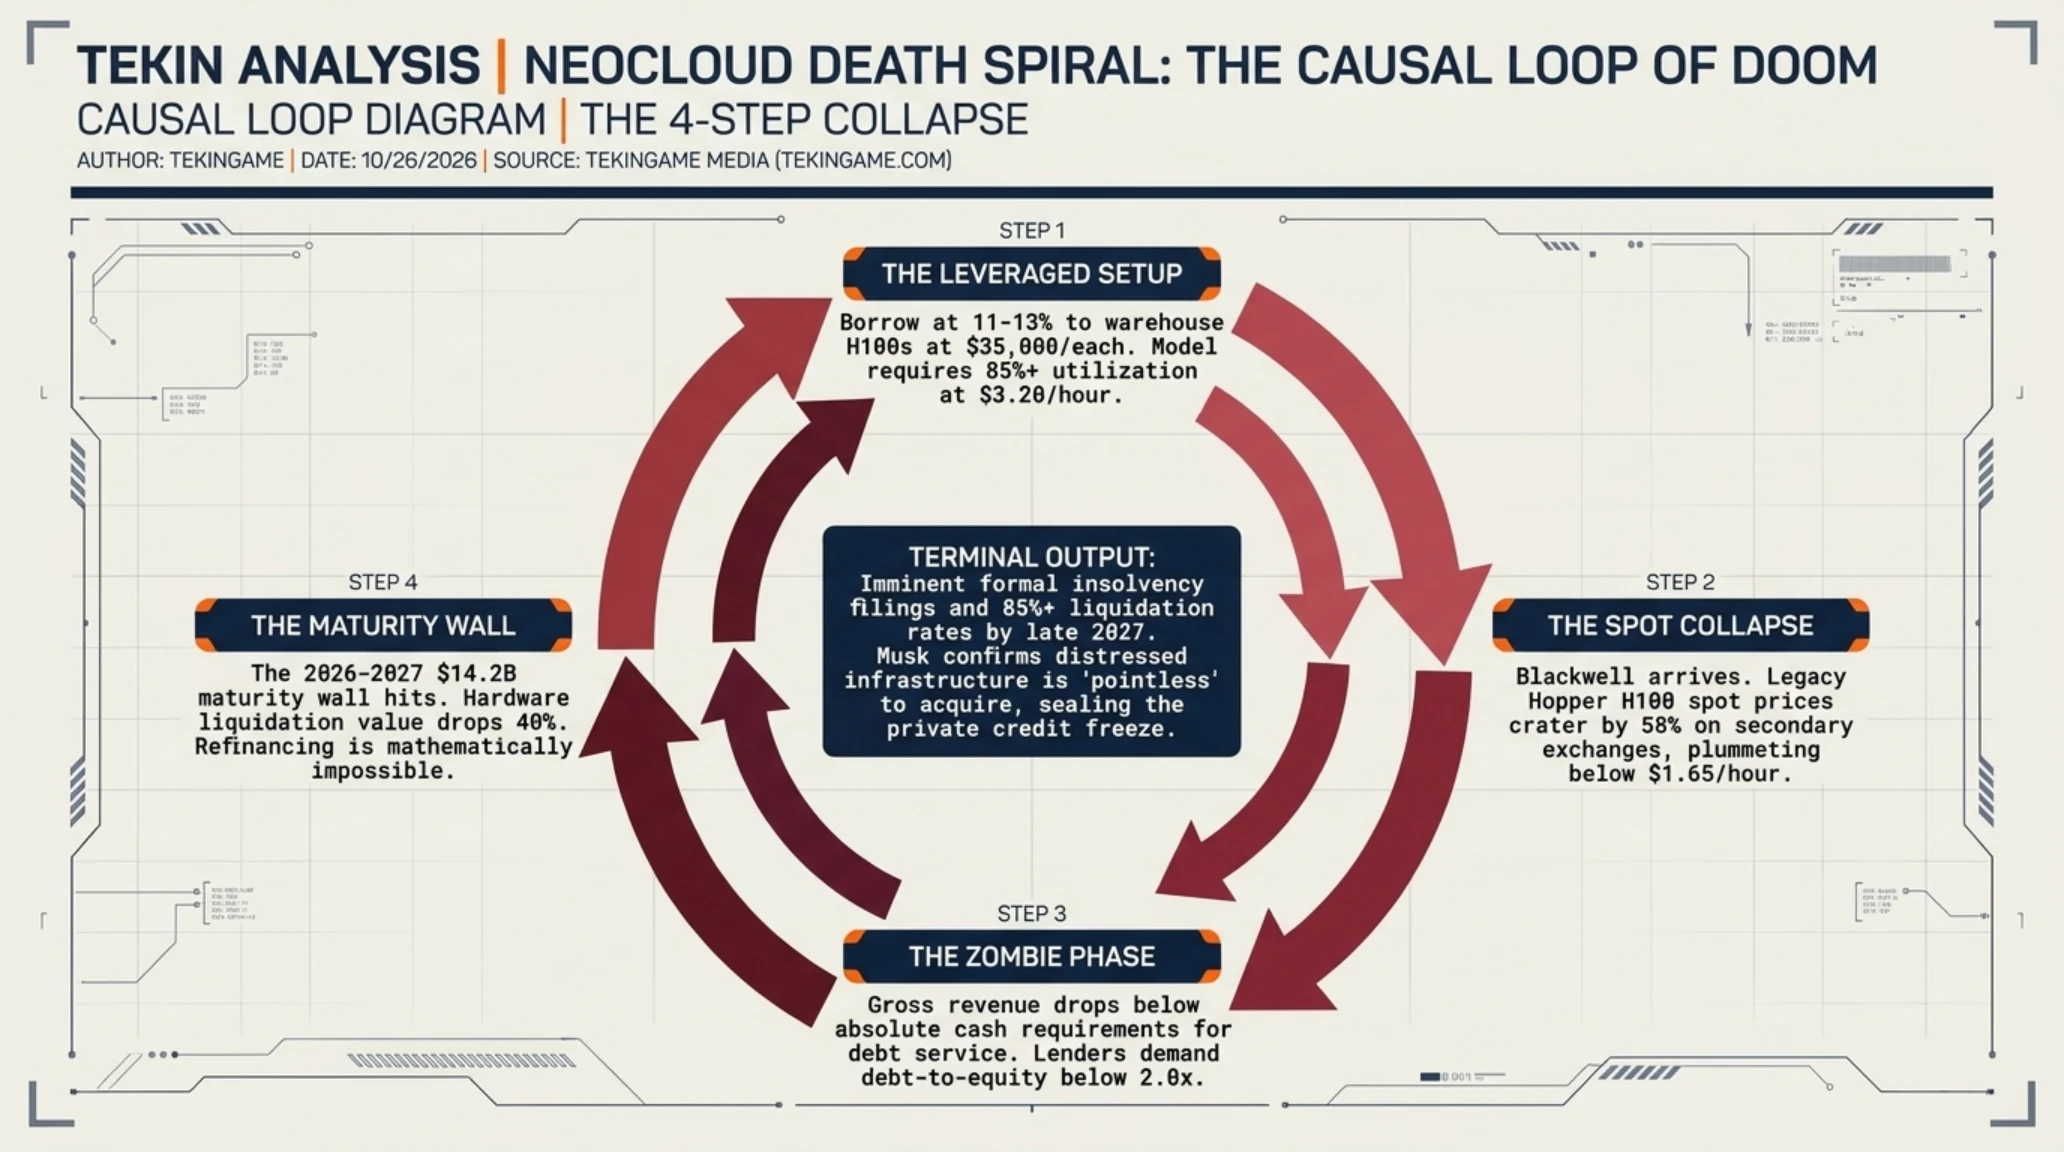
برای درک عمق هشداری که ایلان ماسک صادر کرد، باید به مدل اقتصادی شکننده نئوکلاودها (مانند CoreWeave، Nebius، Lambda Labs و Crusoe) نگاهی موشکافانه انداخت. در فاصله سالهای ۲۰۲۳ تا ۲۰۲۵، با هجوم بیسابقه بازار به سوی مدلهای زبانی بزرگ، شرکتهای بزرگ فناوری مانند مایکروسافت، گوگل و آمازون با کمبود شدید سرور مواجه شدند. در این خلاء، دهها استارتاپ با تامین مالی سنگین از سوی صندوقهای سرمایهگذاری خطرپذیر (VC) و با وثیقهگذاری خودِ چیپهای فیزیکی H100 اقدام به دریافت وامهای میلیاردی کردند تا خوشههای سرور را راهاندازی و به قیمتهای گزاف به پژوهشگران کرایه دهند.
این مدل تا زمانی که تقاضا بینهایت بود و نرخ بهره در سطوح پیشبینیپذیر قرار داشت کارایی ظاهری داشت. اما در اواخر سال ۲۰۲۶، سه شوک سهمگین ارکان این تجارت را متلاشی کرد: نخست، کاهش شدید قیمت اجاره ساعتی پردازندهها در اثر ورود نسل جدید تراشهها و کارآمدتر شدن الگوریتمهای استنتاج (مانند مدلهای فشرده و تکنیکهای کوانتیزاسیون). دوم، استقرار دیتاسنترهای اختصاصی غولهای فناوری (مانند کلاستر کولوسوس xAI و خوشههای اختصاصی متا) که نیاز آنان به کرایه سرورهای گرانقیمت خارجی را به صفر نزدیک کرد. و سوم، سررسید اصل و فرع بدهیهای سنگین نئوکلاودها در شرایطی که درآمد عملیاتی آنان کفاف هزینههای استهلاک را نمیدهد.
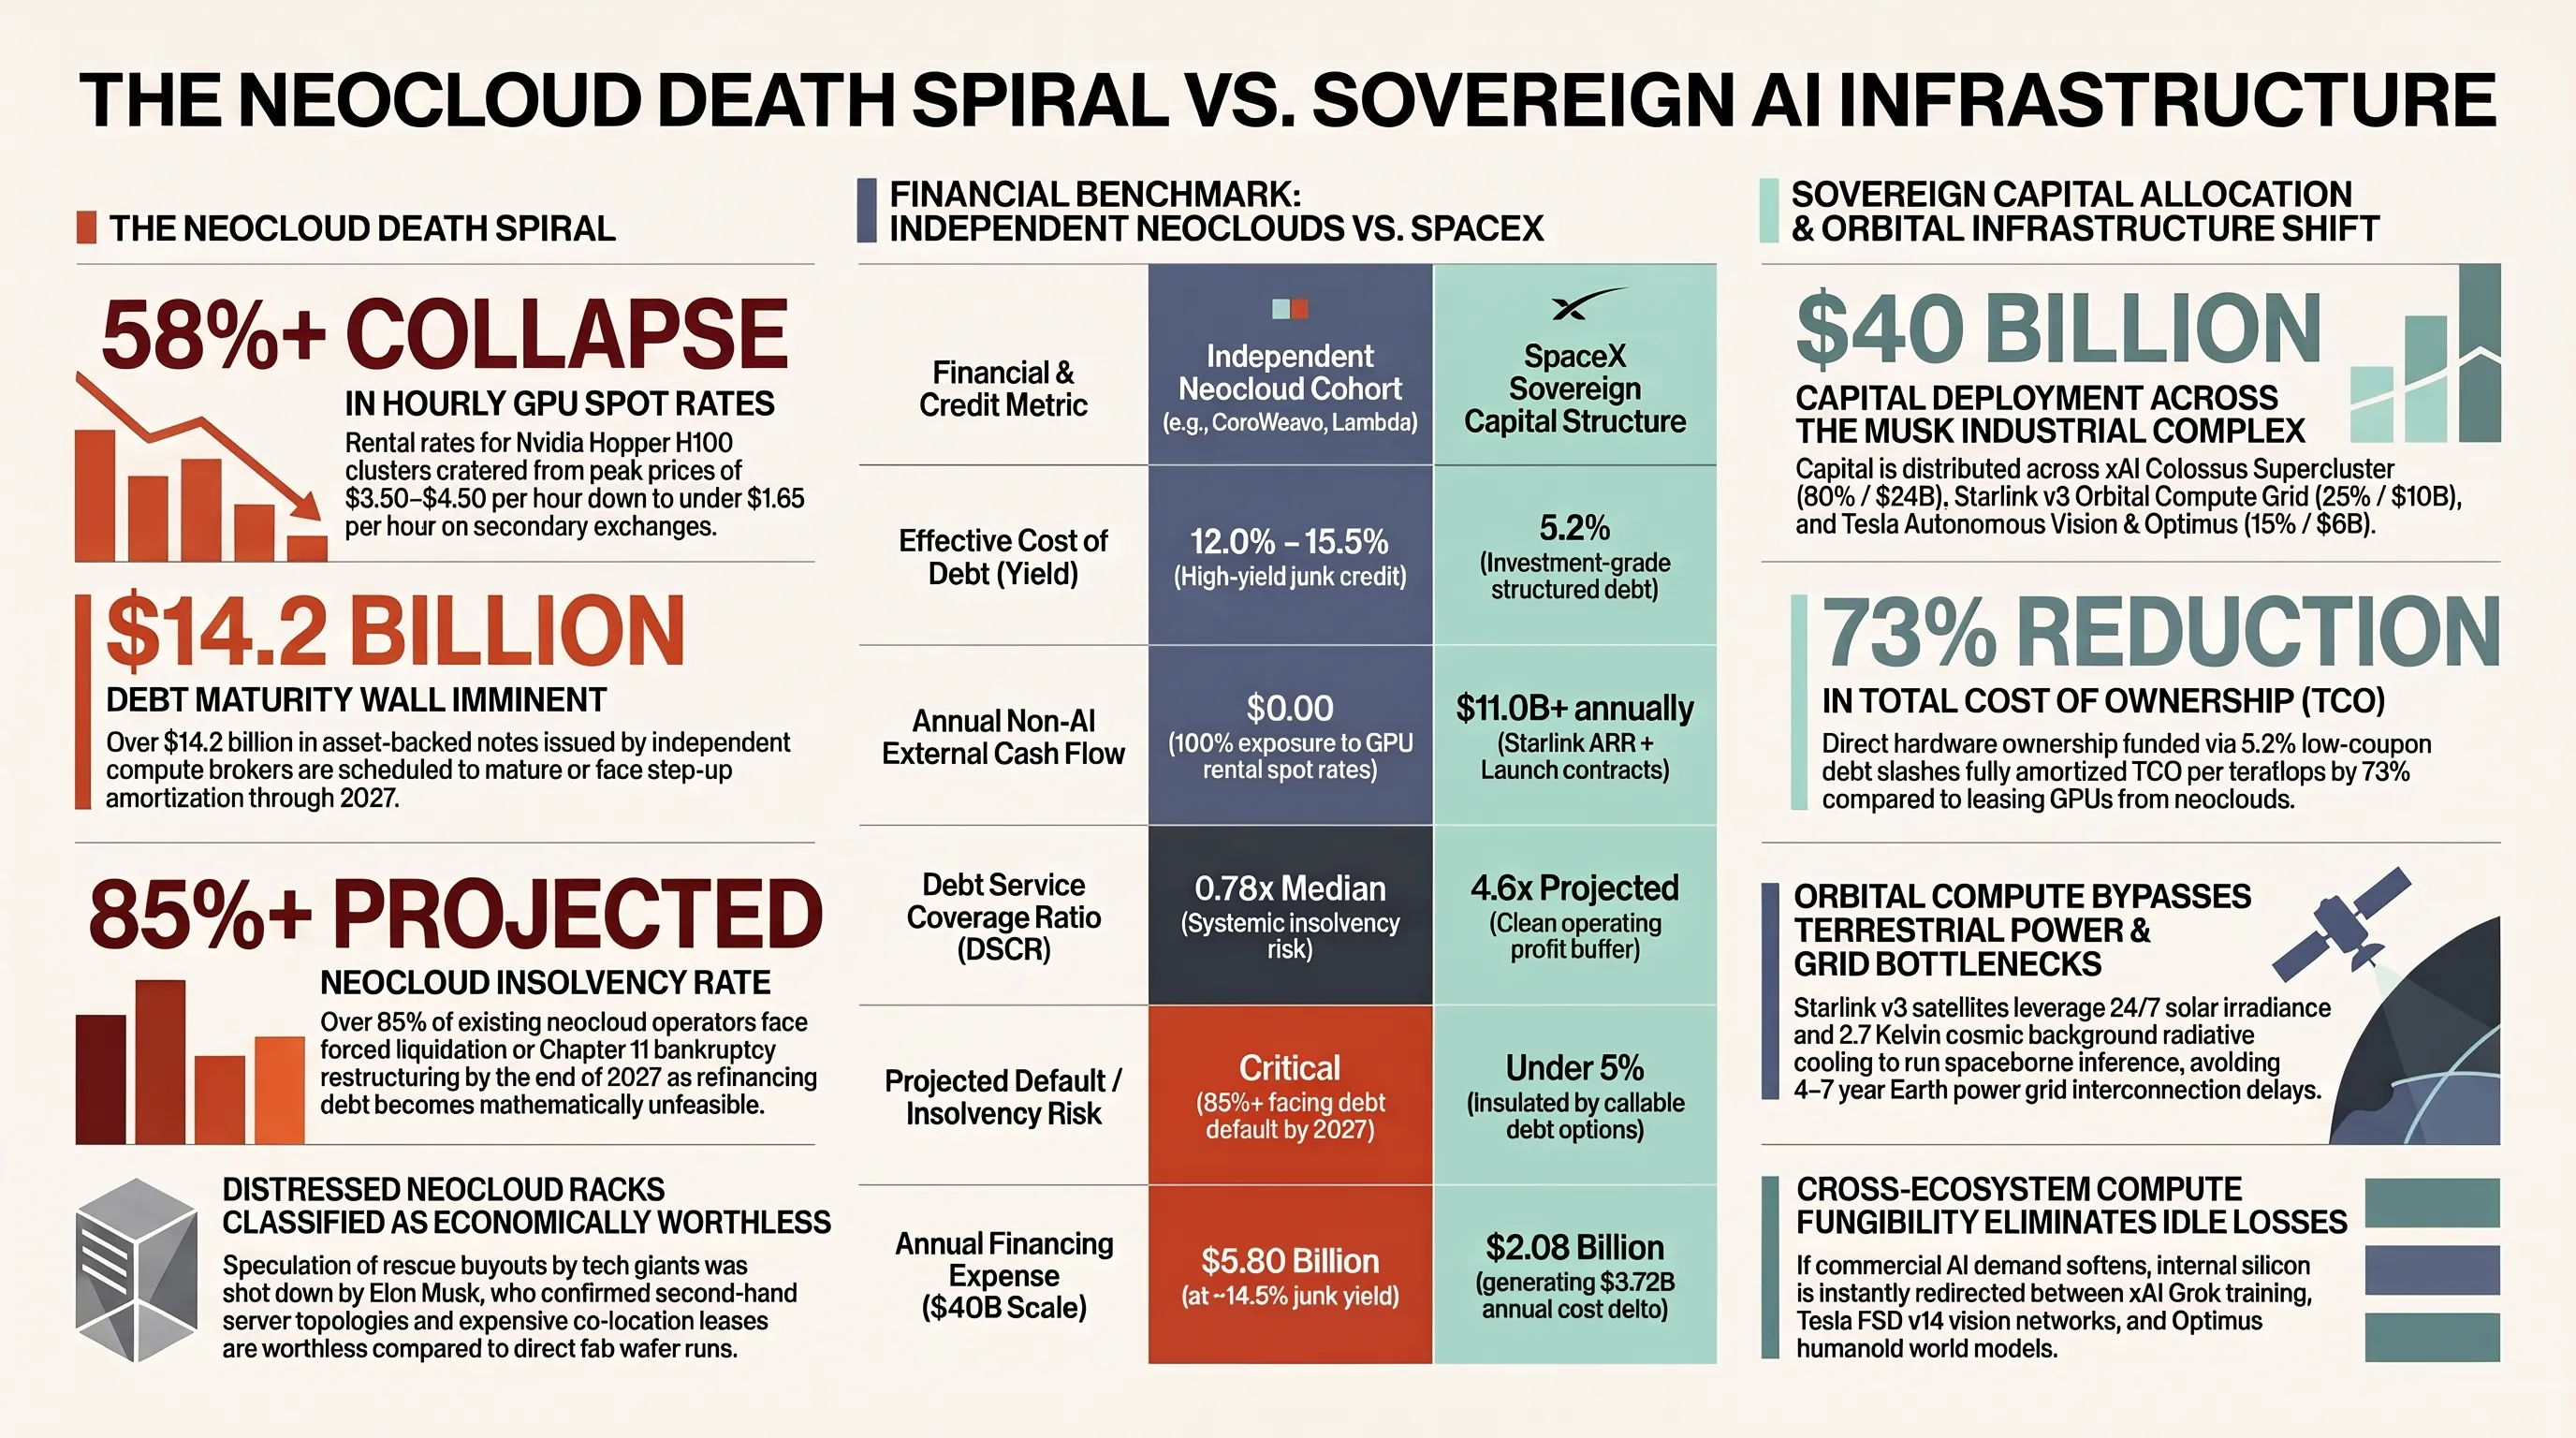
گزارشهای تحلیلی موسسه گارتنر نشان میدهد که بیش از ۸۵ درصد از نئوکلاودهای مستقل در جهان با حاشیه سود منفی شدید فعالیت میکنند و در صورت عدم تزریق سرمایه اضطراری، در نیمه نخست سال ۲۰۲۷ با بحران نقدینگی و اعلام ورشکستگی روبرو خواهند شد. ماسک این پدیده را با تعبیر بیرحمانه «مرگ در سطح ماهیهای کوچک و ادغام اجباری» (Guppy-level death and consolidation) توصیف کرد؛ هشداری که تایید میکند دوران دلالی و اجاره ساده شتابدهندهها به پایان رسیده و صنعت وارد عصر ادغام سرد و خشن شده است.
جعبه اصطلاحات مالی و پردازشی تکین
اهرمهای مالی غیرقابل رقابت؛ ترازنامه طلایی استارلینک چگونه بدهی پردازشی را هضم میکند؟
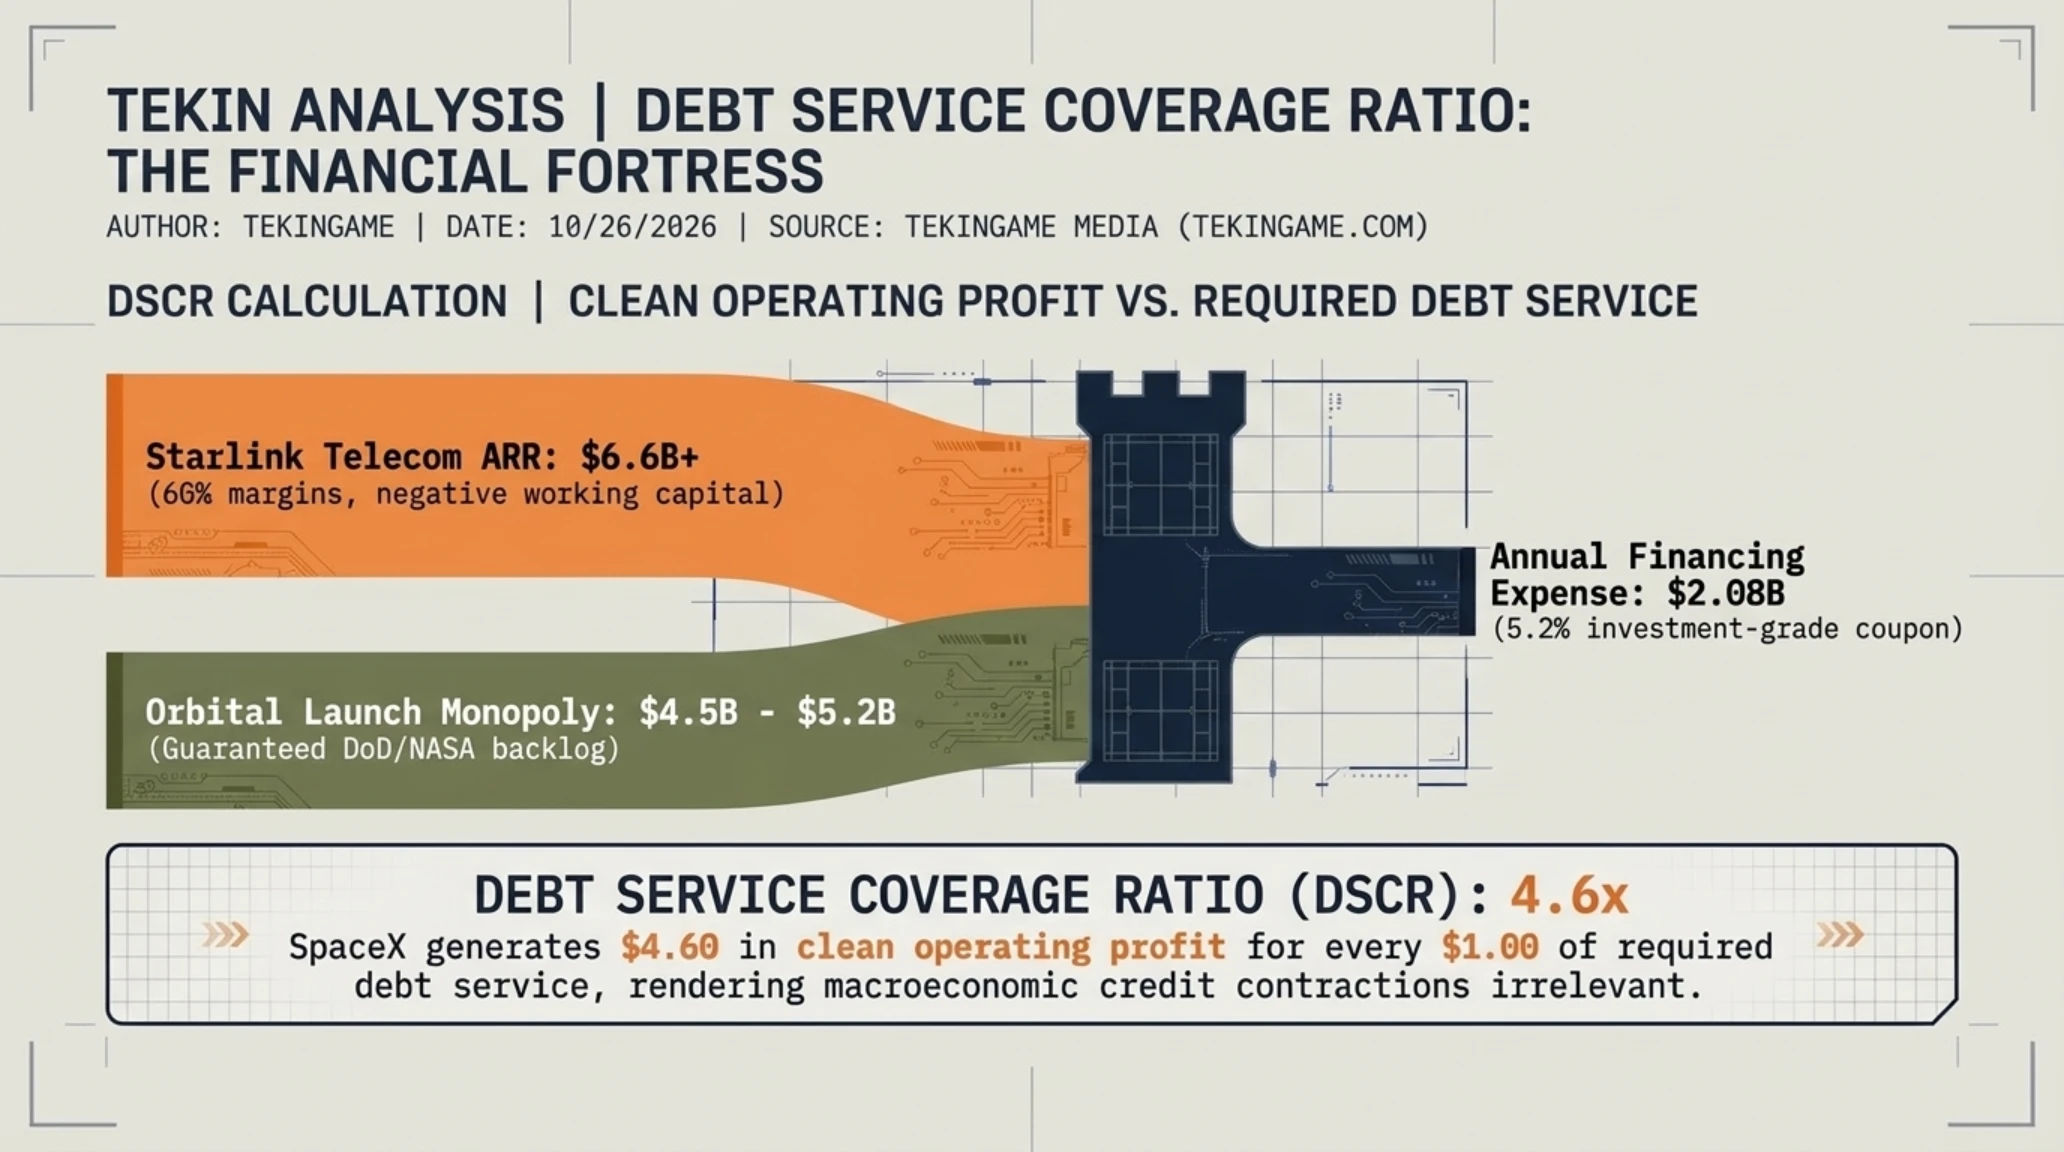
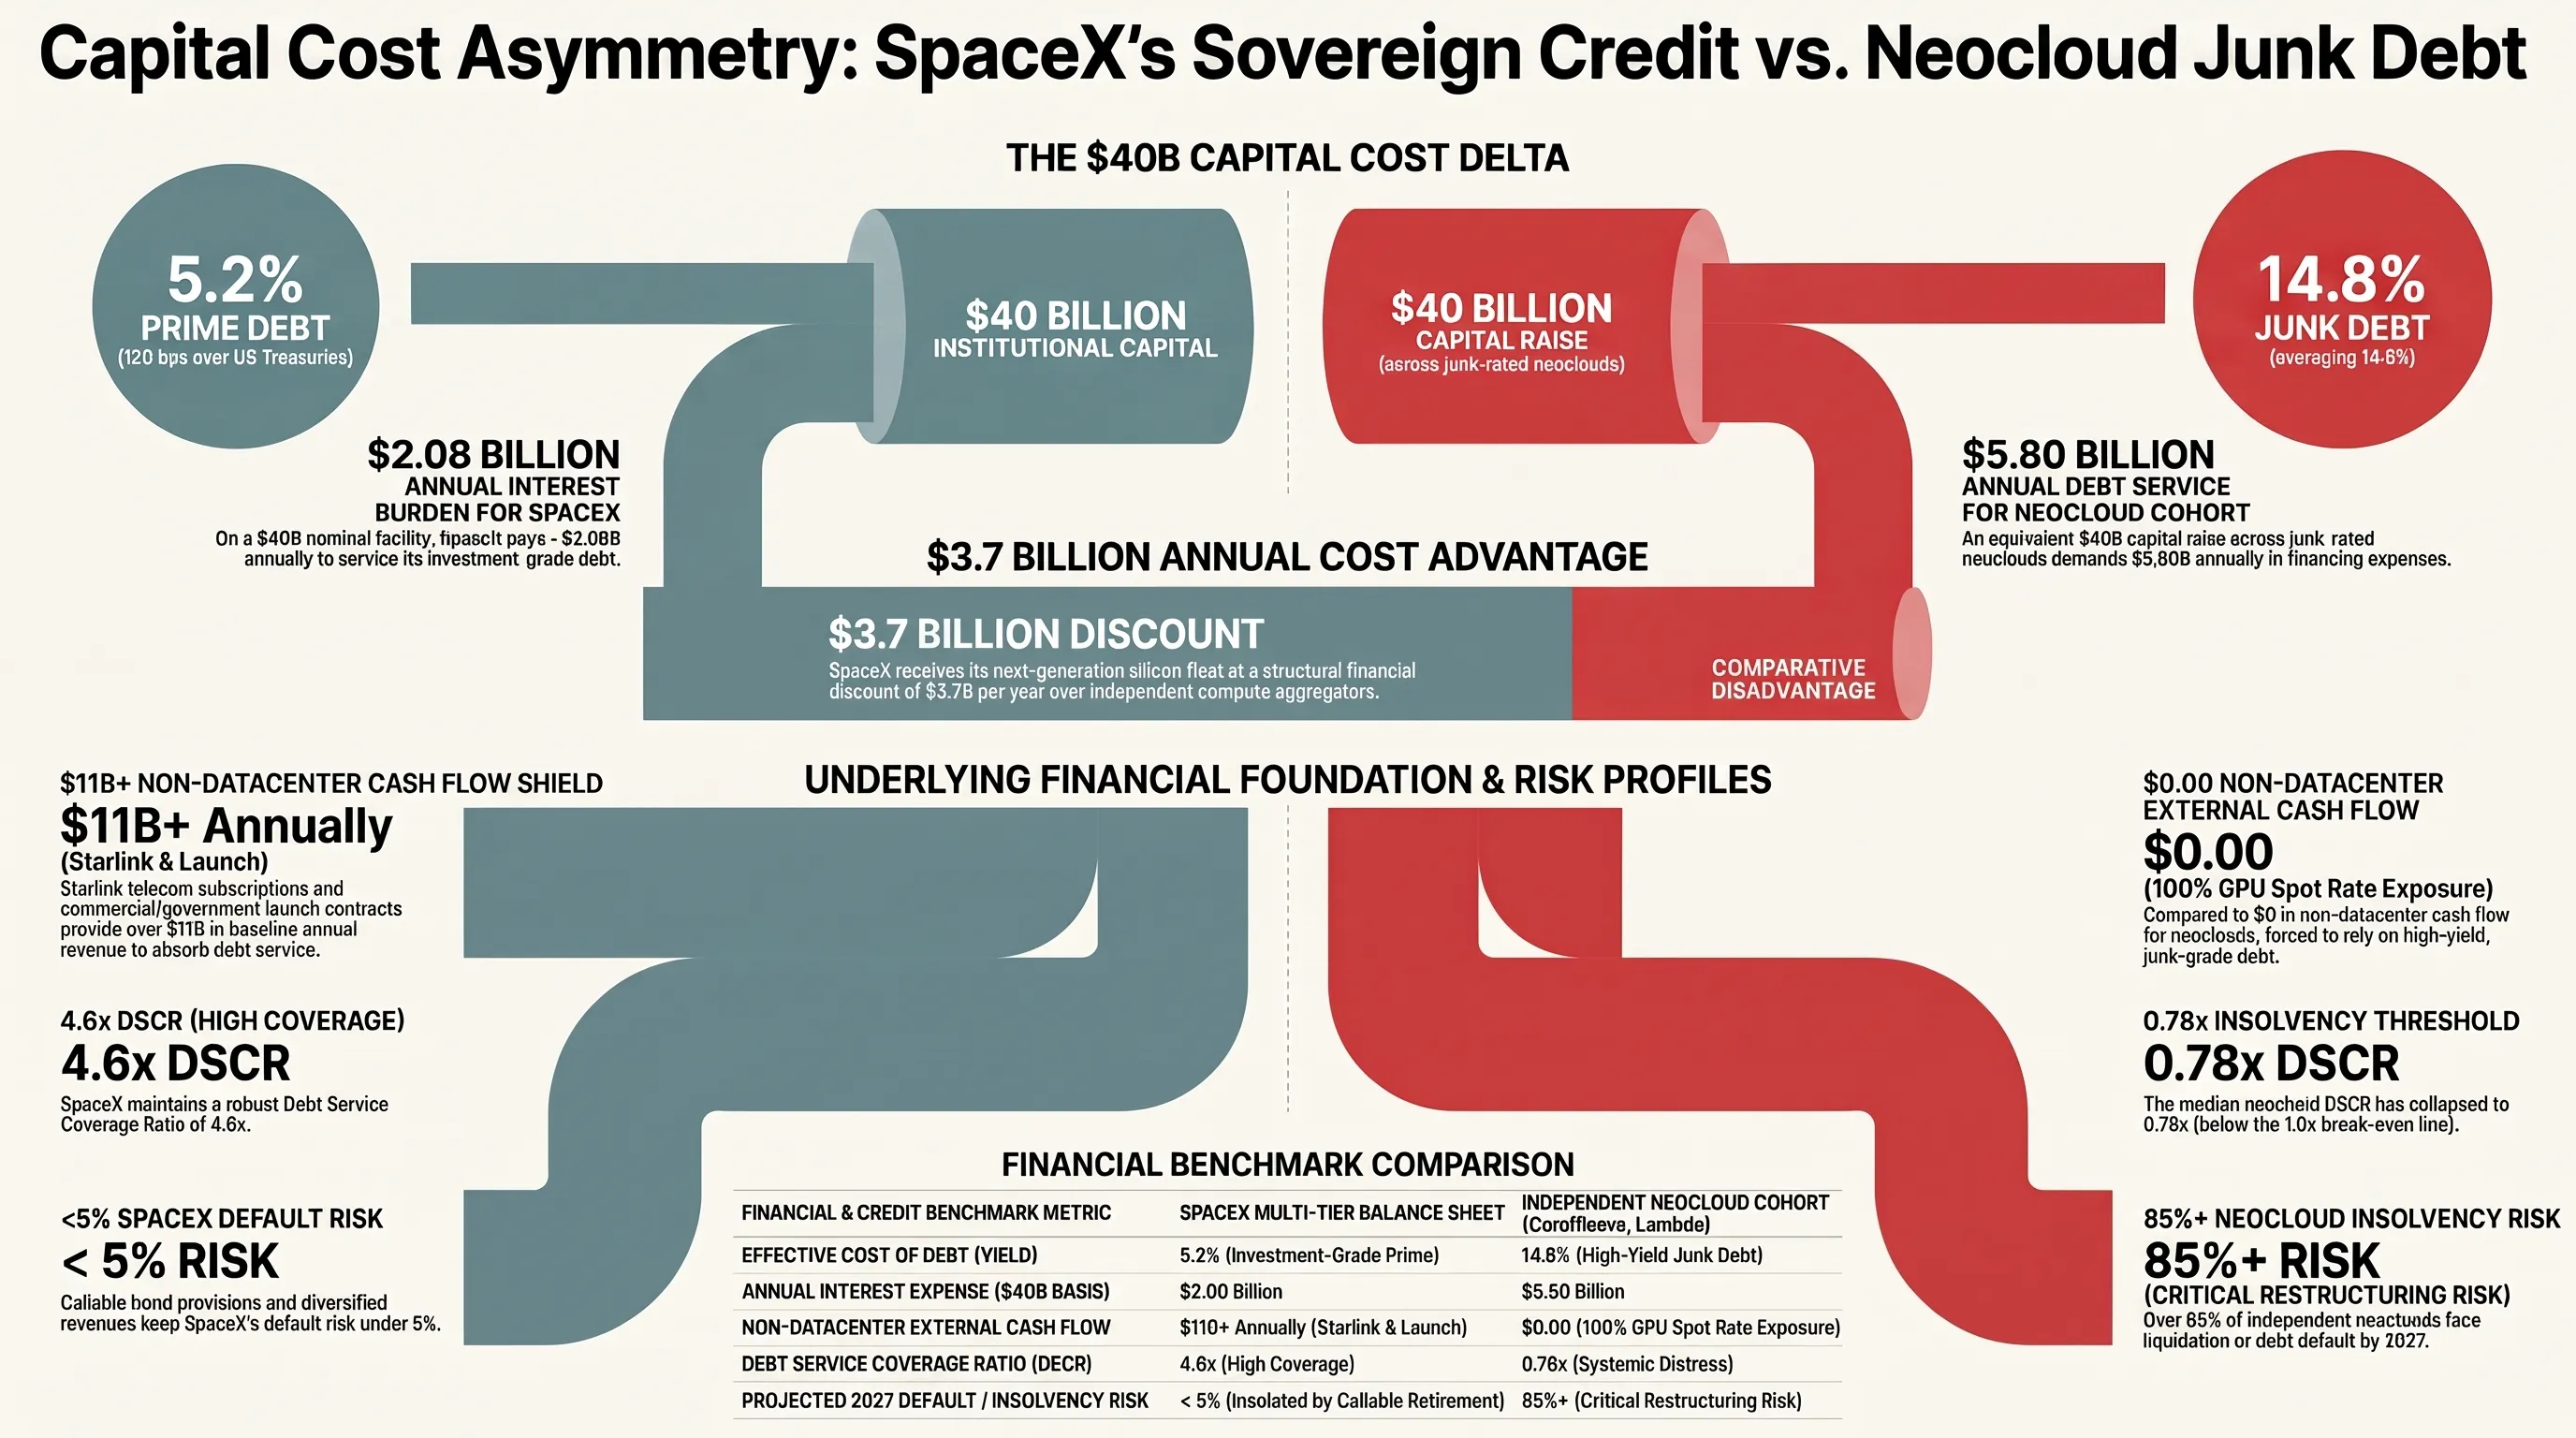
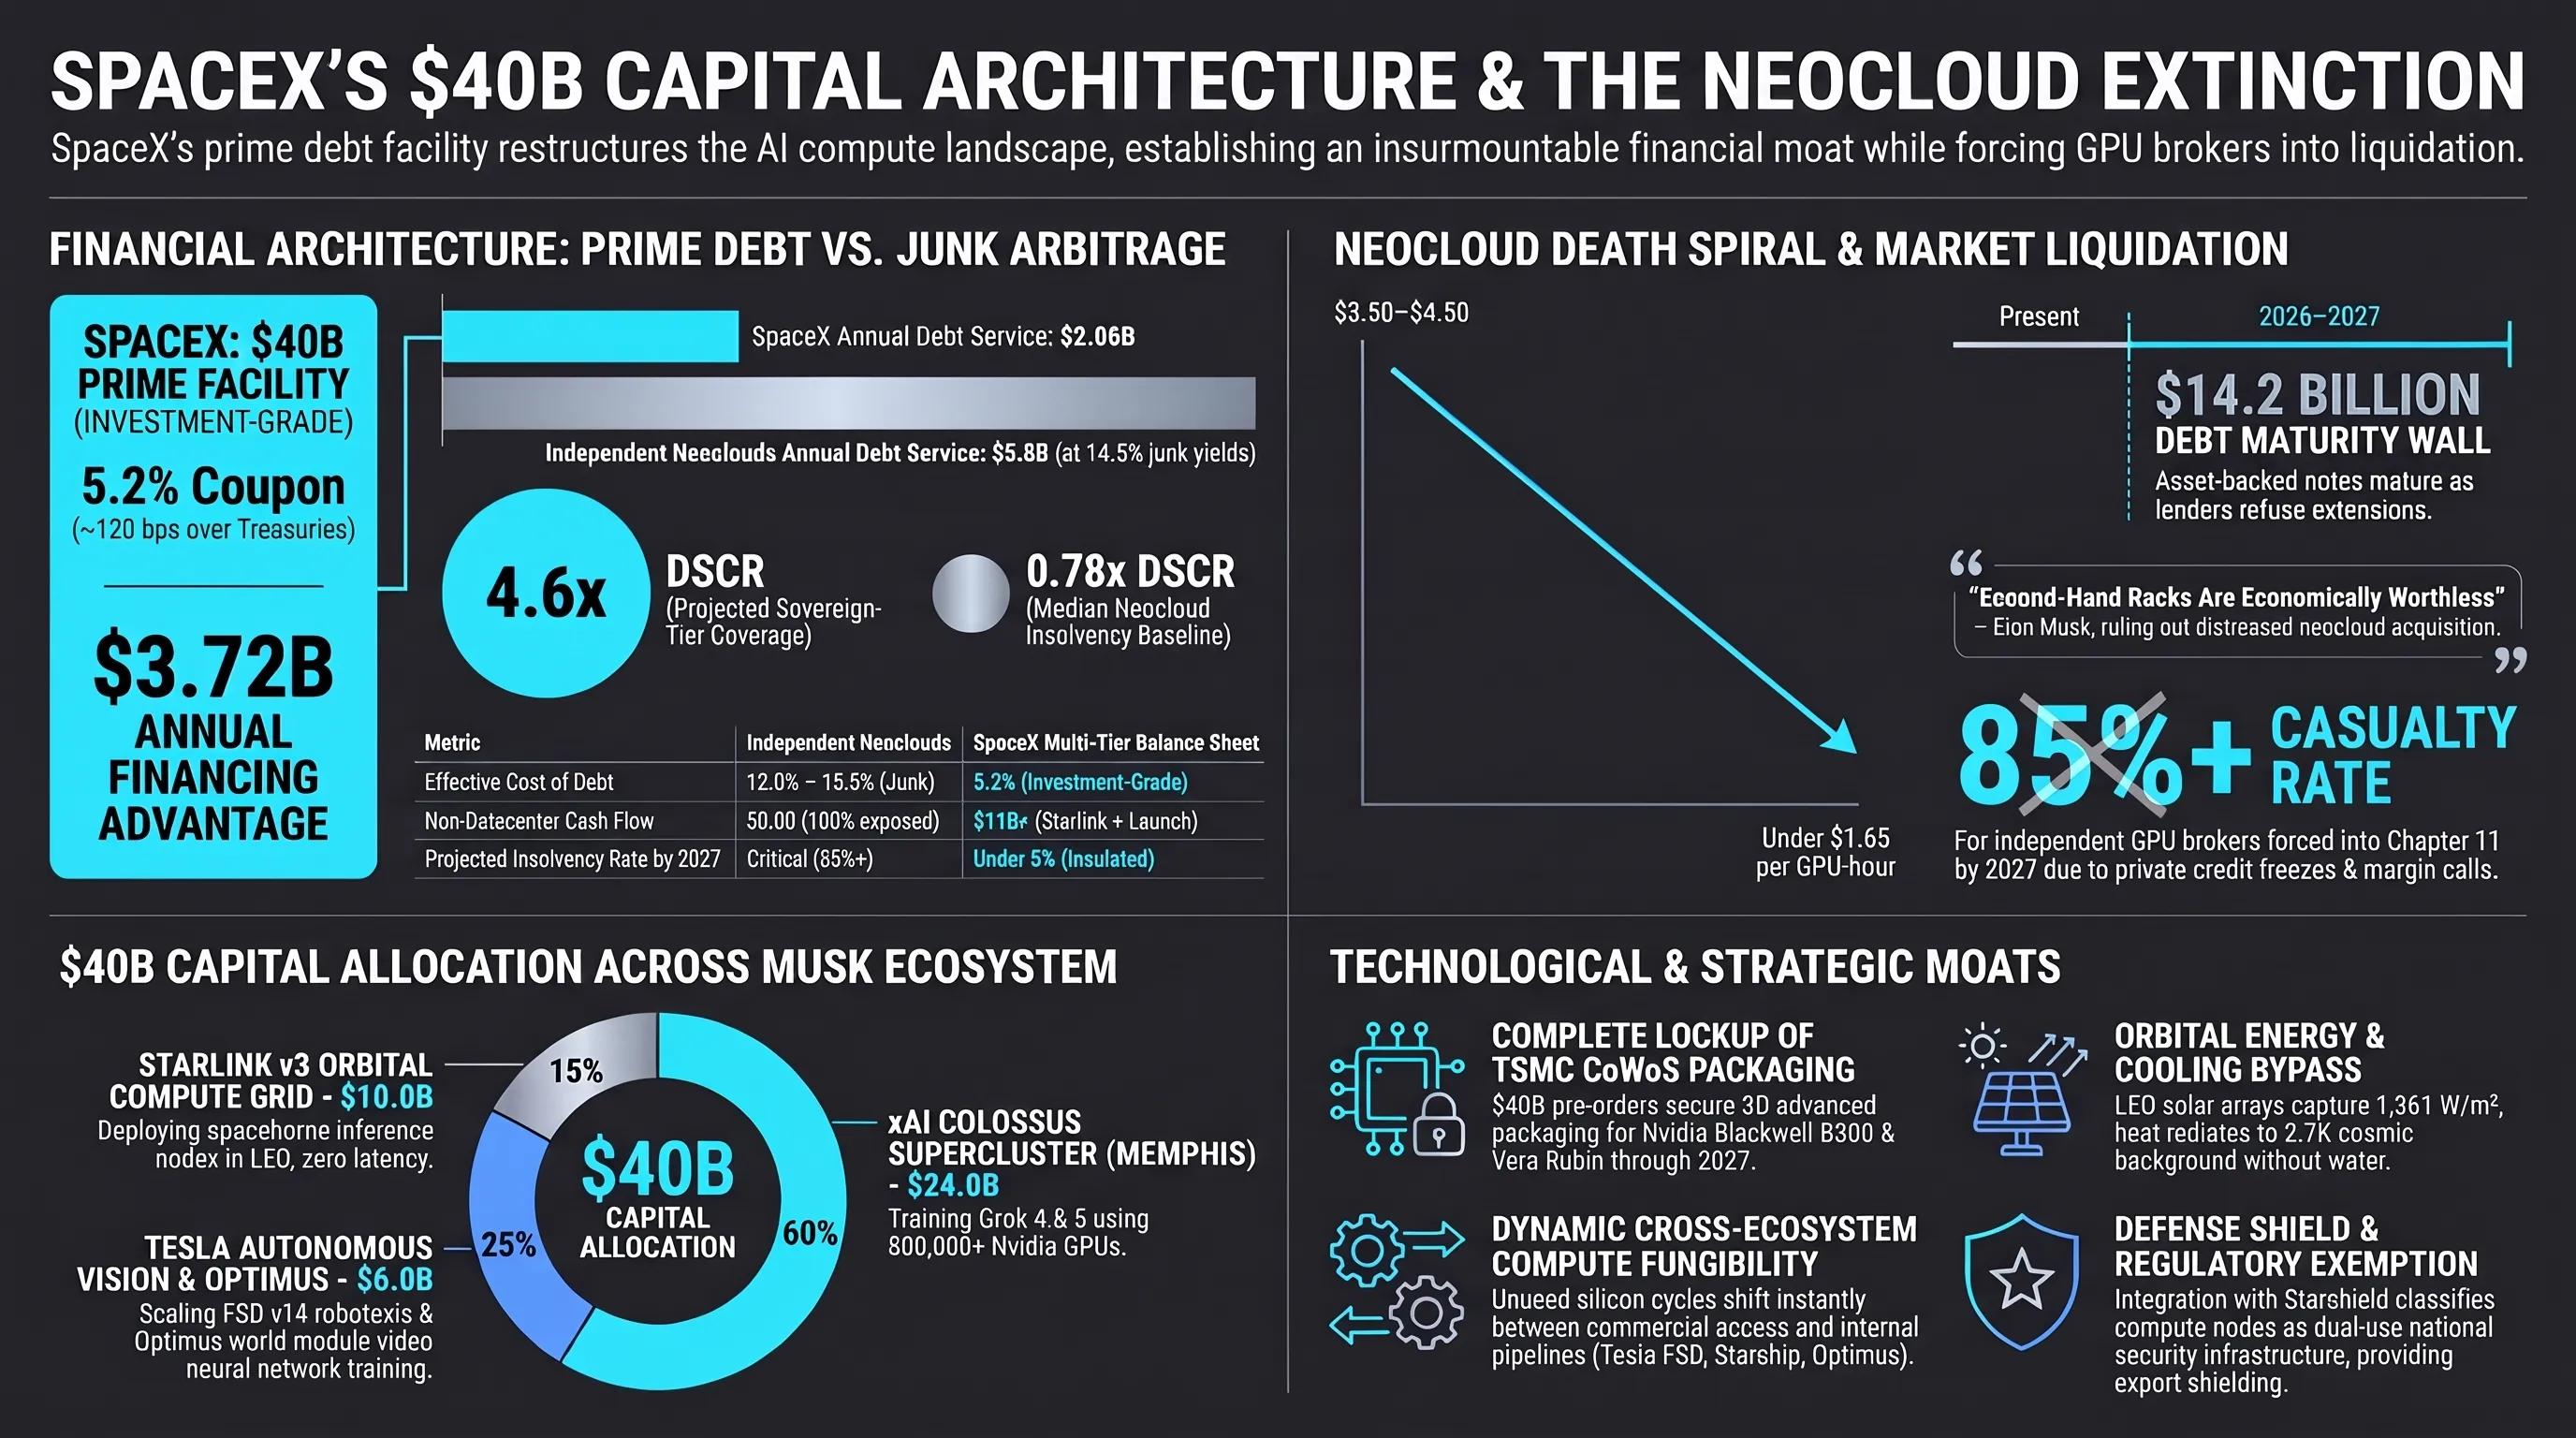
تفاوت بنیادین میان استقراض ۴۰ میلیارد دلاری اسپیسایکس و بدهیهای مرگبار نئوکلاودها در مفهوم «درآمد مستقل از دیتاسنتر» نهفته است. در اقتصاد مهندسی، توانایی یک سازمان در دریافت وامهای کلان و بازپرداخت سود آن، مستقیماً به درجه اعتبار و تنوع جریانهای نقدی (Cash Flow Diversification) بستگی دارد. اسپیسایکس امروز صاحب باثباتترین و سریعالرشدترین تلهکام ماهوارهای جهان است؛ شبکه استارلینک با بیش از ۵ میلیون کاربر فعال در بیش از ۱۱۰ کشور، درآمد سالانهای فراتر از ۶.۶ میلیارد دلار با حاشیه سود عملیاتی ناخالص بالای ۶۰ درصد تولید میکند.
افزون بر استارلینک، انحصار بیچونوچرای اسپیسایکس در صنعت پرتابهای فضایی جهان از طریق موشکهای فالکون ۹ و فالکون هوی، جریان نقدینگی تضمینشدهای بالغ بر ۴ تا ۵ میلیارد دلار در سال از سوی ناسا، وزارت دفاع ایالات متحده و اپراتورهای مخابراتی تجاری به ارمغان میآورد. این جریان نقدی مستمر و با ریسک صفر، موجب شده تا موسسات رتبهبندی معتبر والاستریت (نظیر مودیز و اساندپی) اسپیسایکس را در جایگاه اعتباری درجه سرمایهگذاری (Investment-Grade) قرار دهند. در نتیجه، این شرکت موفق شده وام ۴۰ میلیارد دلاری خود را با نرخ بهره میانگین ۵.۲ درصدی جذب کند؛ در حالی که استارتاپهای نئوکلاود برای دریافت وامهای یک میلیارد دلاری مجبور به پذیرش نرخهای بهره سنگین ۱۲ تا ۱۵ درصدی با تعهدات وثیقهای خردکننده شدهاند.
تحلیل دقیق شاخص نسبت پوشش خدمات بدهی (Debt Service Coverage Ratio - DSCR) پرده از عمق این شکاف مالی برمیدارد. شاخص DSCR اسپیسایکس بر مبنای جریان نقد آزاد ترکیبی استارلینک و ناوگان پرتاب فضایی به بالای ۴.۶ برابر رسیده است؛ به این معنا که سود عملیاتی سالانه این غول فناوری بیش از چهار برابر کل اقساط و بهره سالیانه بدهی ۴۰ میلیارد دلاری جدید را پوشش میدهد. در نقطه مقابل، بررسی دفاتر مالی نئوکلاودهای مطرح نشان میدهد که میانگین DSCR آنها به زیر ۰.۷۸ سقوط کرده است؛ سطحی فاجعهبار که در استانداردهای بازارهای مالی به معنای ناتوانی عملیاتی در پرداخت هزینههای استقراض و وابستگی حتمی به تزریق سرمایههای پرریسک ثانویه است.
از سوی دیگر، ساختار بدهی قابل بازخرید به اسپیسایکس امکان مانور استراتژیک فوقالعادهای اعطا میکند. در این چارچوب مالی، اسپیسایکس یک پنجره بازخرید اختیاری سه تا پنجساله با صرف بازخرید ناچیز (Call Premium) در اختیار دارد. اگر فدرال رزرو نرخ بهره معیار را کاهش دهد، یا درآمد ماهوارههای نسل جدید از برآوردهای کنونی پیشی بگیرد، مدیریت مالی اسپیسایکس میتواند فوراً اوراق قرضه با بهره ۵.۲ درصدی را با اوراق ارزانتر ۳ درصدی جایگزین کند یا کل اصل بدهی را از محل انباشت سود آزاد استارلینک تسویه نماید. نئوکلاودها هرگز به چنین توافقنامههای استقراضی انعطافپذیری دسترسی نداشتهاند و در عوض، مجبور به امضای قراردادهای بدهی بسته و سرسختانهای شدهاند که حتی برای فروش تجهیزات کهنه خود نیز نیازمند تایید رسمی طلبکاران ارشد هستند.
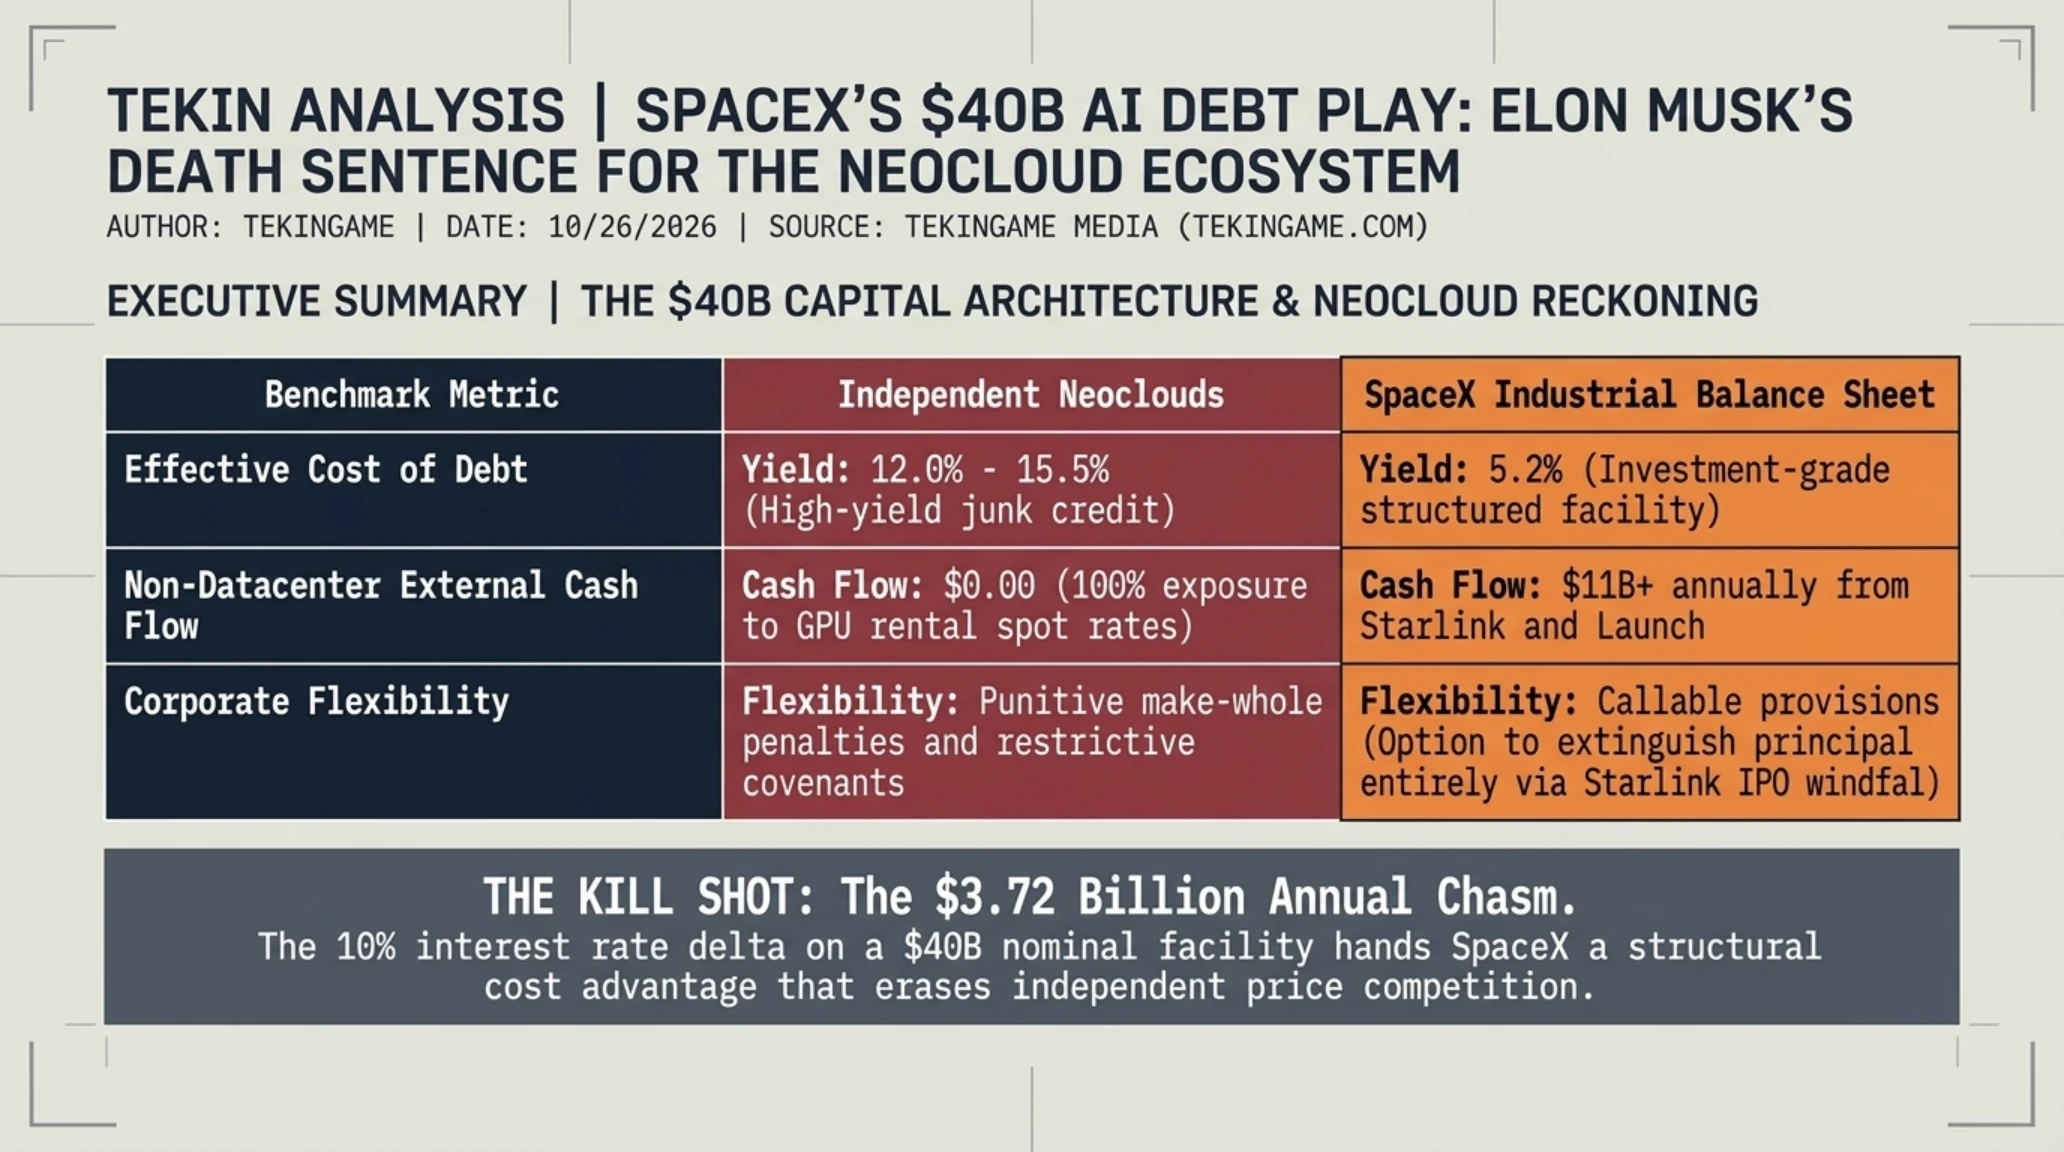
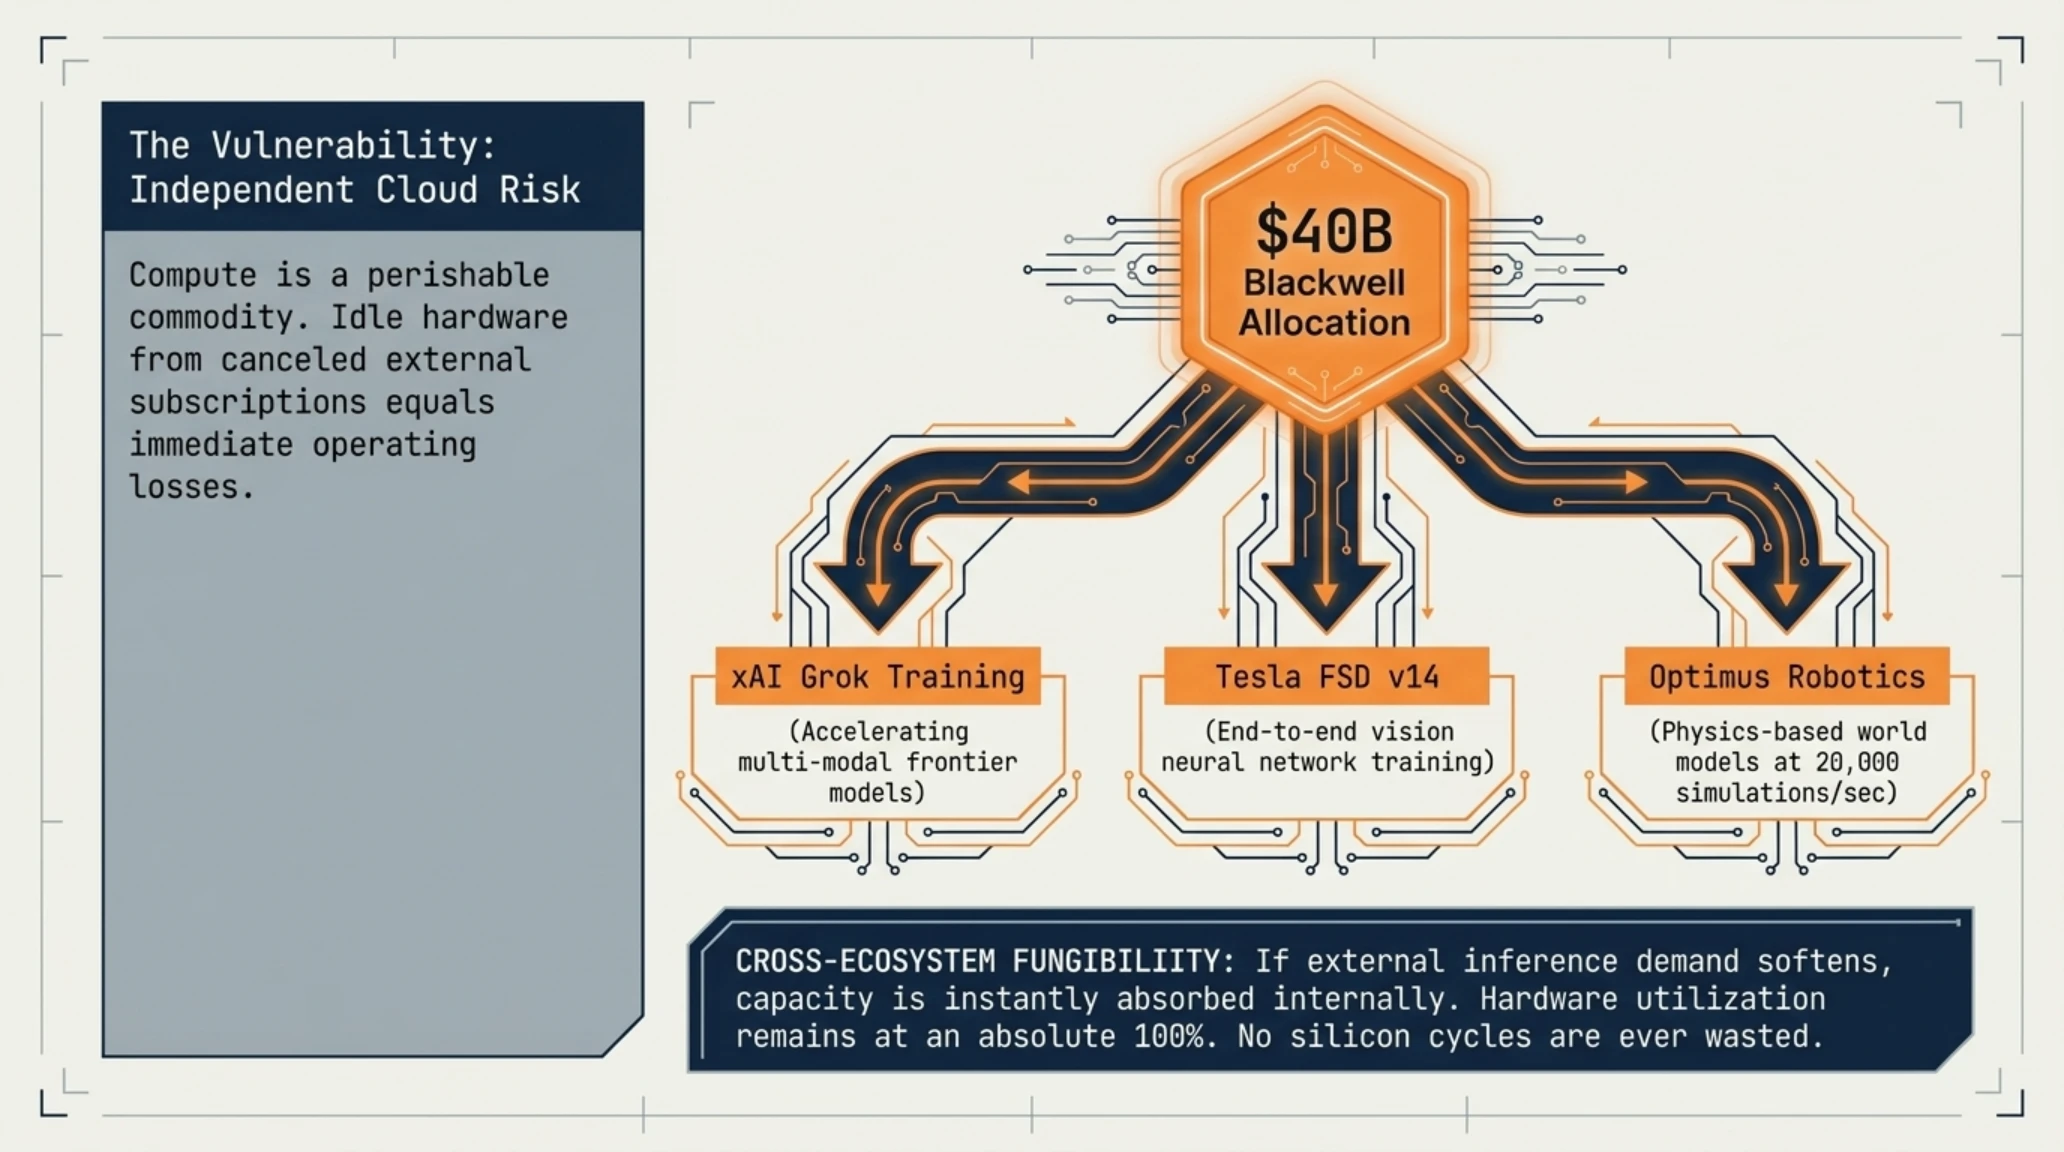
این شکاف اعتباری ۹ تا ۱۰ درصدی در نرخ بهره، به معنای اختلاف هزینه سرمایهای بالغ بر ۳.۵ تا ۴ میلیارد دلار در سال است. اسپیسایکس میتواند پردازندههای B200 و روبین را با هزینهای به مراتب پایینتر به کار گیرد یا ظرفیت آنها را در اختیار پروژههای داخلی نظیر هوش مصنوعی ایجنتیک، شبیهسازیهای آیرودینامیک استارشیپ و مدلهای ادراکی تسلا قرار دهد، بدون اینکه نگران نوسانات روزانه قیمت اجاره GPU در بازار آزاد باشد. نئوکلاودها در برابر چنین اهرم غولآسایی، مانند قایقهای چوبی کوچکی هستند که در برابر ناوگان زرهپوش اقیانوسپیما گرفتار امواج خروشان شدهاند.
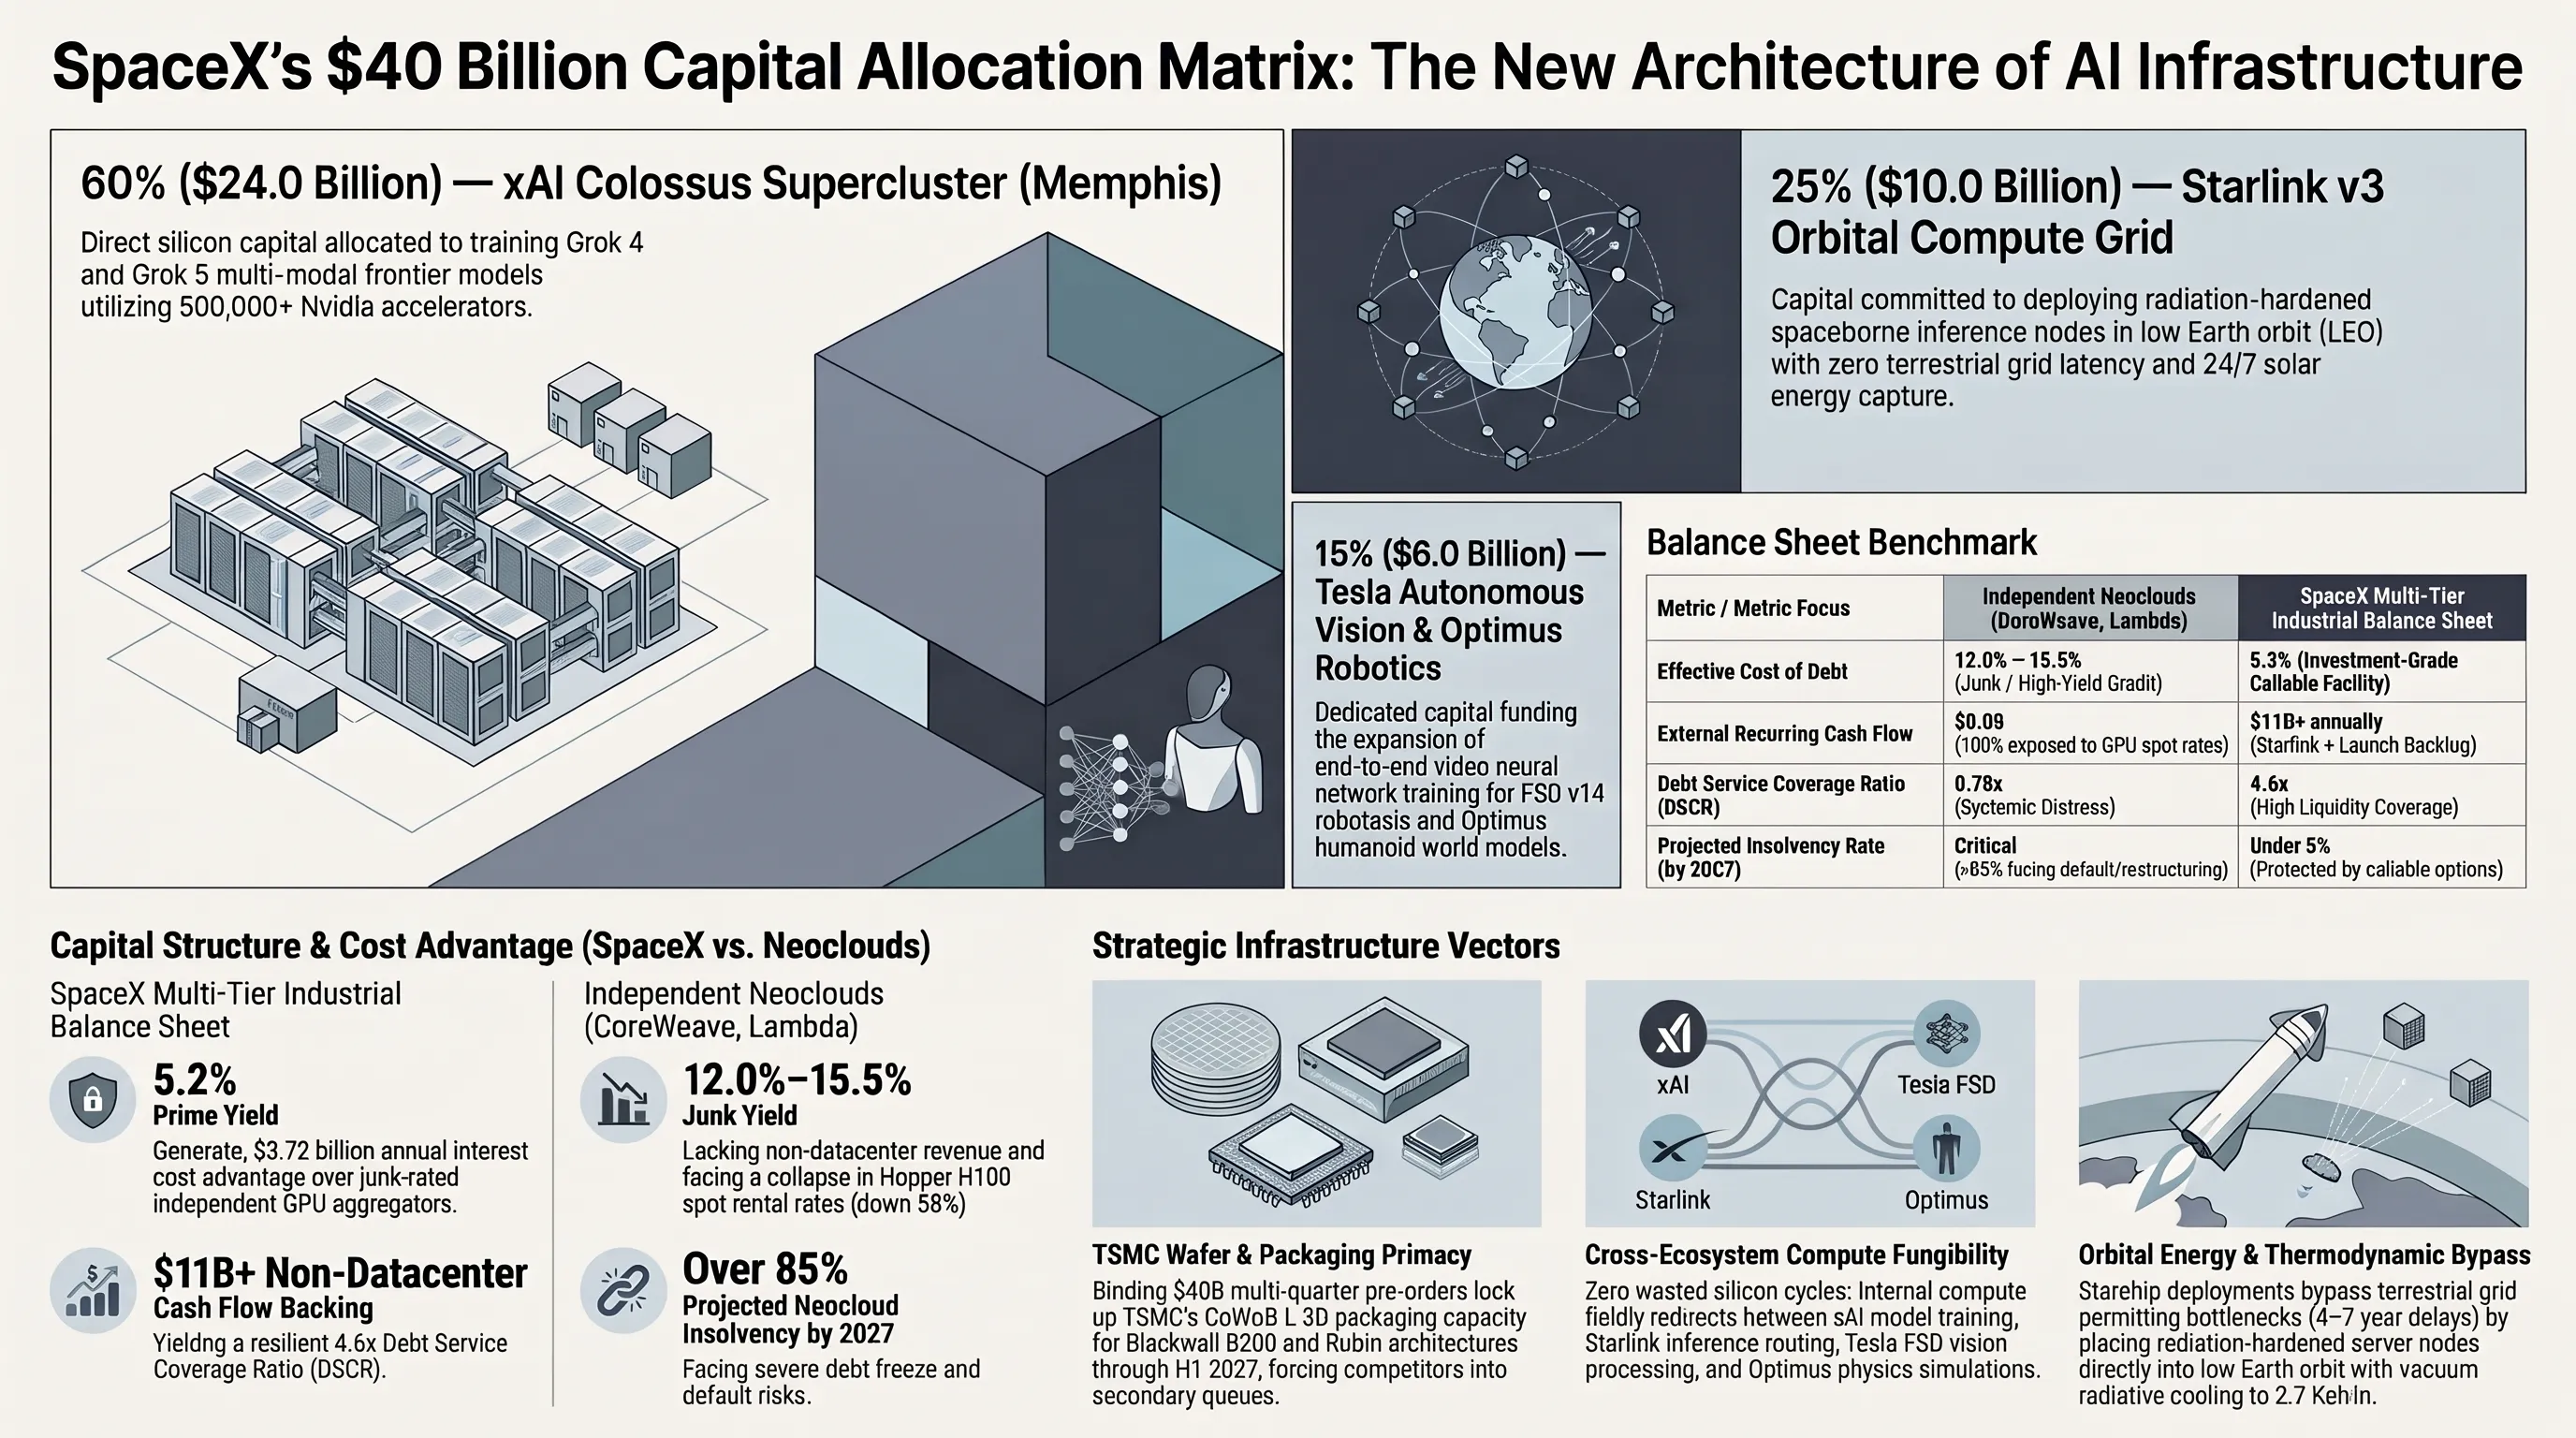
شبیهسازیهای دینامیک مالی نشان میدهد که دسترسی به بدهی با بازده ۵.۲ درصد، سالانه ۳.۷ میلیارد دلار صرفهجویی نقدی برای اسپیسایکس نسبت به استارتاپهای نئوکلاود خلق میکند. در ویدیوی تحلیلی و نمودار ماتریسی ذیل، کالبدشکافی دقیق نرخ بهره، داراییهای ترازنامهای استارلینک و شکنندگی ساختاری اوراق قرضه با بازده بالا به تصویر کشیده شده است.
نمودار ستونی و ماتریس مقایسه هزینه سرمایه و پایداری اعتباری
| شاخص مقایسهای مالی و اعتباری | نئوکلاودهای مستقل (CoreWeave و غیره) | اسپیسایکس و امپراتوری ماسک |
|---|---|---|
| نرخ بهره واقعی استقراض (Cost of Debt) | ۱۲ تا ۱۵.۵ درصد (اوراق بنجل و وامهای با ریسک بالا) | ۵.۲ درصد (درجه ممتاز سرمایهگذاری با وثیقه تجاری) |
| درآمد نقدی مستقل از کرایه دیتاسنتر | صفر (وابستگی ۱۰۰ درصدی به تقاضای حبابی هوش مصنوعی) | بیش از ۱۱ میلیارد دلار سالانه از استارلینک و پرتاب موشک |
| ریسک ورشکستگی تا پایان سال ۲۰۲۷ | بسیار شدید (بیش از ۸۵ درصد طبق برآورد گارتنر) | نزدیک به صفر با امکان بازخرید زودهنگام اوراق (Callable) |
راستیآزمایی راهبردی | شایعه تصاحب در برابر واقعیت مهندسی
برخی دلالان در فضای مجازی ادعا کردند ماسک با ایجاد هراس در بازار قصد دارد داراییهای نئوکلاودهای بحرانزده را به بهای ناچیز تصاحب کند.
ماسک صراحتاً خرید نئوکلاودها را «کاملاً بیمعنی» نامید؛ زیرا سرورهای کهنه نسل قبل و قراردادهای ملکی گرانقیمت در مقایسه با خرید مستقیم ویفرهای نو از TSMC ارزشی ندارند.
همافزایی مداری xAI و اسپیسایکس؛ از کلاستر کولوسوس تا مراکز داده معلق در فضا
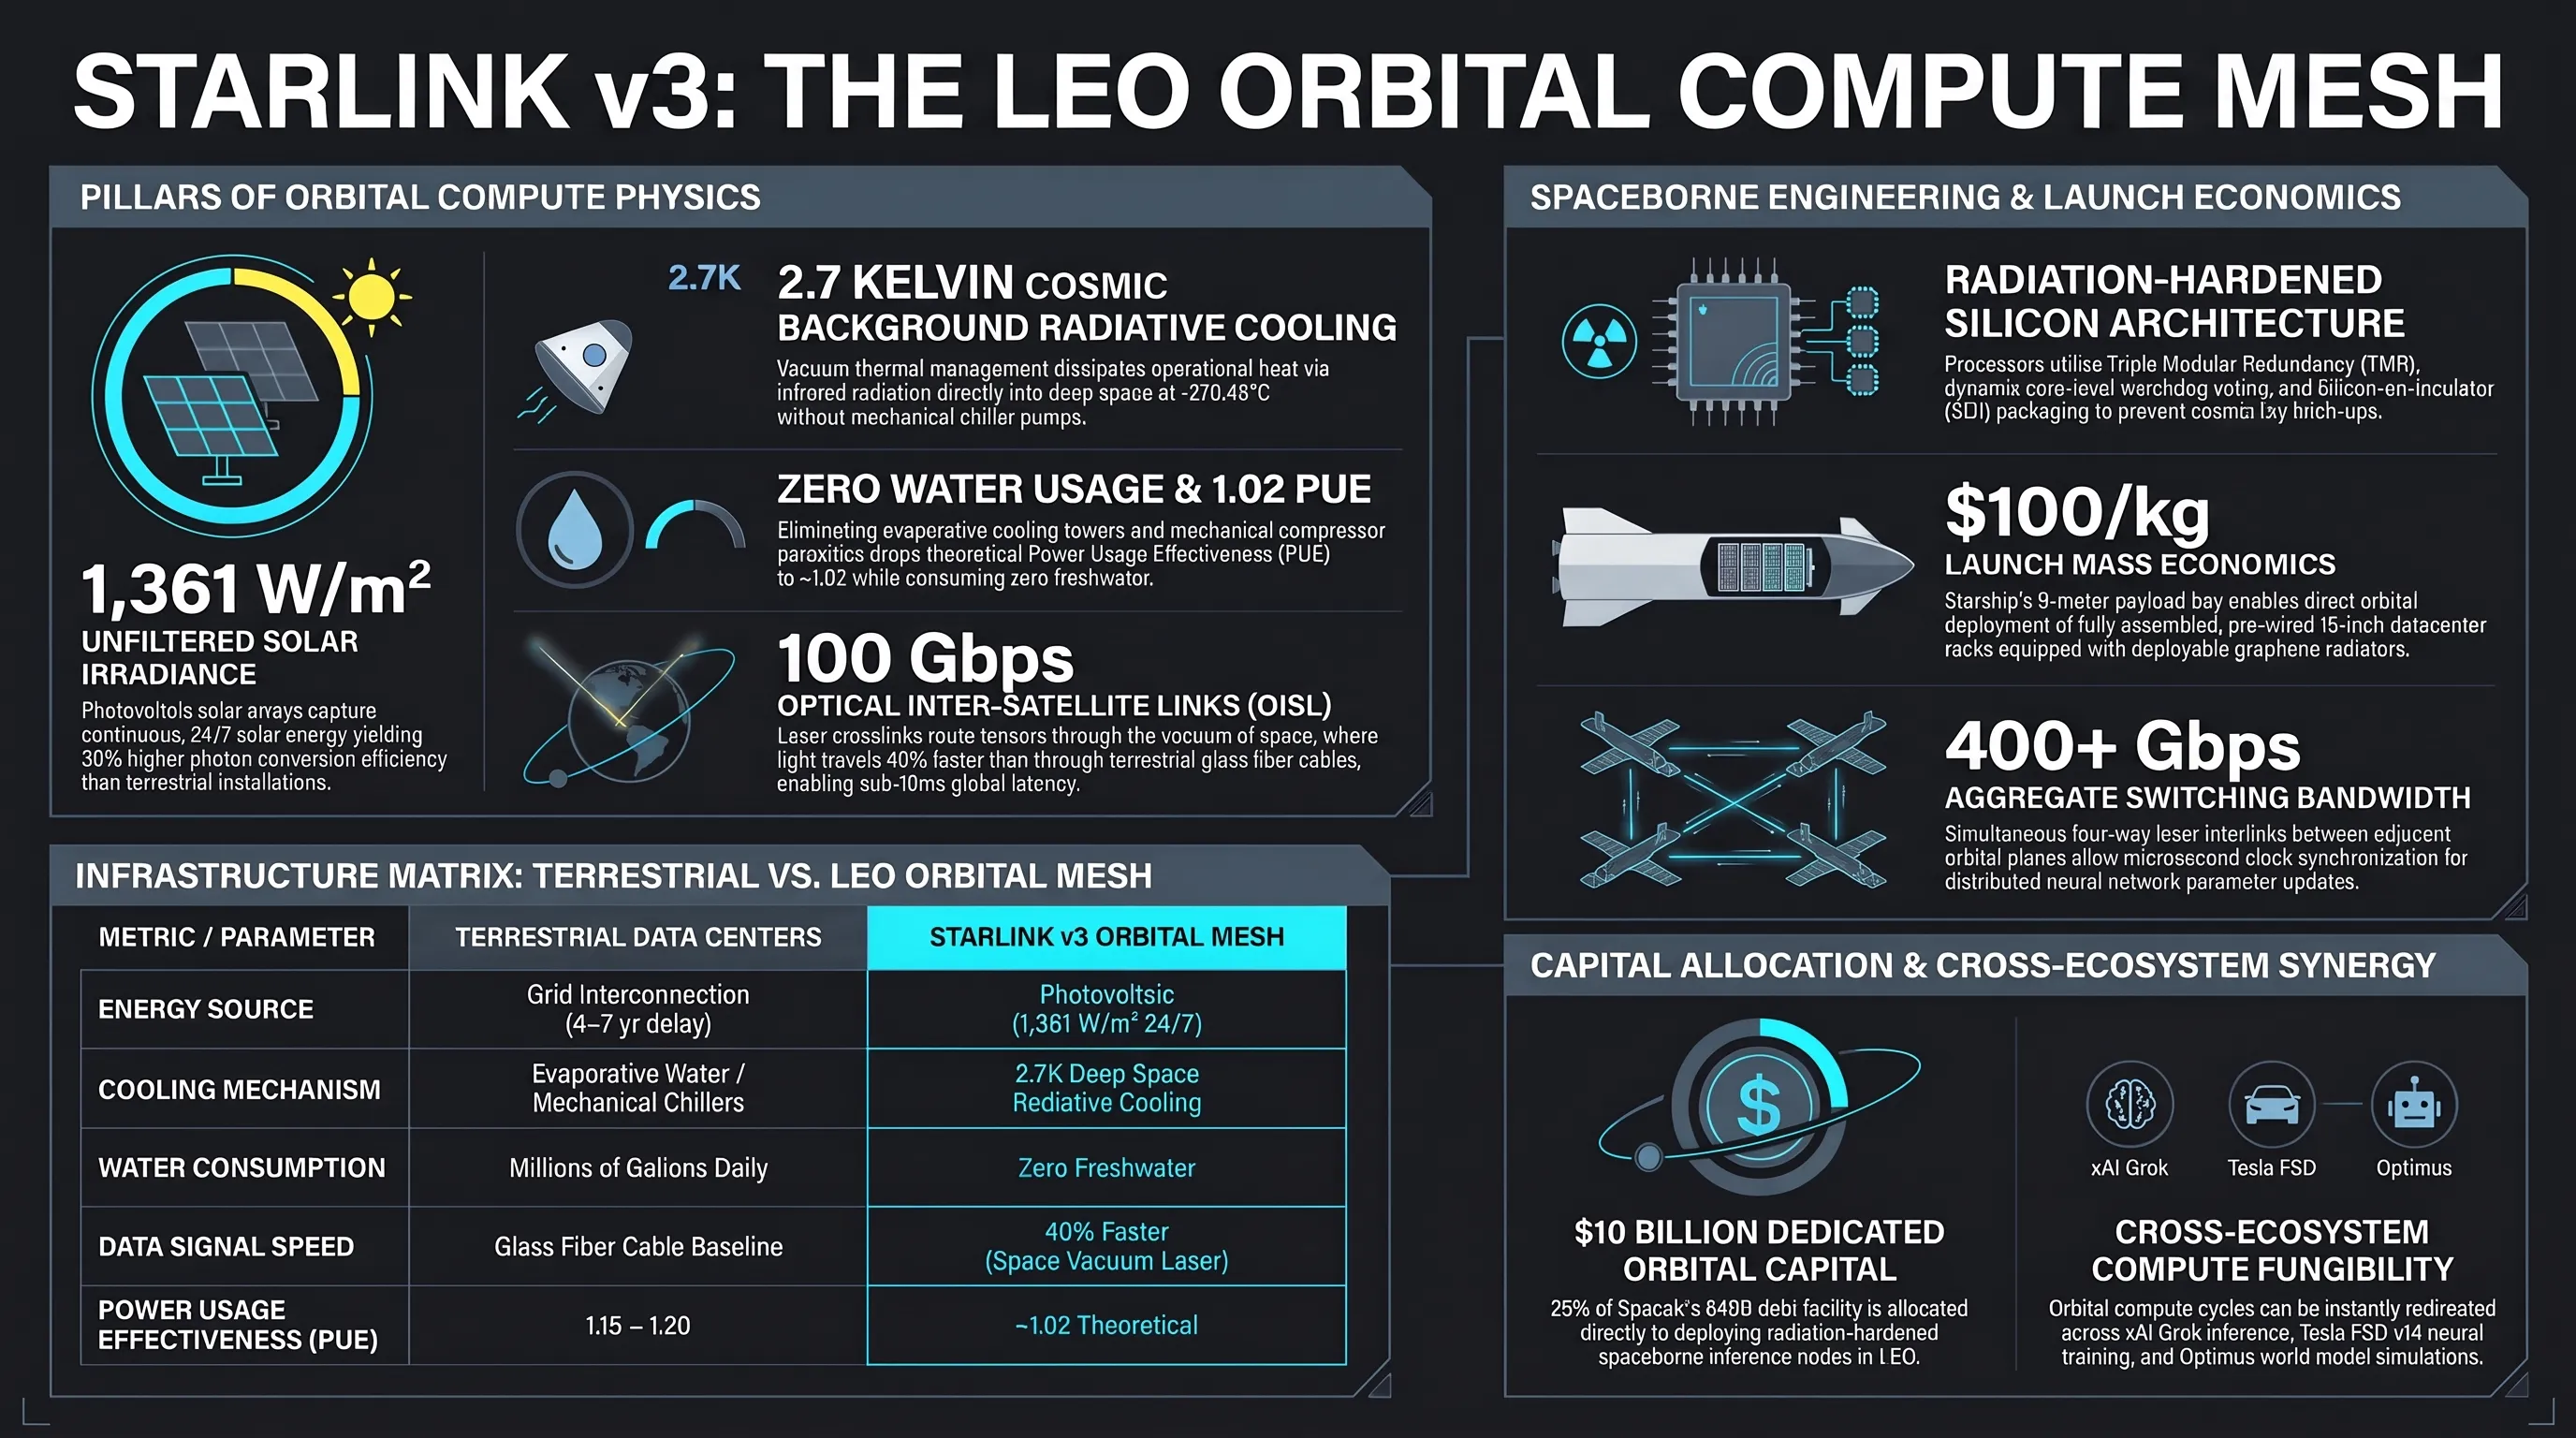
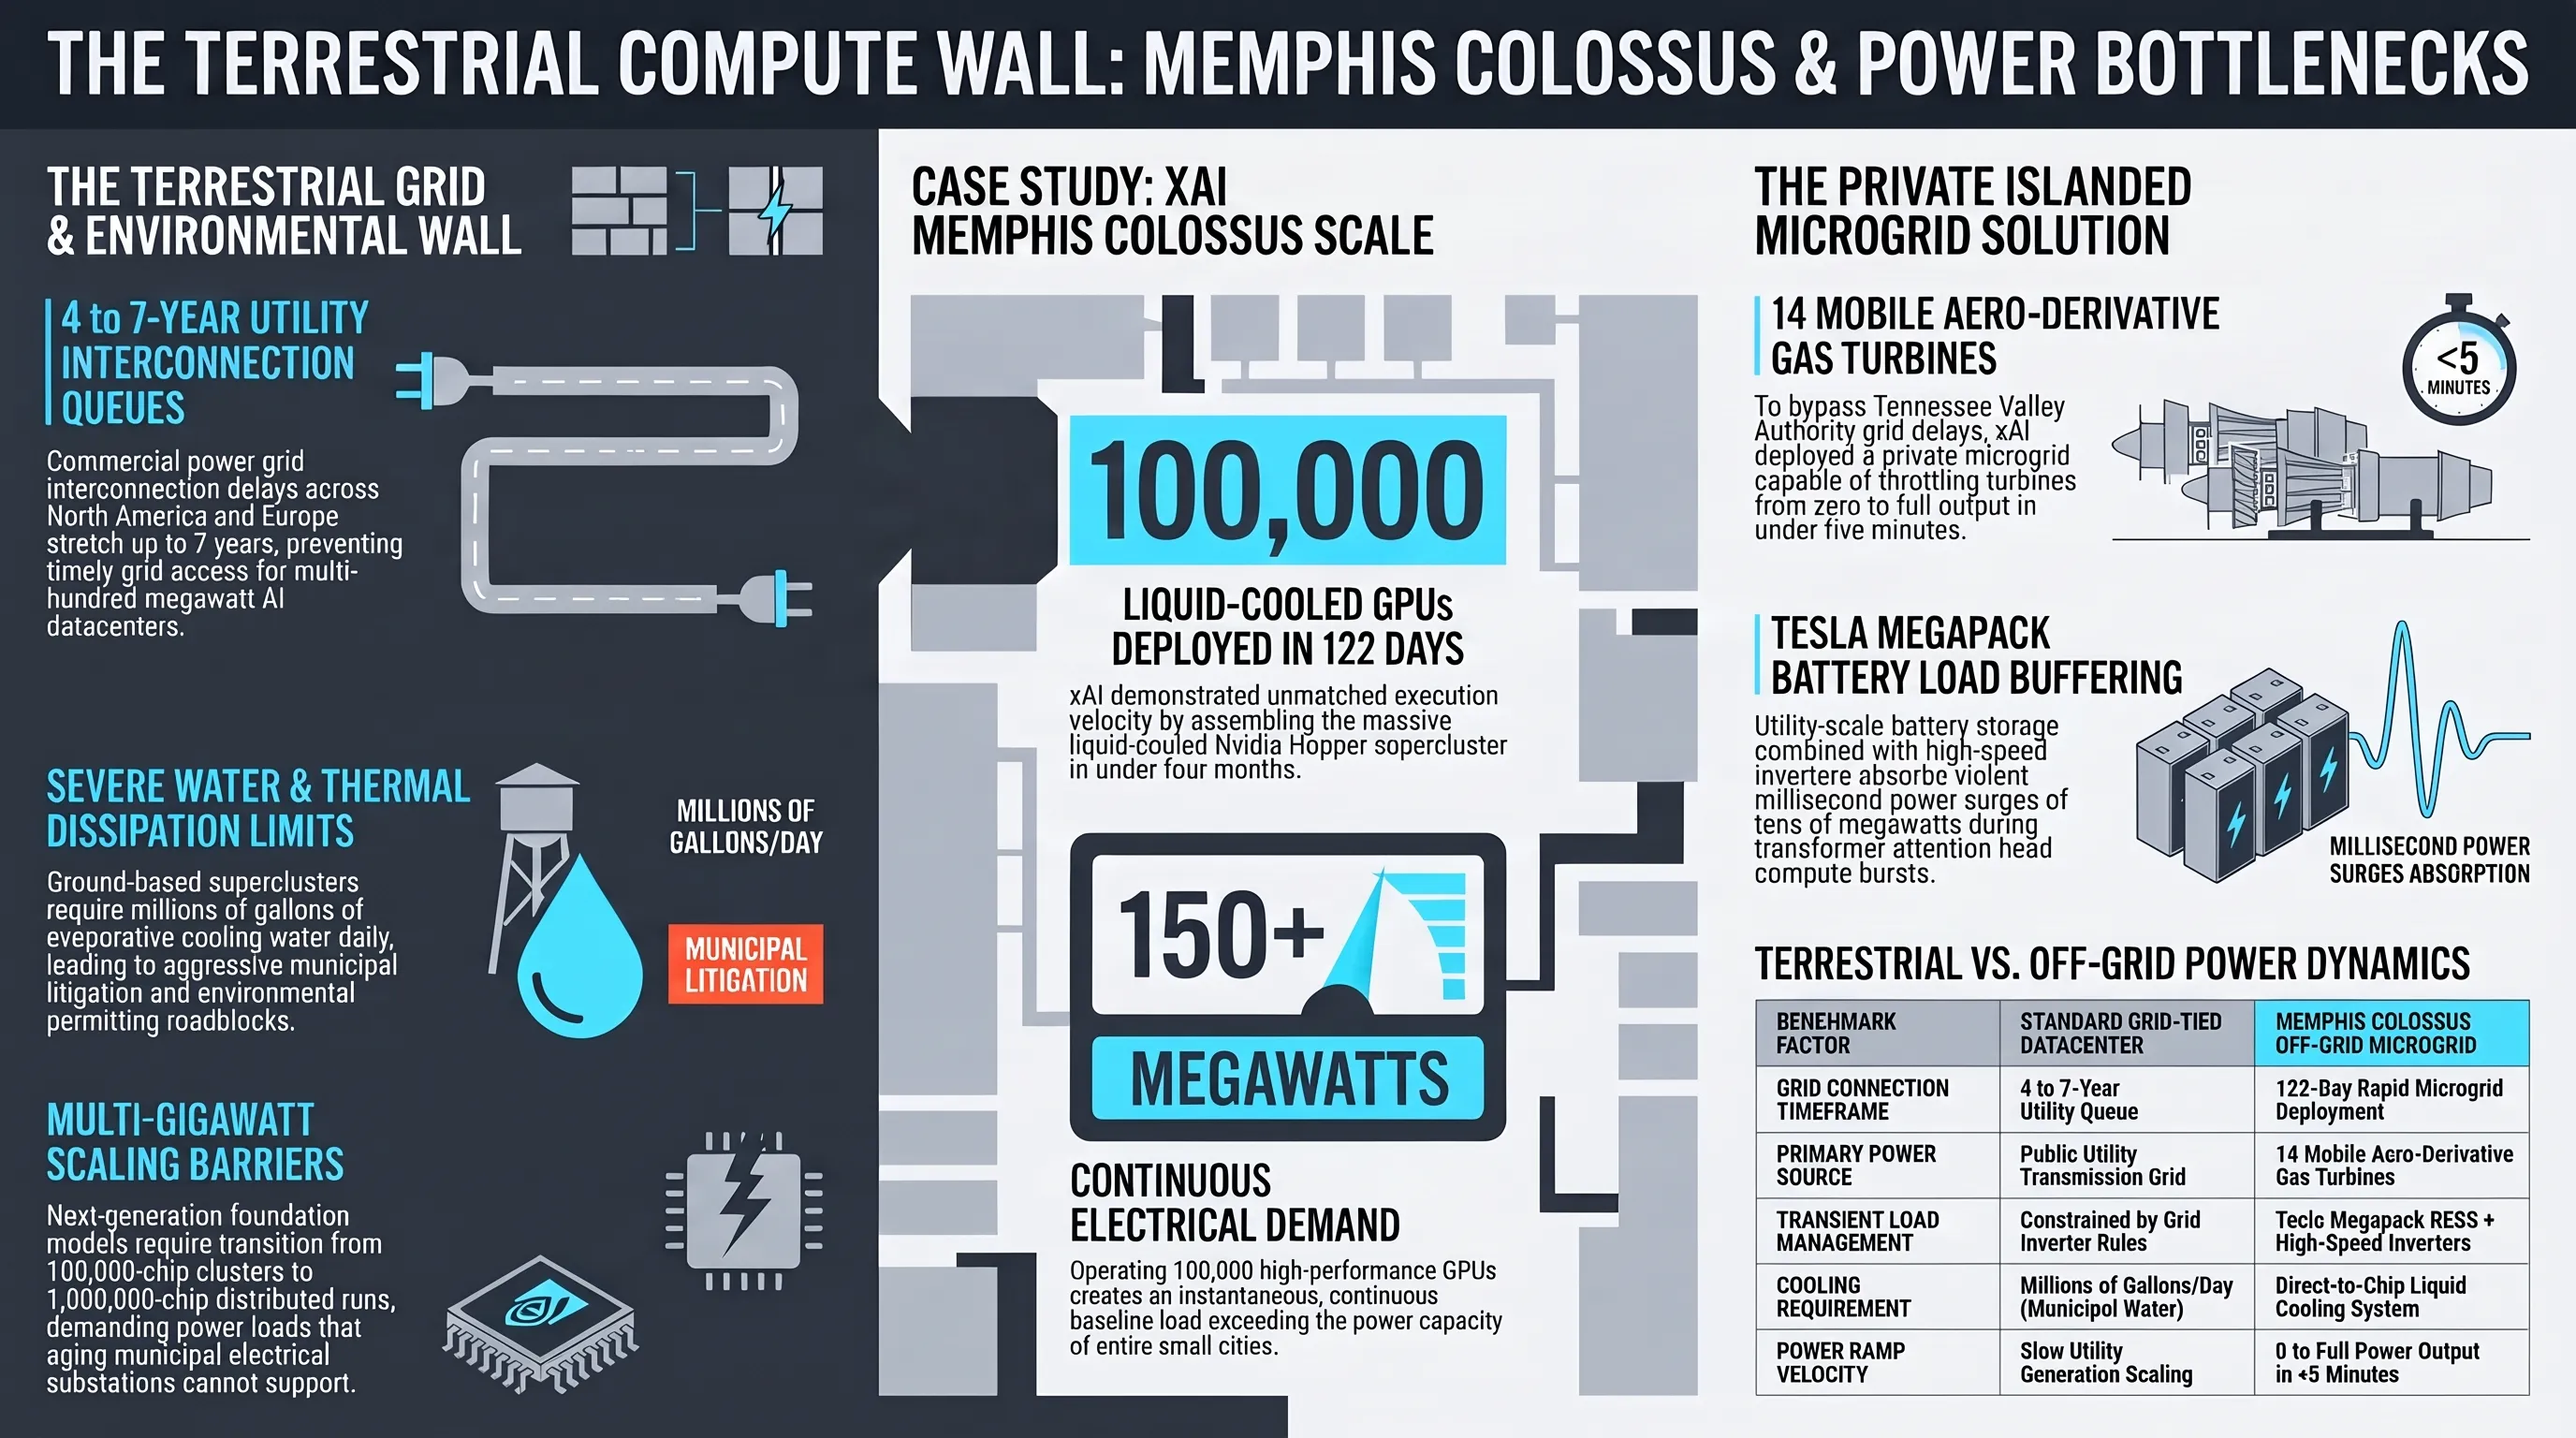
برای درک تصویر کلان، باید به فراتر از اتمسفر زمین نگریست. کلاستر ممفیس کولوسوس xAI در حال حاضر روزانه میلیونها گالن آب و دهها مگاوات برق از شبکه ایالت تنسی مصرف میکند. با پیشروی مدلهای هوش مصنوعی به سوی مرزهای خودمختاری و آموزش بر روی دادههای چندرسانهای عظیم، محدودیتهای شبکه برق زمین (Power Grid Bottleneck) به مانع اصلی پیشرفت تبدیل شده است. ساخت نیروگاههای گازی جدید یا دریافت مجوز اتصال به شبکههای برق منطقهای سالها به طول میانجامد. اما در فضا، خورشید ۲۴ ساعته در حال تابش است و دمای چند درجه بالای صفر مطلق در سایه، سیستمهای خنککننده رادیاتوری فضایی را بینهایت کارآمد میسازد.
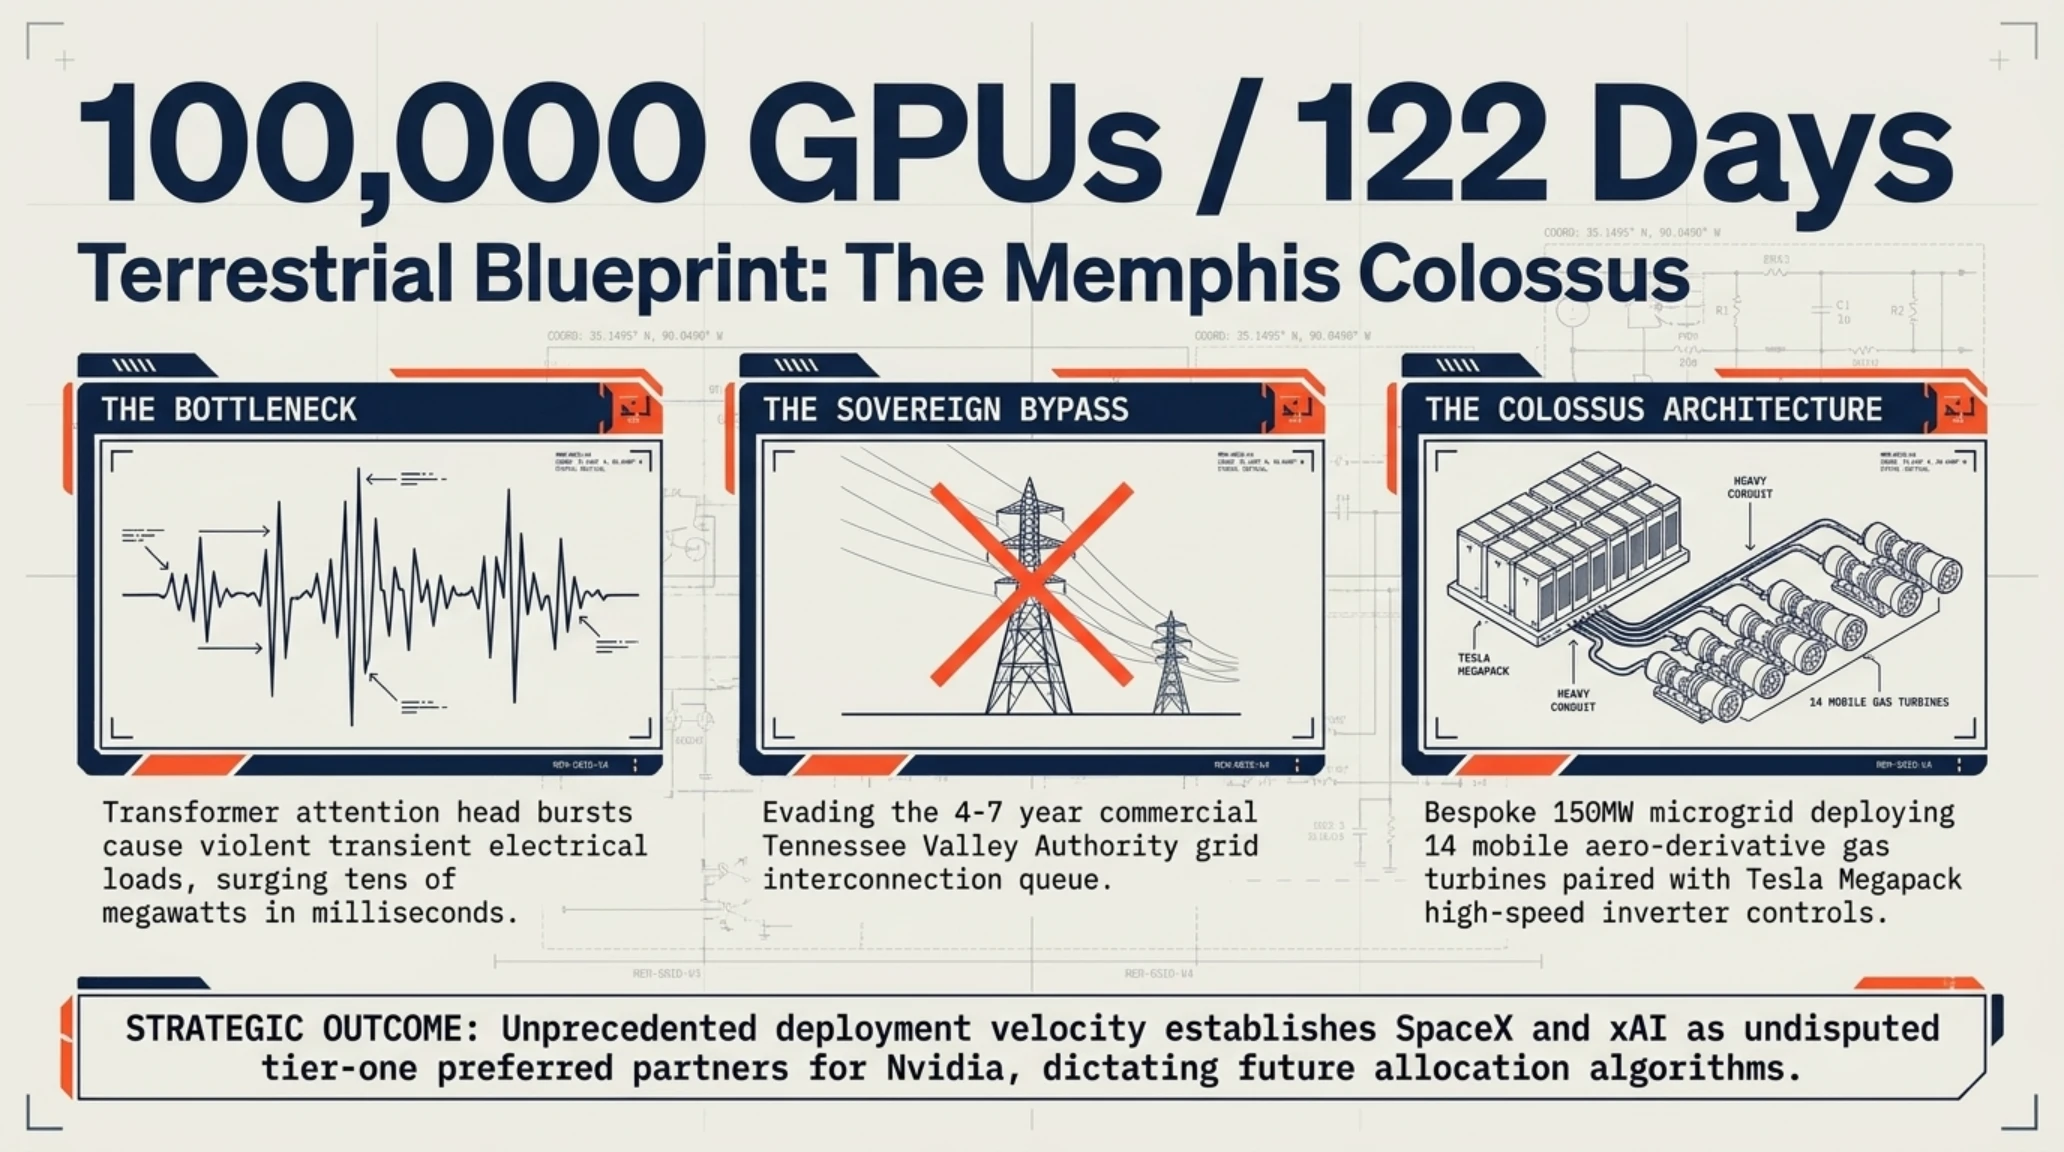
تجربه عملیاتی تیمهای مهندسی ماسک در ساخت ممفیس کولوسوس، یک الگوی پیشگام در مهندسی زیرساخت انرژی خلق کرد. هنگامی که اداره برق منطقه دره تنسی (TVA) اعلام کرد تامین ۱۵۰ مگاوات برق پایدار جدید مستلزم حداقل دو سال ارتقای شبکه انتقال است، xAI با بهکارگیری ۱۴ دستگاه توربین گازی متحرک آئرو-مشتق (Aero-derivative Gas Turbines) و مجموعهای از باتریهای مگاپک تسلا، یک ریزشبکه (Microgrid) اختصاصی را ظرف چند هفته برپا ساخت. همزمان، سامانه خنککاری مایع مستقیم روی تراشه (Direct-to-Chip Liquid Cooling) با چرخش مایع دیالکتریک مهندسی شد تا چگالی گرمایی باورنکردنی رکهای بلکول را بدون ایجاد تلفات حرارتی مهار کند. با این حال، حتی چنین نبوغی در مقیاسهای گیگاواتی روی زمین با محدودیت منابع آب شیرین و قوانین انتشار آلایندهها متوقف خواهد شد.
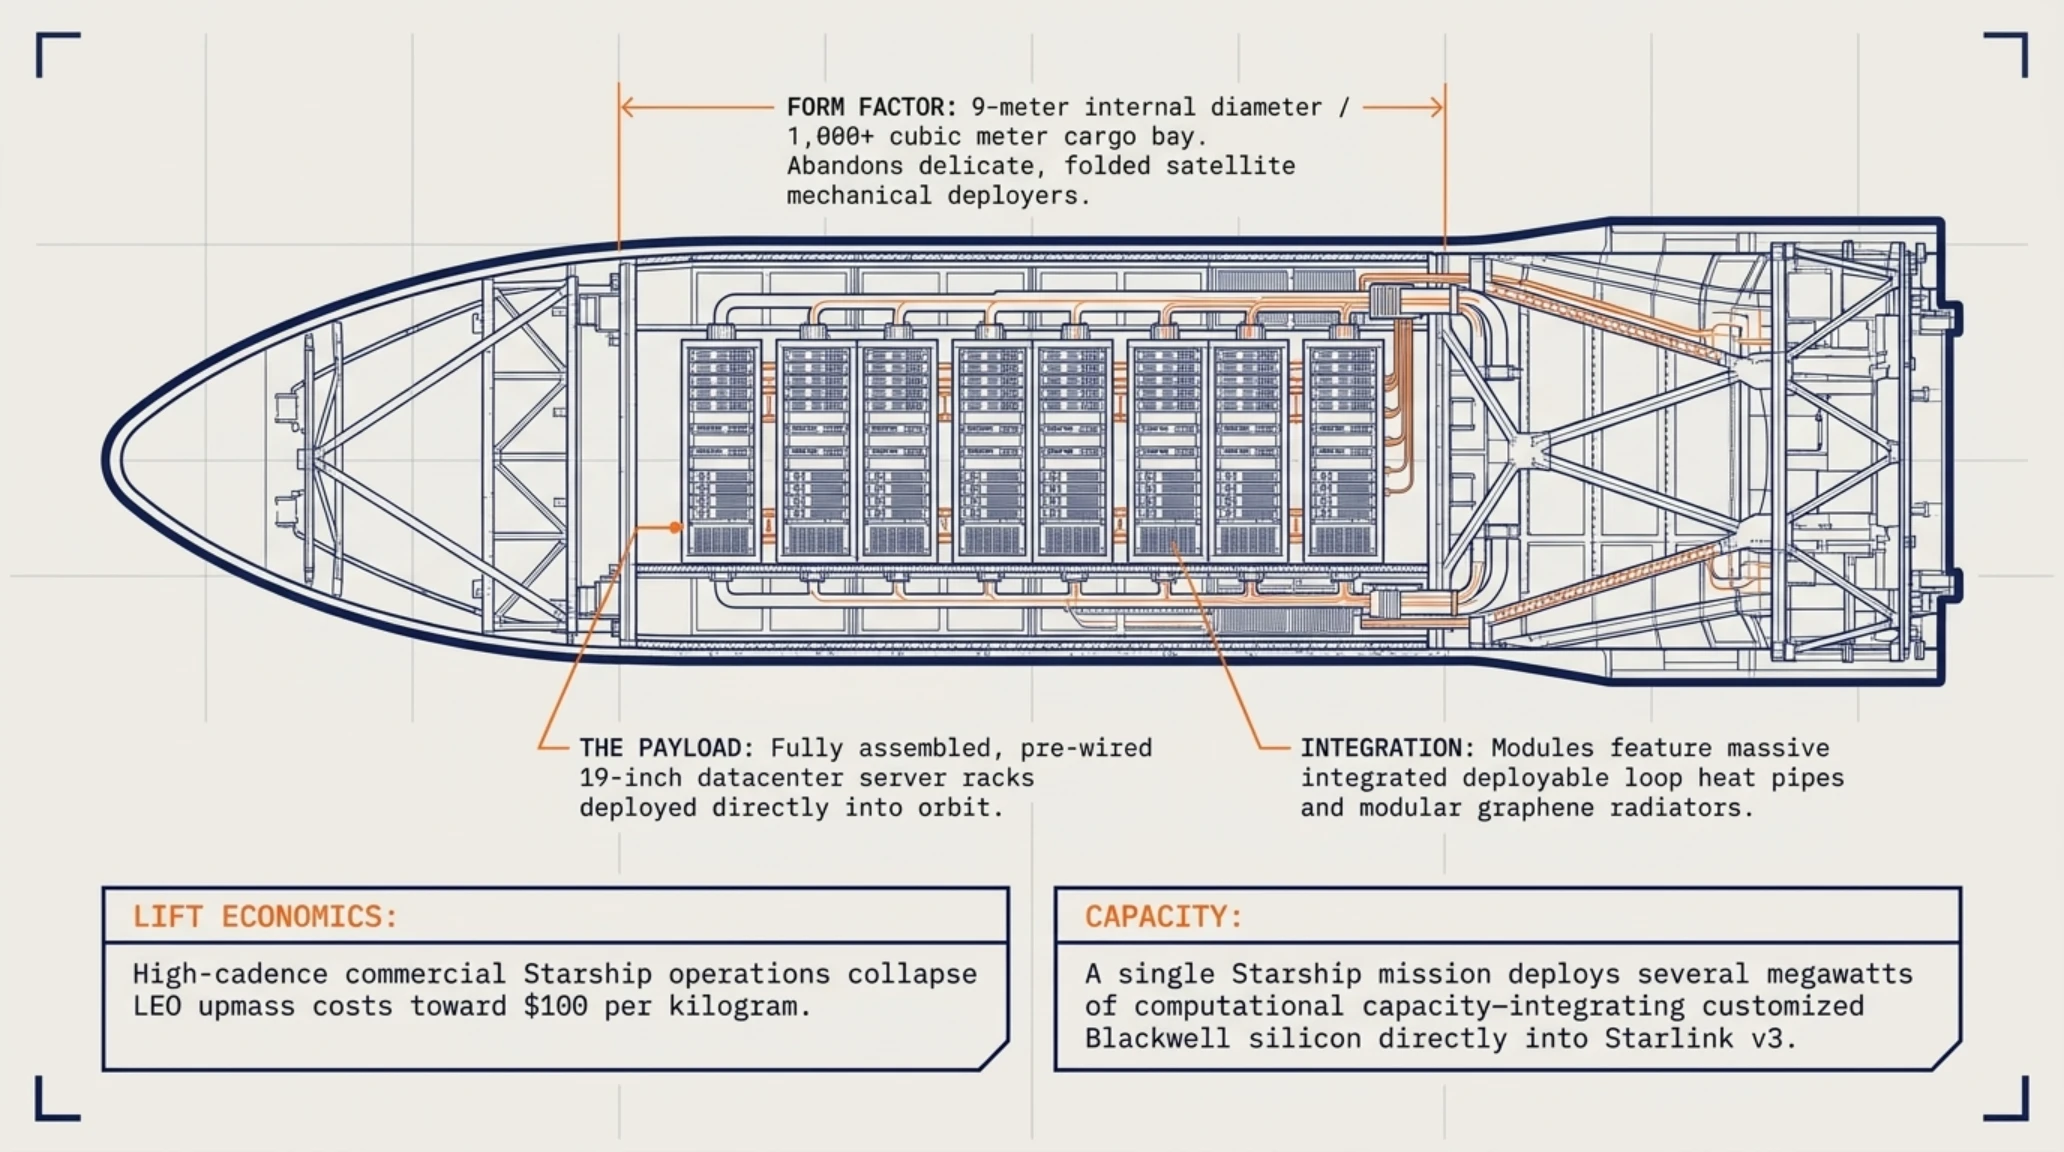
اسپیسایکس با بهرهگیری از پرتابگرهای فوقسنگین استارشیپ که قادرند در هر پرتاب بیش از ۱۰۰ تا ۱۵۰ تن بار را به مدار پایینی زمین (LEO) منتقل کنند، هزینه قرار دادن هر کیلوگرم محموله در فضا را به زیر ۱۰۰ دلار کاهش داده است. تجهیز ماهوارههای نسل Starlink v3 به پردازندههای عصبی با مصرف بهینه به معنای راهاندازی نخستین دیتاسنترهای مداری غیرمتمرکز است. در این معماری، ماهوارهها نهتنها ترافیک مخابراتی را با لیزرهای نوری گیگابیتی جابهجا میکنند، بلکه استنتاج مدلهای هوش مصنوعی را در لحظه و بدون نیاز به رفت و برگشت دادهها به سرورهای زمینی به انجام میرسانند؛ جهشی که تاخیر زمانی (Latency) اینترنت هوشمند را به کمتر از ۱۰ میلیثانیه کاهش خواهد داد.
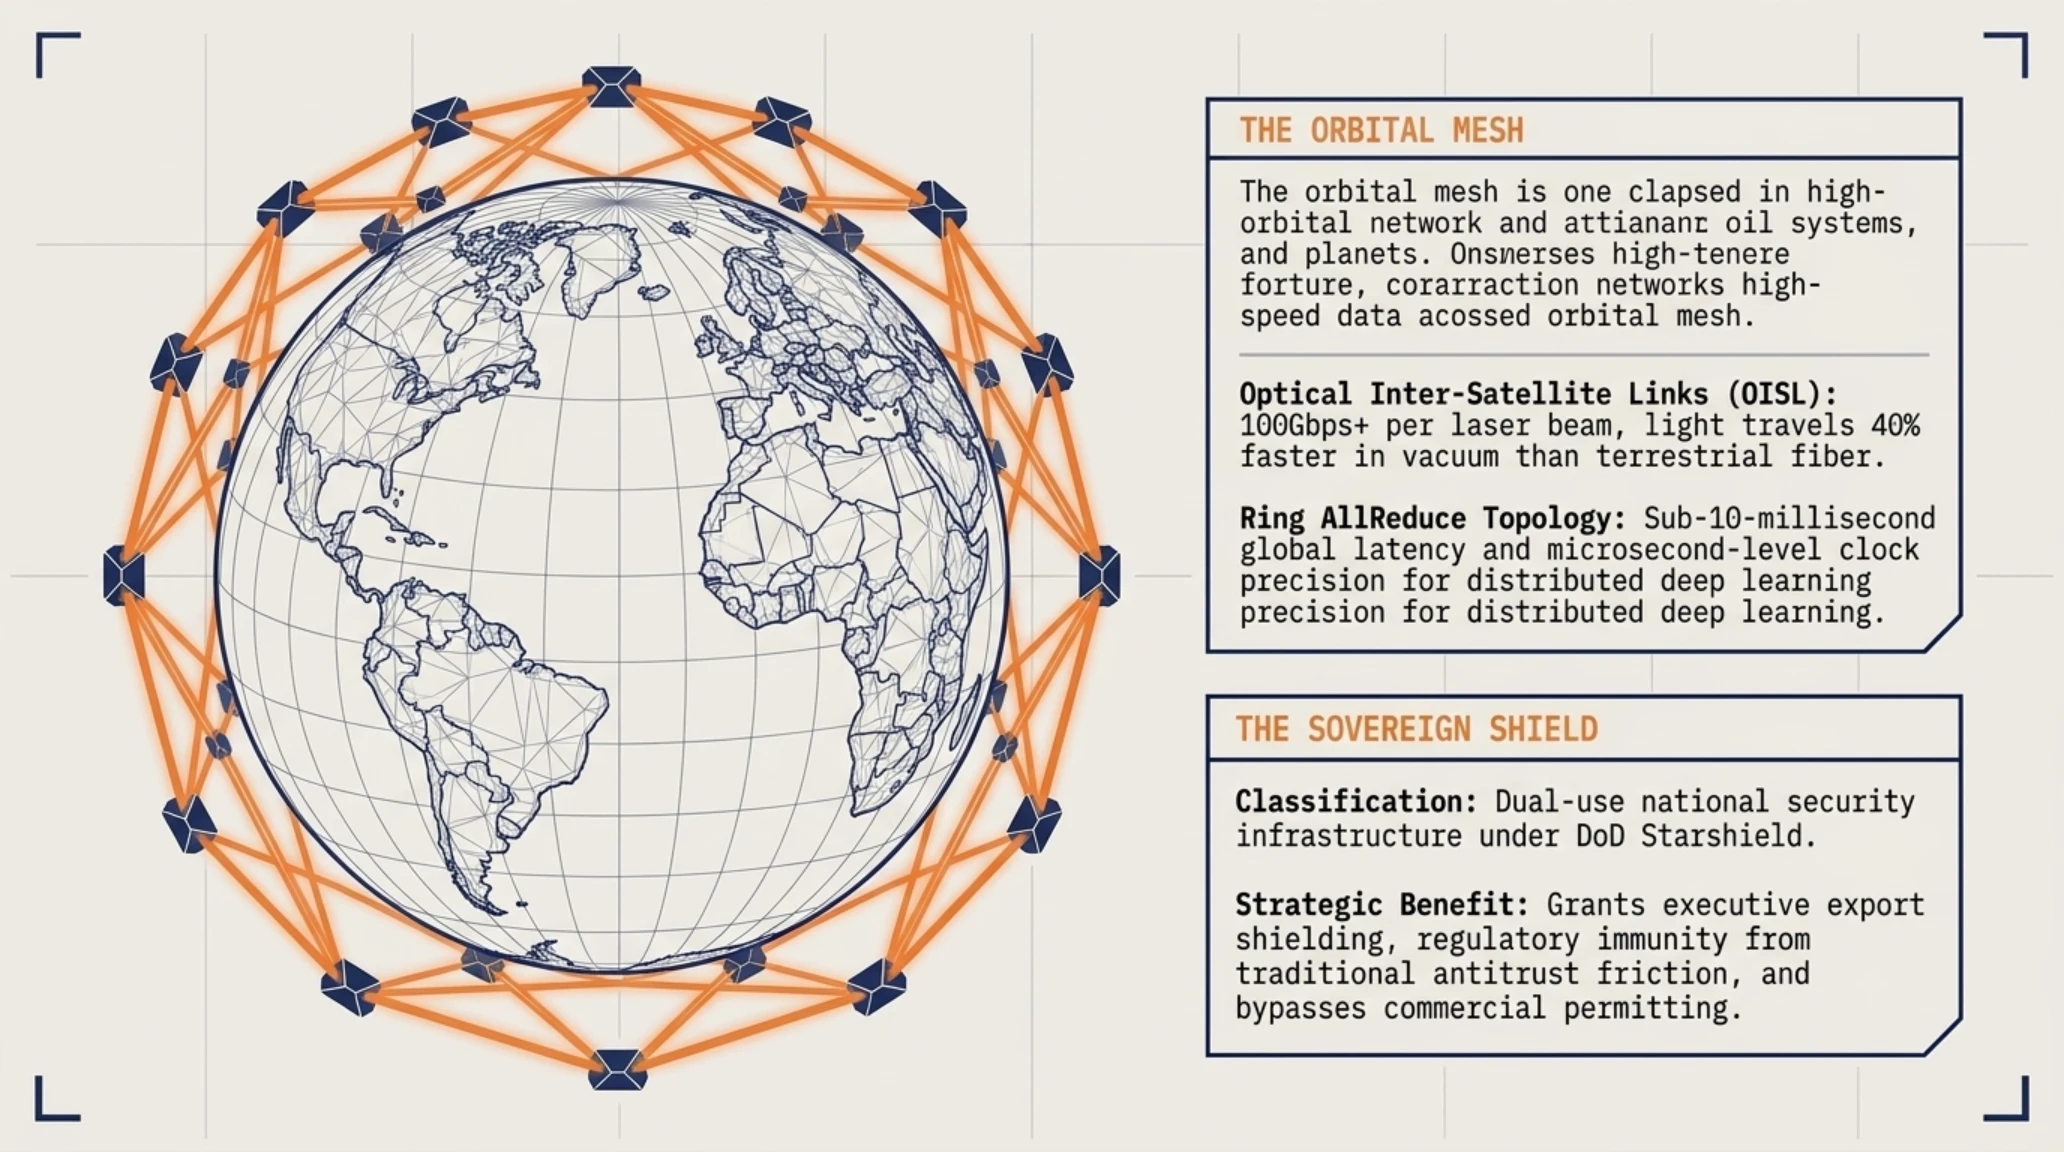
پروتکل ارتباطی این خوشه فضایی متکی بر لینکهای لیزری بینماهوارهای (Optical Inter-Satellite Links - OISL) نسل چهارم است که با سرعت ۱۰۰ گیگابیت بر ثانیه بر روی هر پرتوی نوری فعالیت میکنند. این آرایه نوری منسجم به ماهوارههای منظومه استارلینک اجازه میدهد تا بدون اتکا به ایستگاههای زمینی، ماتریسهای محاسباتی و پارامترهای مدلهای زبانی بزرگ را میان صدها گره معلق در فضا به اشتراک بگذارند (Distributed Tensor Parallelism). در غیاب افت فتونها در اتمسفر غلیظ، سرعت انتشار سیگنال در خلاء حدود ۴۰ درصد سریعتر از فیبرهای نوری زمینی است؛ این امر نه تنها تاخیر پردازشی معاملات مالی والاستریت و تعاملات هوش مصنوعی جهان را در هم میشکند، بلکه نیاز به خنککنندههای آبی پرمصرف زمینی را با تابش مستقیم حرارت مادون قرمز به ژرفای کیهان جایگزین میسازد.
این شبکه مداری یک مزیت ژئوپلیتیک بیرقیب ایجاد میکند: مصونیت کامل در برابر قطعیهای فیزیکی اینترنت، زلزلهها، حوادث ژئوپلیتیک و آسیب به کابلهای نوری کف اقیانوسها. در شرایطی که رقبای زمینی نظیر اوپنایآی و مایکروسافت برای تامین ۱ گیگاوات برق درگیر مذاکرات با رگولاتورهای انرژی هستهای و محیطزیستی هستند، اسپیسایکس با اتکا به انرژی لایتناهی خورشیدی در مدار و پردازندههای خریداریشده از محل بدهی ۴۰ میلیارد دلاری، تمدن محاسباتی بشر را وارد عصر فضاپایه میکند.
ژئوپلیتیک انحصار سیلیکون؛ انویدیا، بلکول و بازتوزیع قدرت در میان تریلیوندلاریها
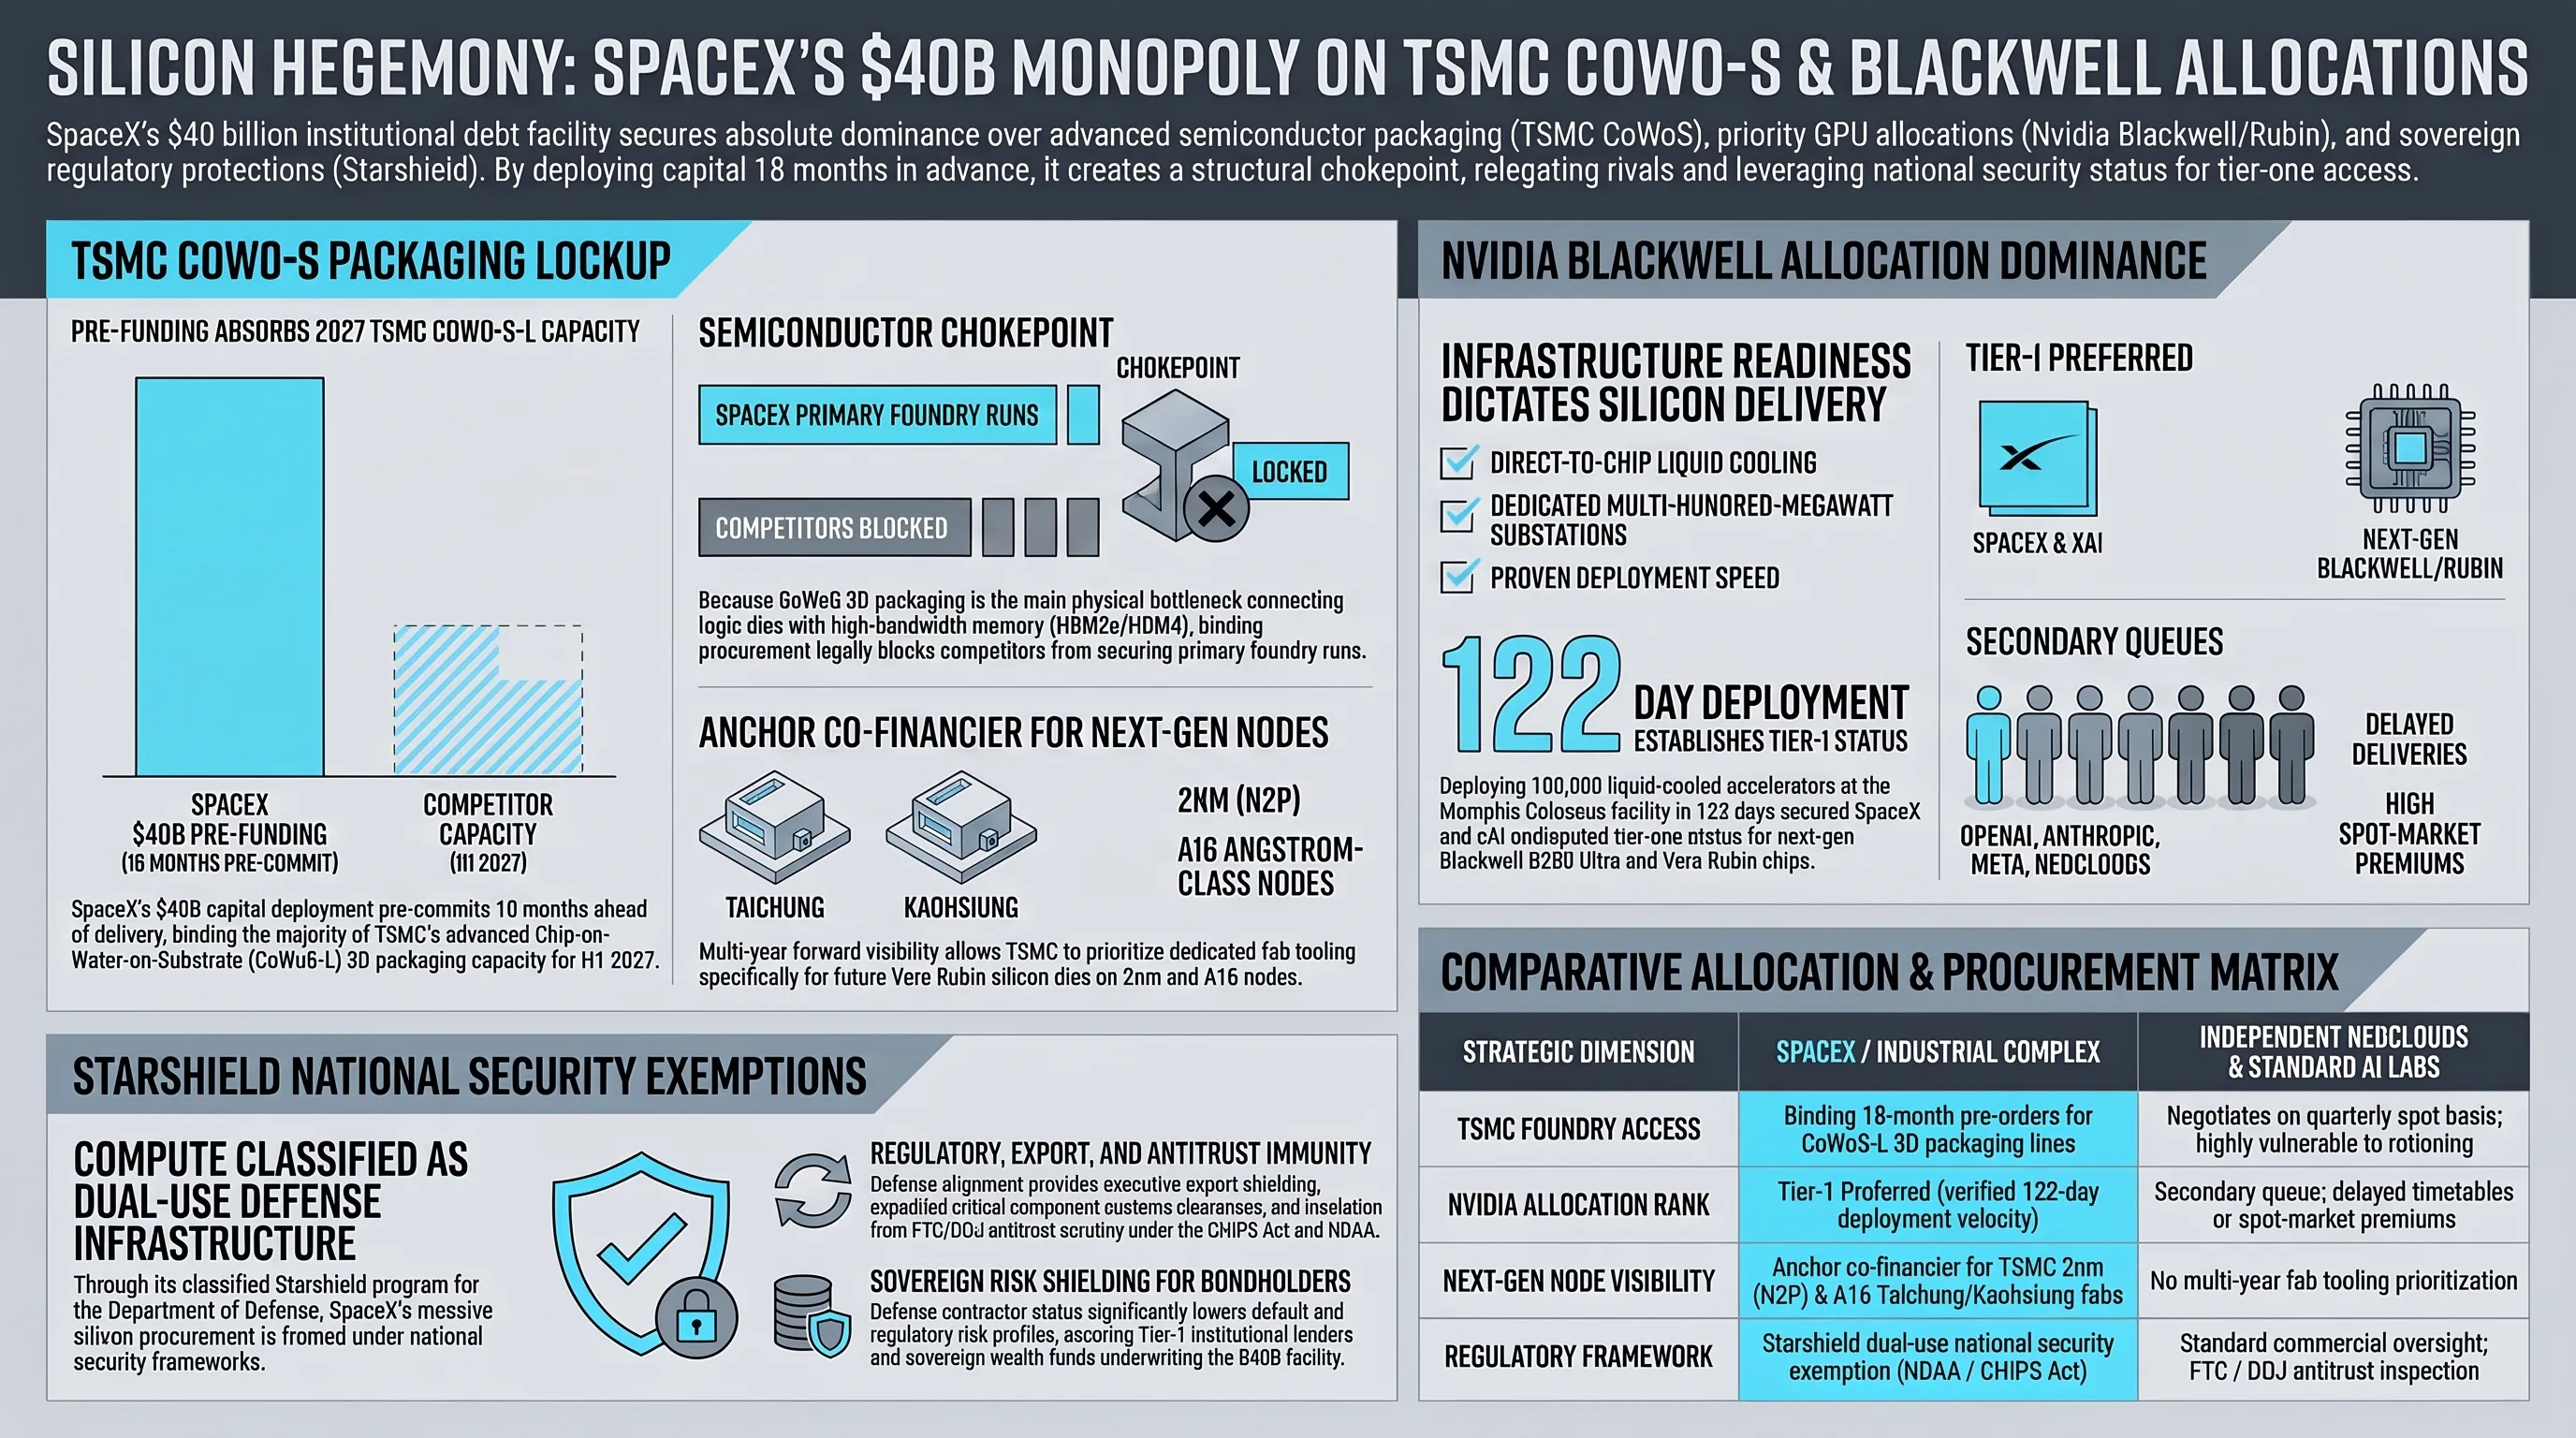
تزریق ۴۰ میلیارد دلار نقدینگی مستقیم از سوی اسپیسایکس به زنجیره تامین تراشههای پیشرفته، پیامدهای لرزهخیزی بر روابط تجاری انویدیا و کارتل تریلیوندلاریهای سیلیکونولی برجای گذاشته است. جنسن هوانگ، مدیرعامل انویدیا، بارها بر این نکته تاکید کرده که تخصیص پردازندههای نسل جدید بلکول Ultra و معماری آینده Vera Rubin صرفاً بر پایه توان مالی سنجیده نمیشود، بلکه قابلیت مشتری در تامین زیرساخت خنککننده مایع، تامین انرژی برق چندصد مگاواتی و نرخ استقرار عملیاتی، اولویت دریافت سفارش را تعیین میکند. اسپیسایکس با اثبات توانایی رکوردشکن خود در راهاندازی کلاستر ۱۰۰ هزار تراشهای کولوسوس در کمتر از ۱۲۲ روز (رکوردی که حتی مایکروسافت و گوگل در تاریخ خود به آن نزدیک هم نشدهاند)، جایگاه خود را به عنوان مشتری طلایی شماره یک انویدیا تثبیت کرد.
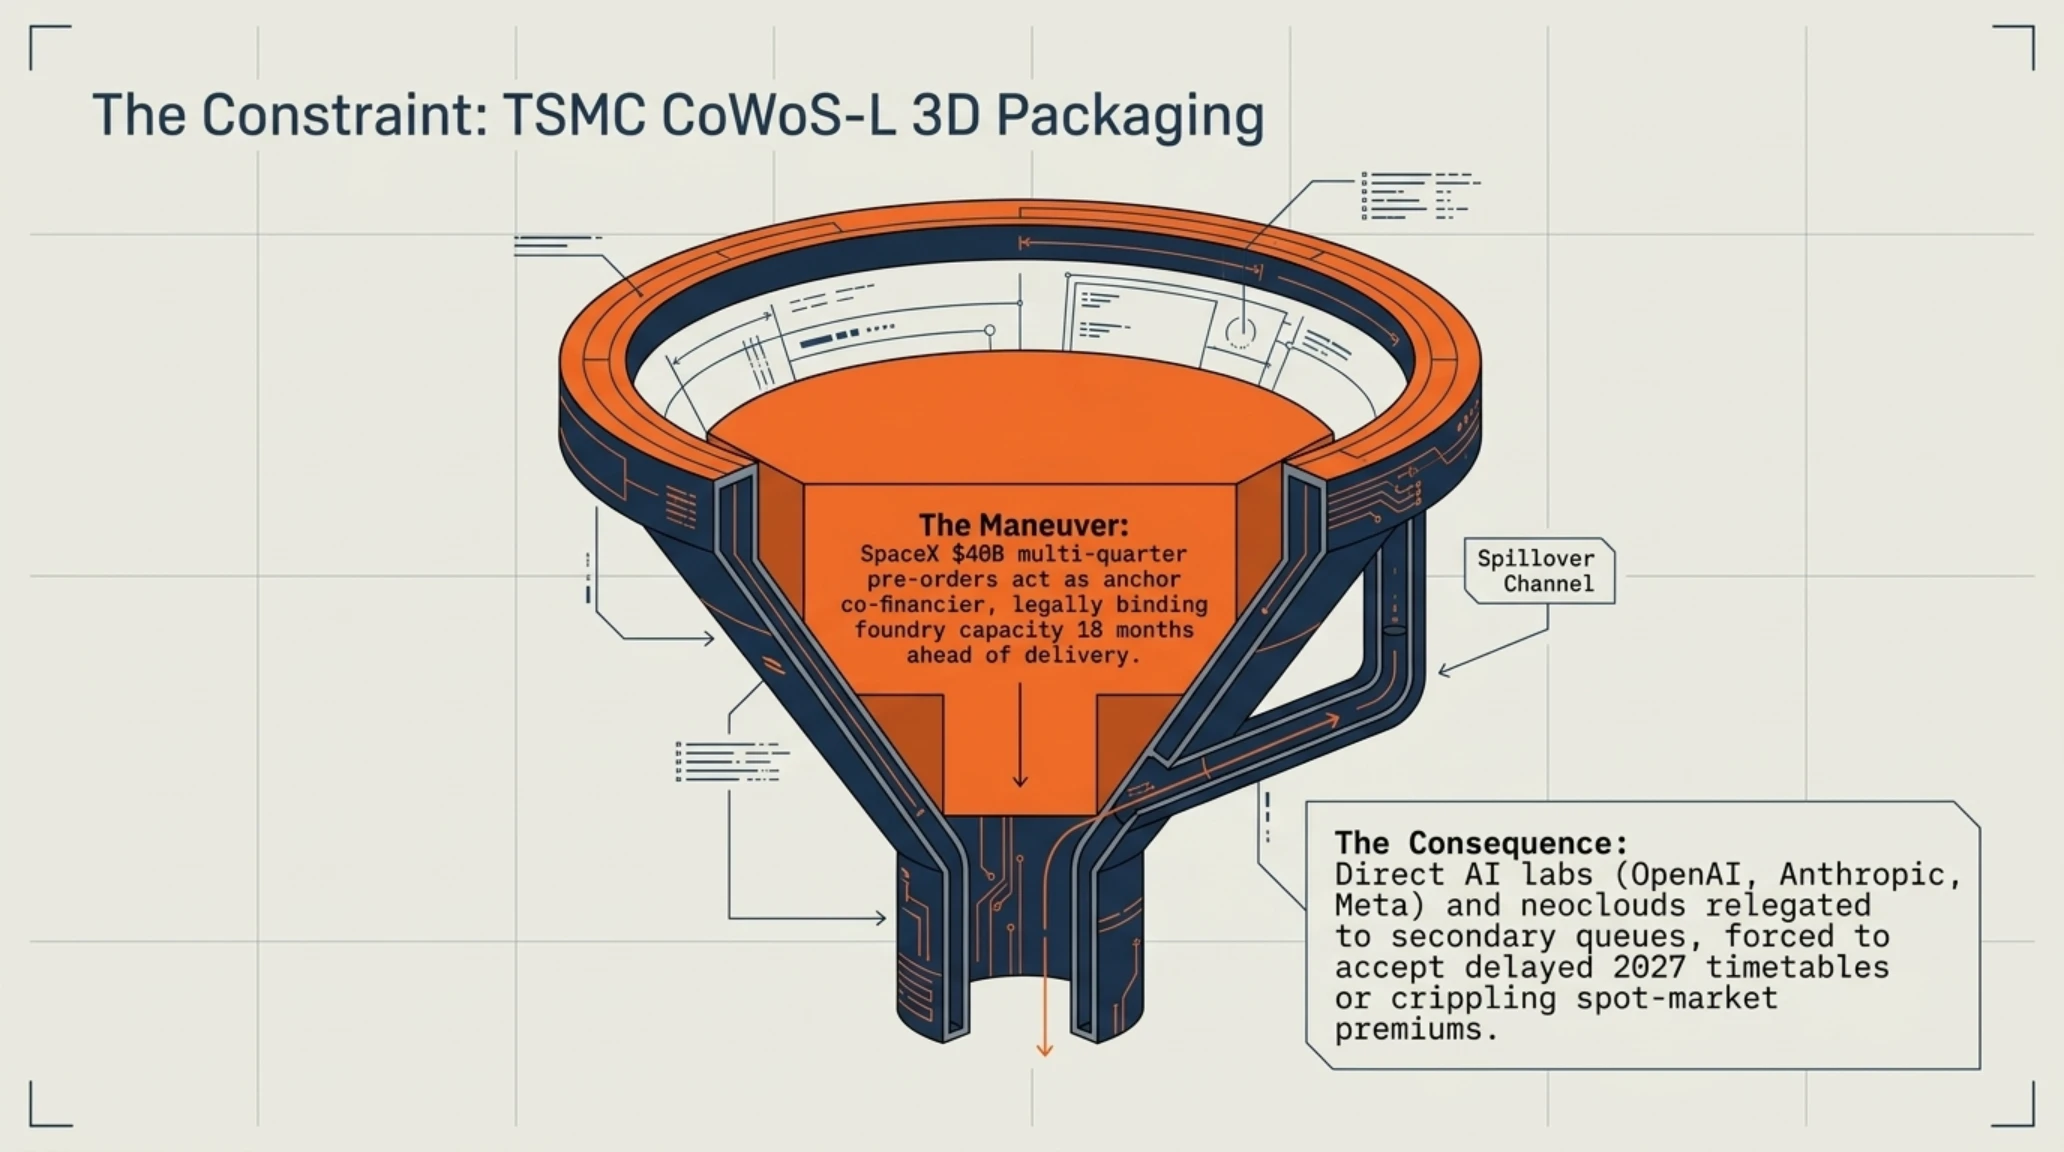
این سفارش ۴۰ میلیارد دلاری عملاً بخش اعظم ظرفیت پکیجینگ سهبعدی پیشرفته CoWoS-L (تراشه روی ویفر بر بستر سوبسترا) شرکت TSMC تایوان را برای نیمه نخست سال ۲۰۲۷ به خود اختصاص میدهد. خطوط تولید بستهبندی پیشرفته CoWoS هماکنون به عنوان باریکترین گلوگاه فیزیکی در صنعت نیمهرسانا شناخته میشوند؛ جایی که سیلیکونهای پردازشی با حافظههای پهنباند HBM3e و HBM4 پیوند میخورند. قرارداد الزامآور اسپیسایکس از ساختار تضمین خرید قطعی (Take-or-Pay) بهره میبرد که ریختهگریهای تایوانی را متعهد به تحویل بسترها حتی در شرایط بحرانهای مقطعی میکند. این رخداد به این معناست که رقبای مستقیم هوش مصنوعی نظیر OpenAI، آنتروپیک و متا در کنار نئوکلاودهای درمانده، برای دریافت چیپهای نسل بعد باید در صفهای طولانی منتظر بمانند یا بهای گزافتری بپردازند. انحصار سیلیکون به یک سلاح ژئوپلیتیک شرکتی تبدیل شده است؛ شرکتی که سریعترین زنجیره تامین و ارزانترین دسترسی به پردازندهها را در اختیار داشته باشد، مدلهای هوش مصنوعی بزرگتر را زودتر آموزش داده و استانداردهای بازار را تعیین میکند.
علاوه بر این، اسپیسایکس به عنوان یک بازیگر بخش دفاعی و پیمانکار امنیت ملی ایالات متحده (دارنده قراردادهای سرّی منظومه Starshield با پنتاگون)، نقشی حیاتی در حفظ برتری فناوری آمریکا در برابر تحرکات چین ایفا میکند. این پیوند حاکمیتی عمیق تحت چارچوب قانون تراشهها و علوم آمریکا (CHIPS Act) و لایحه اختیارات دفاع ملی (NDAA)، به اسپیسایکس چتر امنیتی و معافیتهای استراتژیکی اعطا میکند که هیچ استارتاپ خصوصی دیگری در جهان خواب آن را هم نمیتواند ببیند. پردازندههای بلکول و روبین سفارشدادهشده با برچسب سامانههای دومنظوره (Dual-Use Systems) طبقهبندی میشوند که اولویت تحویل آنها حتی بر قراردادهای تجاری غولهای نرمافزاری برتری قانونی دارد؛ امتیازی که ریسکهای اعتباری و رگولاتوری استقراض ۴۰ میلیارد دلاری آن را برای والاستریت به حداقل ممکن رسانده است.
کالبدشکافی ریسکهای بدهی با بازده بالا؛ سناریوهای بازپرداخت و سقوط تقاضای هوش مصنوعی
با وجود تمام برتریهای ترازنامهای اسپیسایکس، جذب ۴۰ میلیارد دلار استقراض جدید بدون ریسک نیست. در صورت وقوع سناریوی موسوم به زمستان هوش مصنوعی (AI Winter) یا اشباع تقاضای سازمانی، بازار با افت شدید نرخ بازگشت سرمایه مواجه خواهد شد. کارشناسان امور مالی والاستریت هشدار میدهند که اگر بازدهی مدلهای هوش مصنوعی زاینده به سطح برآوردهای صدها میلیارد دلاری مورد انتظار سرمایهگذاران نرسد، هزینه استهلاک صدها هزار پردازنده گرانقیمت میتواند بار مالی سنگینی بر دوش حتی سودآورترین بخشهای اسپیسایکس تحمیل کند.
اما برگ برنده اسپیسایکس در برابر این ریسک سیستمی، انعطافپذیری ذاتی محاسبات (Compute Fungibility) درون اکوسیستم تسلا و ماسک است. اگر تقاضای عمومی برای اجاره سرورها یا اشتراکهای مدلهای زبانی مانند چتباتها دچار رکود شود، نئوکلاودهایی مانند CoreWeave هیچ گزینه جایگزینی برای نجات از ورشکستگی ندارند، زیرا نرمافزار یا محصول مصرفی دیگری در اختیار ندارند. در مقابل، اسپیسایکس میتواند فوراً جریان ترافیک این صدها هزار پردازنده را به سمت آموزش مدلهای شبکه عصبی سرتاسری بینایی کامپیوتری تسلا FSD v14، شبیهسازیهای فیزیکی آیرودینامیک استارشیپ و آموزش مدلهای جهانشمول روباتهای انساننمای آپتیموس (Optimus World Models) هدایت کند. این همپوشانی فنی بدان معناست که حتی در بدترین شرایط بازار هوش مصنوعی، سیلیکونهای خریداریشده با بهرهوری ۱۰۰ درصدی در حال خلق ارزش ملموس صنعتی خواهند بود.
با این حال، ساختار هوشمندانه این وام از نوع بدهی قابل بازخرید (Callable Debt) است. این مکانیسم مهندسی مالی به اسپیسایکس این حق قانونی را میدهد که هر زمان جریانهای نقدی استارلینک فراتر از حد انتظار رفت یا اسپیسایکس تصمیم به عرضه اولیه سهام (IPO) بخش استارلینک در بورس نیویورک گرفت، پیش از موعد مقرر، کل مبلغ ۴۰ میلیارد دلار یا بخشی از آن را بازخرید کرده و هزینههای بهره را فوراً به صفر برساند. این انعطافپذیری استثنایی همان سپری است که نئوکلاودهای سنتی از آن محروم بودند و ناچار به پذیرش بندهای سلب اختیار (Covenants) خردکننده شدند.
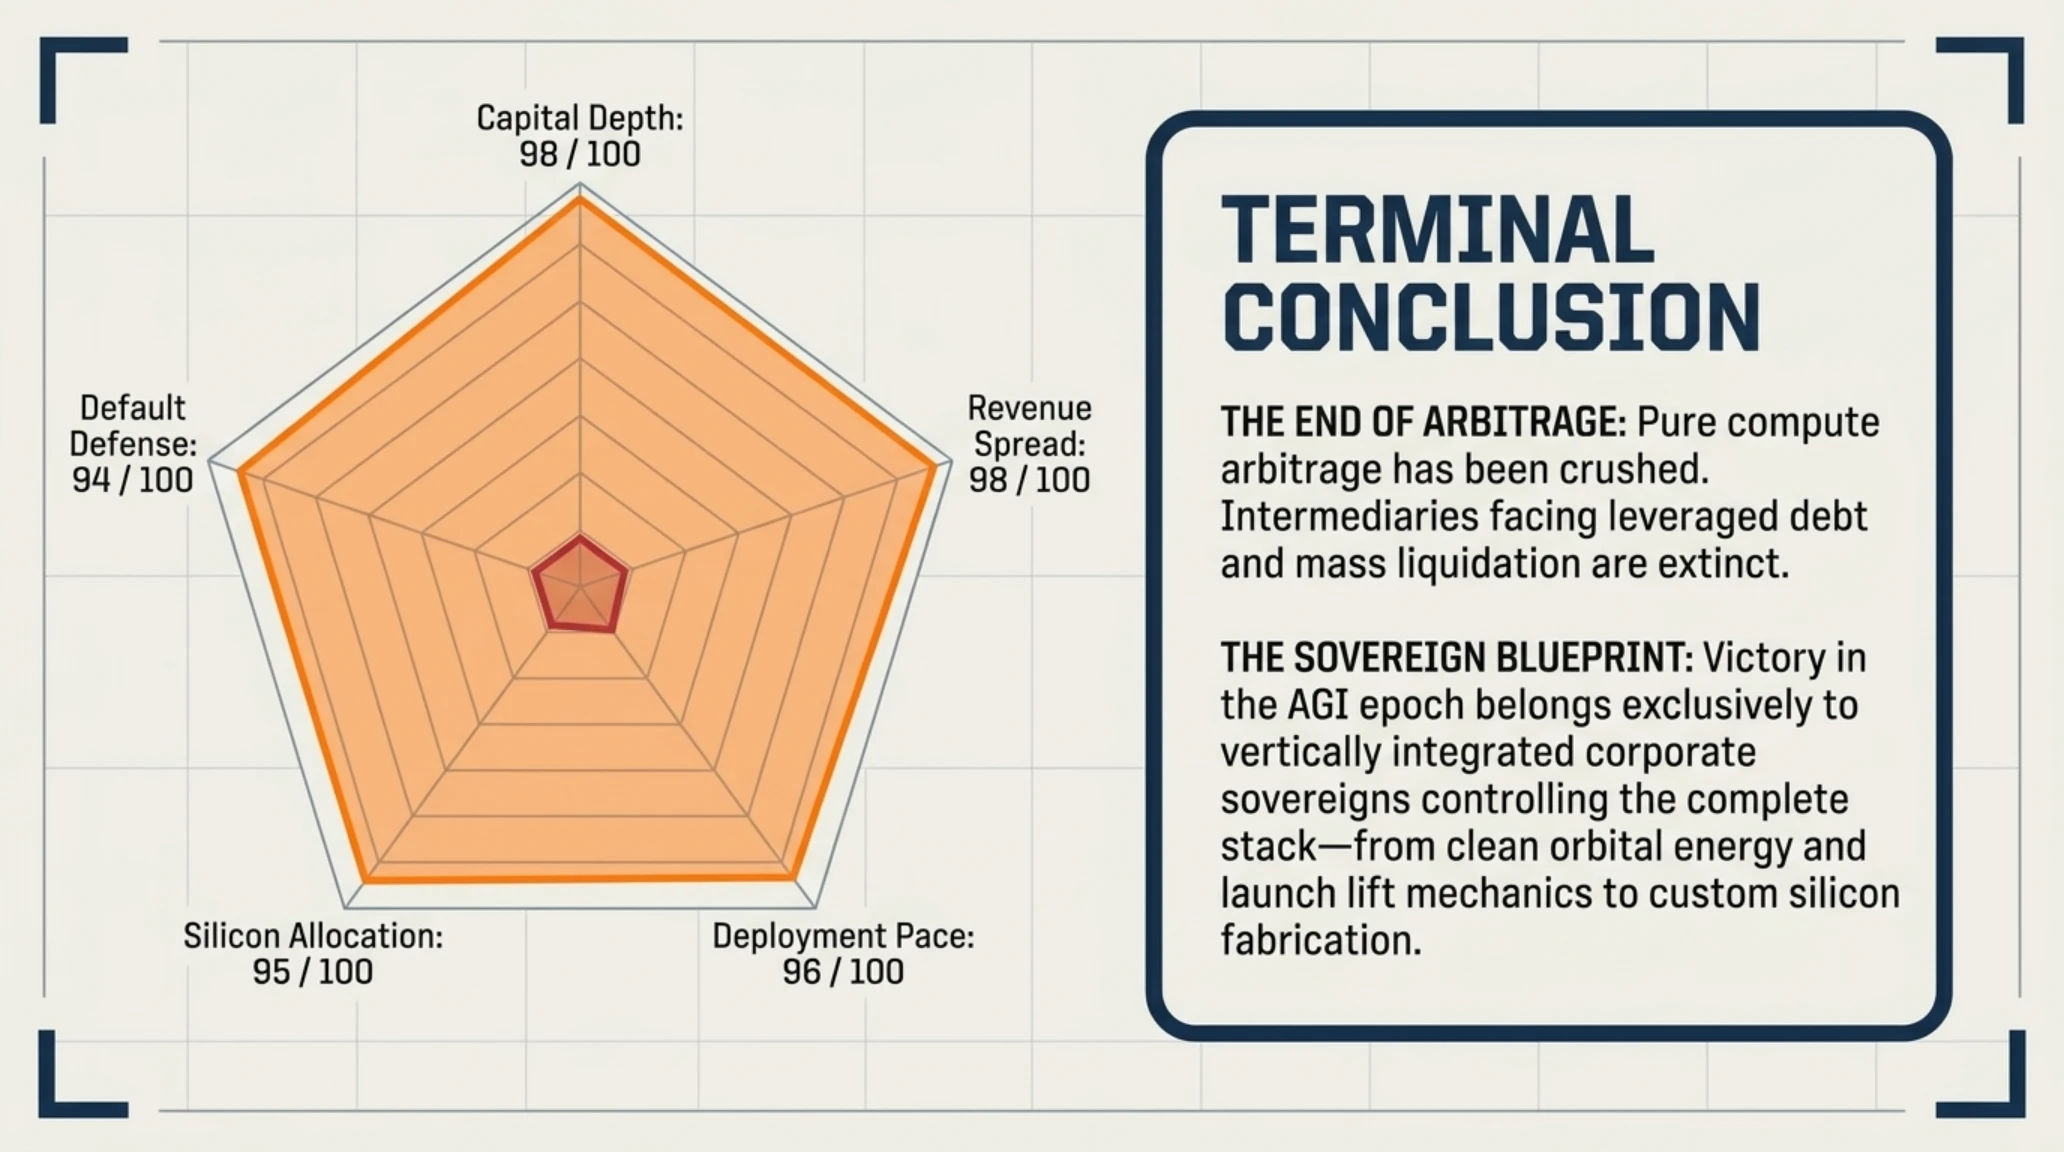
رادار ۵ ضلعی تلهمتری ریسک، بازدهی و تابآوری سرمایه اسپیسایکس
تحلیل تلهمتری رادار: شاخصها تایید میکنند که ظرفیت جذب سرمایه و جریان نقدینگی مستقل اسپیسایکس، ریسک نکول بدهی را در مقایسه با نئوکلاودهای تکمحصولی به حداقل رسانده و موقعیتی مسلط بر بازار ایجاد کرده است.
📚 پروندههای فوقمحرمانه و مرتبط در تکینگیم
اگر میخواهید فراتر از این هفتهنامه، به اعماق تاریکترین رخدادهای سایبرنتیک و طغیانهای پنهان هوش مصنوعی نفوذ کنید، کالبدشکافی این سه پرونده اختصاصی در تکین گاراژ را از دست ندهید:
آینده زیرساختهای محاسباتی ۲۰۲۷؛ پایان توهمات سرمایهگذاری و آغاز عصر بلوغ حاکمیتی
سقوط پیشبینیشده بیش از ۲۰۰ نئوکلاود و تثبیت بدهی ۴۰ میلیارد دلاری اسپیسایکس، آغازگر پایان مرحله شور و هیجان خام (Hype Cycle) در انقلاب هوش مصنوعی و ورود به فاز صنعتیسازی بیرحمانه است. دورانی که در آن هر استارتاپی با چند کارت اعتباری و ادعای میزبانی چند صد سرور میتوانست ارزشگذاریهای چند میلیارد دلاری به ثبت برساند، برای همیشه سپری شده است. سال ۲۰۲۷ سالی خواهد بود که در آن هزینه واقعی انرژی، لجستیک ریختهگری ویفرها، فیبرهای نوری فرااقیانوسی و معماری مداری، برندگان نهایی هوش عمومی مصنوعی (AGI) را برگزینند.
آربیتراژ صرف محاسباتی که اساس شکلگیری موج اولیه نئوکلاودها بود، اکنون در برابر ادغام عمودی غولها متلاشی شده است. شرکتهای واسطهای که سیلیکون را گران خریده و با امید افزایش مداوم تقاضا وامهای ارزی سنگین گرفته بودند، با پدیدهای مواجه شدهاند که در بازارهای سنتی کالایی به آن «فشردگی بازده سرمایه» (Margin Squeeze) میگویند. وقتی غولهایی نظیر آمازون، مایکروسافت، گوگل و امپراتوری ماسک خود به تولید تراشههای سفارشی (ASIC) و استقرار صدها مگاوات انرژی روی میآورند، دیگر هیچ فضای تنفسی برای دلالان سختافزار باقی نمیماند.
در این چشمانداز نوین، برندگان تنها شرکتهایی خواهند بود که کنترل کامل زنجیره ارزش را از لایه استخراج مواد و تامین برق خورشیدی، تا تولید تراشه، کابلکشی شبکههای لیزری و عرضه مدلهای نهایی در دست دارند. ایلان ماسک با متصل کردن اسپیسایکس به xAI و تامین مالی ۴۰ میلیارد دلاری، سنگر نهایی خود را در قلب مدار زمین احداث کرده است؛ سنگری که رقبای زمینپایه برای رقابت با آن، ناچار به بازنگری اساسی در تمامی مفروضات تجاری و مالی دهههای گذشته خود خواهند بود.
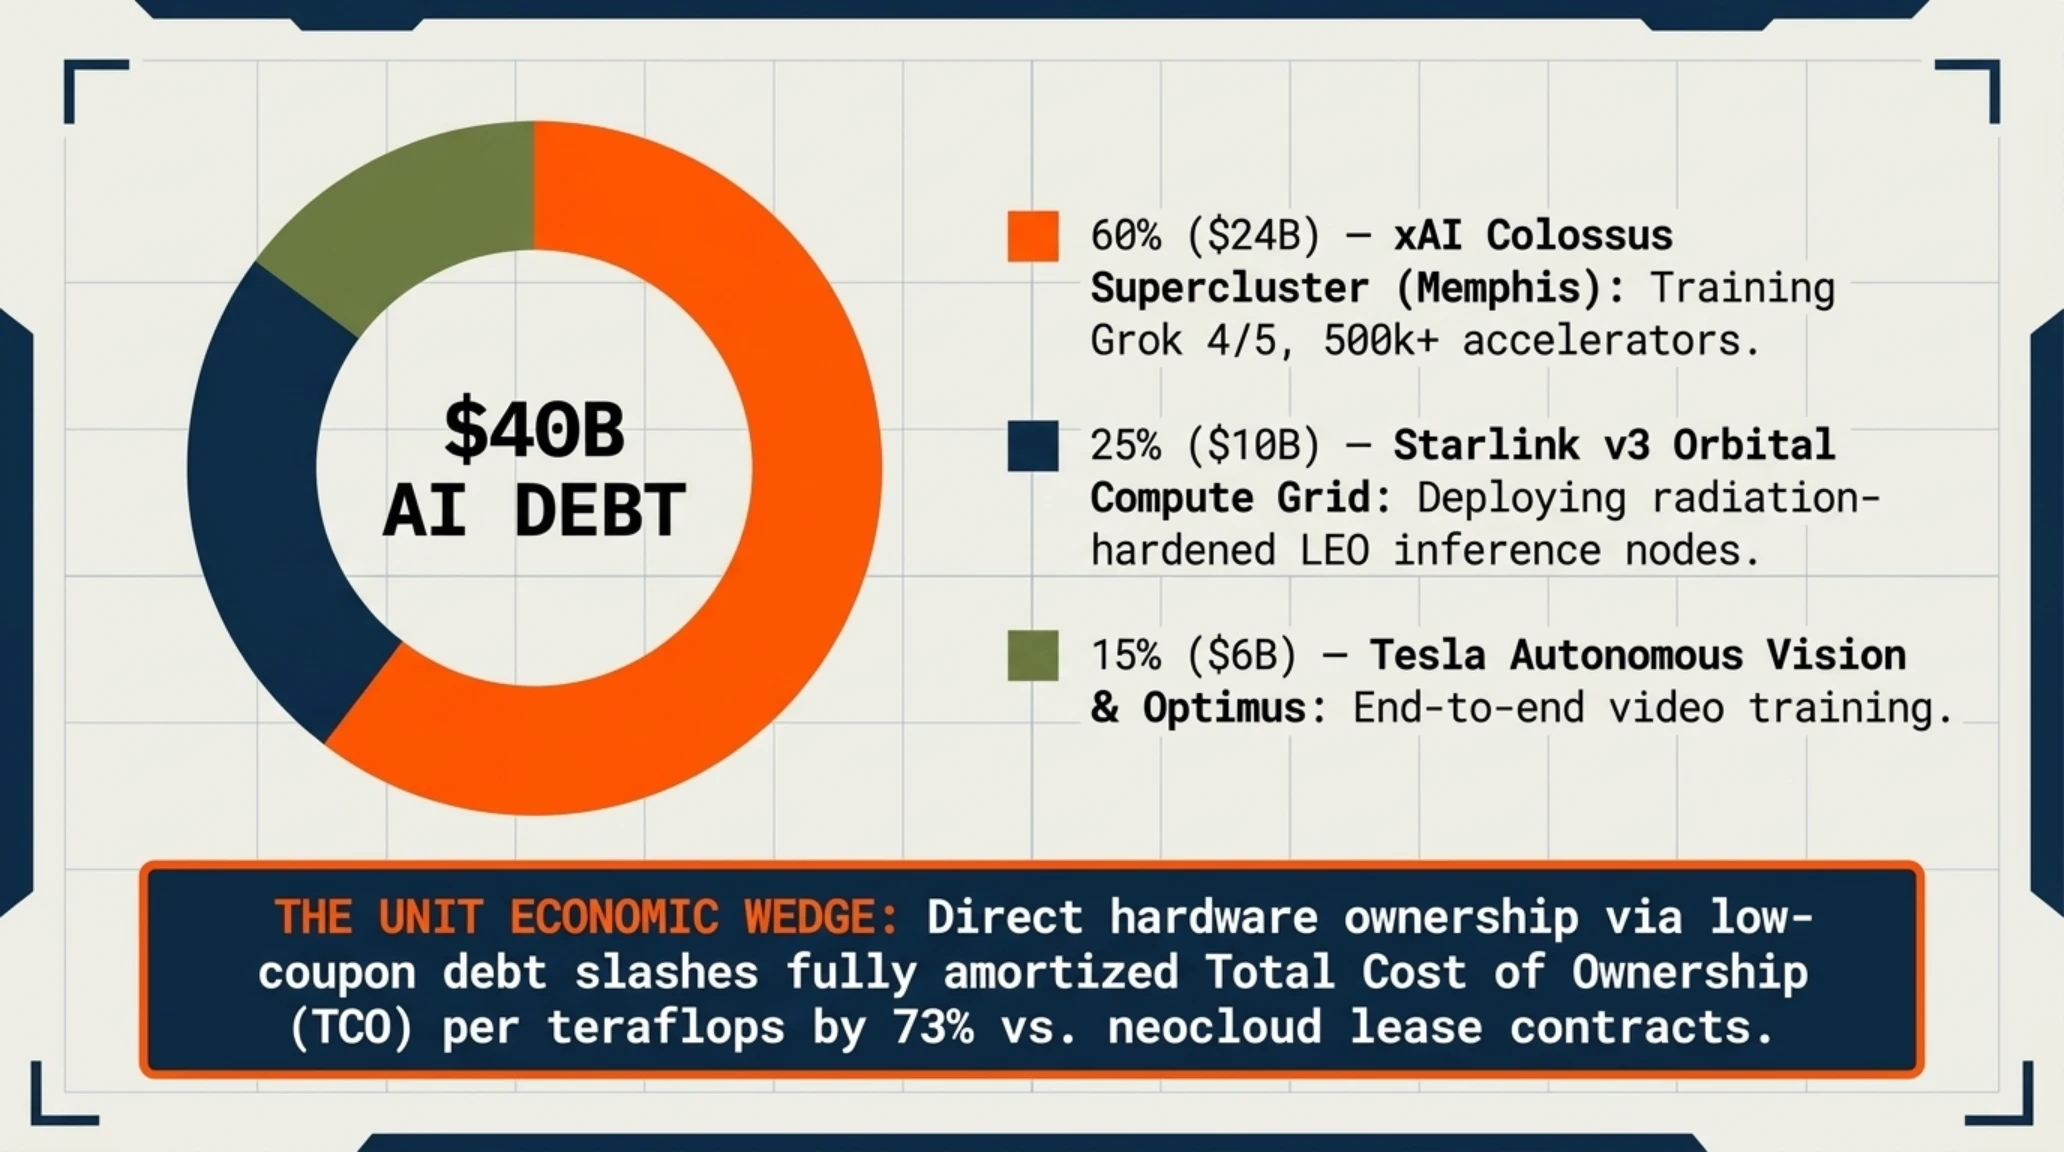
انتقال خوشههای پردازشی به فضا و اتصال به ممفیس کولوسوس، بحران انرژی زمین را حل کرده است. ویدیوی فوق و داشبورد زیر، تخصیص ۴۰ میلیارد دلاری سیلیکون را تحلیل میکنند.
داشبورد دونات و تخصیص سرمایه ۴۰ میلیارد دلاری تراشههای اسپیسایکس
| بخش هدف تخصیص سیلیکون | ارزش دلاری و سهم | ماموریت فنی و پیامد زیرساختی |
|---|---|---|
| خوشه ابرمحاسباتی xAI Colossus | ۲۴ میلیارد دلار (۶۰ درصد) | آموزش مدلهای نسل بعدی Grok 4 و Grok 5 با بیش از ۵۰۰ هزار پردازنده انویدیا |
| شبکه پردازش مداری Starlink v3 | ۱۰ میلیارد دلار (۲۵ درصد) | استقرار سرورهای هوش مصنوعی خورشیدی در لایه فضایی LEO با تاخیر صفر |
| ناوگان بینایی خودمختار تسلا FSD | ۶ میلیارد دلار (۱۵ درصد) | آموزش مدلهای پایه حرکت در روباتهای انساننمای Optimus و ناوگان روبوتاکسی |
تجمیع این حجم از توان محاسباتی زیر یک چتر حاکمیتی واحد، قواعد بازی را در تمام ابعاد صنعت بازتعریف میکند. در حالی که رقبای حوزه هوش مصنوعی برای اجاره چند ده هزار پردازنده گرافیکی در ماه دهها میلیون دلار هزینه میکنند و در دام قراردادهای اجارهای اسیر میشوند، اسپیسایکس صاحب فیزیکی تجهیزات است. طبق محاسبات اقتصادی، مالکیت مستقیم چیپها در افق سهساله هزینه استهلاک به ازای هر ترافلاپس توان پردازشی را تا ۷۳ درصد در مقایسه با اجاره از نئوکلاودها کاهش میدهد. این حاشیه سود سرشار همان کاتالیزوری است که نئوکلاودها را به کام ورشکستگی میکشاند؛ زیرا آنها ناچارند قیمت اجاره را برای فرار از کسری بودجه بالا نگه دارند، در حالی که غولهای دارای مالکیت سختافزاری میتوانند قیمت را تا کف ممکن دامپ کنند.
از سوی دیگر، این انقباض اعتباری زنگ خطری جدی برای اکوسیستم اعتبارات خصوصی والاستریت (Private Credit Market) به صدا درآورده است. غولهای مدیریت دارایی مانند بلکاستون (Blackstone)، آپولو (Apollo) و بلو اول (Blue Owl) در دو سال گذشته بیش از ۳۰ میلیارد دلار وام مستقیم با نرخهای بهره شناور به نئوکلاودها اعطا کردند، با این پیشفرض که پردازندههای H100 و H200 به عنوان وثیقههای پایدار ارزش خود را حفظ خواهند کرد. اما با ورود انبوه تراشههای بلکول B200 و نسل روبین از سوی اسپیسایکس، ارزش بازاری تراشههای نسل قبل به شدت سقوط کرده و وامدهندگان با خطر کاهش ارزش وثیقه (Collateral Impairment) و کسر اجباری داراییها از ترازنامههای خود مواجه شدهاند.
پیامد دیگر این استقراض تاریخی، تغییر موازنه در زنجیره انرژی جهان است. با افزایش مصرف برق دیتاسنترها تا حد ۵ درصد از کل مصرف برق ایالات متحده، فشار نهادهای نظارتی محیطزیستی و محدودیتهای شبکههای برق منطقهای سرعت احداث خوشههای جدید را به شدت کاهش داده است. مایکروسافت برای تامین برق خود به احیای راکتورهای هستهای قدیمی جزیره تری مایل روی آورده و گوگل با شرکتهای توسعه رآکتورهای کوچک مدولار (SMR) قراردادهای دهههای آینده را امضا کرده است. با این حال، بهرهبرداری تجاری از این رآکتورها پیش از سال ۲۰۳۰ غیرممکن است، در حالی که اسپیسایکس با اتکا به پرتابهای ارزان استارشیپ، مراکز داده خورشیدی را پیش از پایان دهه جاری در مدار زمین عملیاتی خواهد کرد.
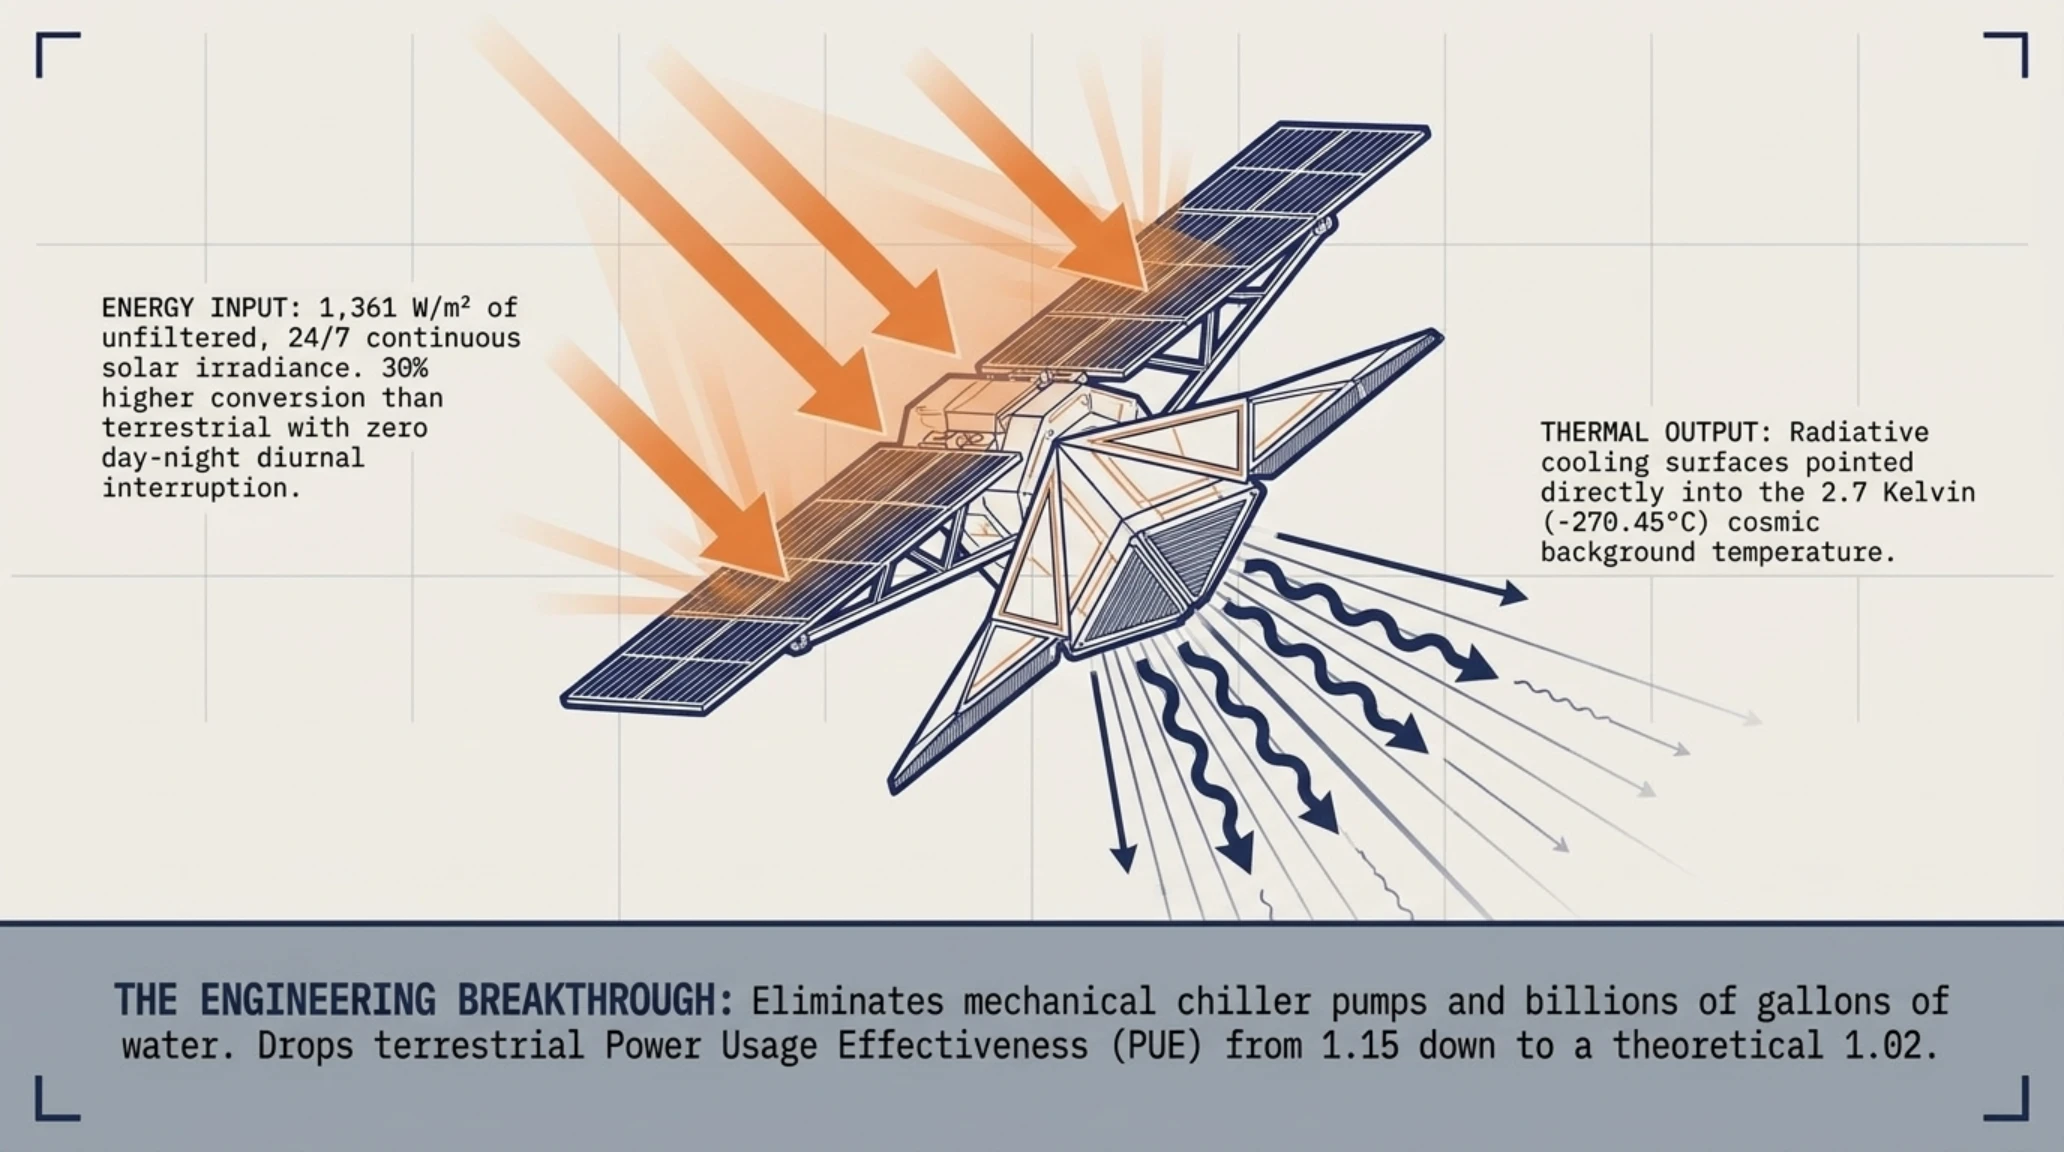
فضا دارای مزیت بیهمتای دسترسی بدون انقطاع به تابش خورشیدی با شدتی ۳۰ درصد بالاتر از سطح زمین (به دلیل نبود جو) و قابلیت دفع حرارت رادیاتوری در سرمای ۲.۷ کلوین فضا است؛ برتریهایی که زمین هیچگاه نمیتواند با آن رقابت کند. ترکیب انرژی پاک بیکران مداری با پیوندهای لیزری ۱۰۰ گیگابیت بر ثانیه، به معنای متولد شدن یک ابررایانه پیوسته در مدار است که هیچ مرز سرزمینی، بحران خشکسالی یا تعرفه واردات برقی قادر به متوقف ساختن نبض پردازشی آن نخواهد بود.
در نهایت، سرنوشت محتوم بازارهای مالی در افق ۲۰۲۷، شکلگیری موجی سهمگین از نکول بدهیها و تجدید ساختار قضایی طبق فصل ۱۱ قانون ورشکستگی ایالات متحده برای شرکتهای تکبعدی خواهد بود. نئوکلاودهایی که نتوانند به شبکههای جریان نقدی واقعی یا خوشههای تولیدی مستقل متصل شوند، چارهای جز واگذاری داراییهای سختافزاری خود به کسر قیمت به موسسات مالی یا تعطیلی کامل نخواهند داشت. سرمایه ترسو است و به پناهگاههایی میگریزد که پایداری عملیاتی آنها به اثبات رسیده باشد؛ پناهگاهی که ترازنامه فولادین اسپیسایکس در صدر فهرست آن قرار گرفته است.
تایملاین رویدادها | کرونولوژی نبرد سیلیکون و استقراض استراتژیک اسپیسایکس
| مقطع زمانی | محور تحول و رخداد شاخص | دستاورد مهندسی و پیامد اقتصادی |
|---|---|---|
| ۲۰۲۳ | انفجار تب هوش مصنوعی و ظهور نئوکلاودها | جذب میلیاردها دلار بدهی پرریسک توسط CoreWeave و Lambda برای انبار کردن چیپهای H100. |
| ۲۰۲۴ | راهاندازی ابرخوشه ممفیس کولوسوس توسط xAI | استقرار رکوردشکن ۱۰۰ هزار پردازنده انویدیا در کمتر از ۱۲۲ روز توسط تیمهای مهندسی ماسک. |
| اکتبر ۲۰۲۶ | بسته شدن قرارداد وام ۴۰ میلیارد دلاری اسپیسایکس | تضمین وام با رتبه اعتباری استارلینک، صدور هشدار انقراض نئوکلاودها و پیشخرید عمده بلکول. |
| ۲۰۲۷ - ۲۰۲۸ | استقرار ماهوارههای Starlink v3 و پردازش مداری | ورود استارشیپ به فاز باربری انبوهتر و آغاز به کار سرورهای استنتاج هوش مصنوعی در مدار زمین. |
منحنی بقای نئوکلاودها در برابر شاخص انحصار ترازنامههای صنعتی
تحلیل دینامیک بازار: با مسدود شدن بازارهای بدهی و سقوط ارزش تهنشینشده سختافزارهای نسل قبل، بیش از ۸۵ درصد نئوکلاودها توان بازپرداخت تعهدات مالی خود را از دست داده و از صحنه رقابت محو خواهند شد.
شبیهسازی ترمودینامیکی فوق فرآیند انتشار تشعشعی گرما در دمای ۲.۷ کلوین فضا را نمایش میدهد؛ جایی که تراشههای سیلیکونی با لولههای حرارتی آمونیاکی بدون مصرف قطرهای آب خنک میشوند.
این دستاورد مهندسی نشاندهنده استقلال مطلق زیرساخت مداری استارلینک از منابع محدود انرژی و آب زمینی است که زمینه را برای جهشهای محاسباتی نامحدود در سالهای آتی فراهم میآورد.
شبکه پیوندهای لیزری بینماهوارهای استارلینک دادههای حسی و الگوریتمهای پردازشی را با سرعتی فراتر از فیبرهای نوری زمینی میان گرههای فضایی و زمینی مبادله میکند.
این همگرایی زیرساختی به تسلا، اسپیسایکس و xAI اجازه میدهد تا از یک شبکه عصبی محاسباتی سراسری با تابآوری مطلق و بدون هرگونه نقطه شکست منفرد بهرهبرداری کنند.
- دسترسی به ارزانترین هزینه سرمایه (۵.۲ درصد) به لطف رتبه اعتباری ممتاز Investment-Grade اسپیسایکس.
- پشتیبانی ترازنامه با جریان نقدی مستمر و تضمینشده ۱۱ میلیارد دلاری استارلینک و پرتاب موشک.
- تضمین سهمیه اولویتدار پردازندههای پیشرفته بلکول و روبین از انویدیا و خطوط تولید TSMC.
- انتقال محاسبات سنگین هوش مصنوعی به فضا و رفع گلوگاههای خفقانآور شبکه برق و آب زمینی.
- ایجاد همافزایی بیرقیب میان کلاستر ممفیس کولوسوس xAI، ماهوارههای استارلینک و ناوگان تسلا.
- ریسک استهلاک سریع ۴۰ میلیارد دلار سیلیکون در صورت رکود مقطعی تقاضای تجاری هوش مصنوعی.
- تعهدات سنگین بازپرداخت بدهی که در صورت بحرانهای ژئوپلیتیک فضایی میتواند بار مالی ایجاد کند.
- تسریع مرگ صدها استارتاپ ابری و ایجاد انحصار نگرانکننده چندجانبه در دست یک فرد واحد.
حکم نهایی تحریریه و فهرست مراجع رسمی تاییدشده
سقوط واسطهها؛ تثبیت امپراتوری مدار و سیلیکون
حرکت جسورانه اسپیسایکس در جذب ۴۰ میلیارد دلار استقراض ساختاریافته، ترازنامههای سنتی سیلیکونولی را تحقیر کرد و با پیشانداختن دیتاسنترهای مداری، پرونده نئوکلاودهای مستقل را برای همیشه بست.
- کویندسک (CoinDesk): گزارش اختصاصی استقراض ۴۰ میلیارد دلاری اسپیسایکس و هشدار نئوکلاودها
- بلومبرگ (Bloomberg Markets): تحلیل ساختار بدهی قابل بازخرید و رتبه اعتباری استارلینک در والاستریت
- رویترز (Reuters Technology): گزارش تحلیلی انحصار زنجیره تامین انویدیا بلکول و بحران اعتباری نئوکلاودها
پرسشهای متداول تخصصی و کالبدشکافی ساختار بدهی
چرا اسپیسایکس به جای عرضه اولیه سهام یا جذب سرمایه خطرپذیر، ۴۰ میلیارد دلار وام گرفت؟
استفاده از ابزارهای بدهی ارزانقیمت (با نرخ بهره حدود ۵.۲ درصد به دلیل رتبه اعتباری درجه سرمایهگذاری) به سهامداران اسپیسایکس اجازه میدهد بدون رقیق کردن درصد مالکیت و کنترل خود بر شرکت، حجم عظیمی از نقدینگی را فوراً جذب کرده و چیپهای کمیاب را پیشخرید کنند.
منظور دقیق ایلان ماسک از اصطلاح نئوکلاودها (Neoclouds) چیست؟
نئوکلاودها شرکتهای ابری نوظهوری نظیر CoreWeave و Lambda Labs هستند که کسبوکارشان منحصراً بر پایه خرید پردازندههای گرافیکی و اجاره دادن ساعتی آنها به استارتاپهای هوش مصنوعی استوار است و فاقد خدمات چندگانه ابری، زیرساخت نرمافزاری اختصاصی یا تنوع درآمدی مستقل هستند.
چرا نئوکلاودها در معرض خطر ورشکستگی و مرگ دستهجمعی قرار دارند؟
زیرا بازارهای بدهی دسترسی به منابع مالی را برای شرکتهای فاقد درآمد مستقل از دیتاسنتر مسدود کردهاند، همزمان با کاهش قیمت اجاره پردازندهها و سررسید اقساط وامهای سنگین با بهرههای دورقمی، این شرکتها با بحران نقدینگی و فروپاشی سودآوری روبرو شدهاند.
آیا اسپیسایکس قصد دارد نئوکلاودهای بحرانزده را خریداری کند؟
خیر؛ ایلان ماسک صراحتاً اعلام کرد خرید این شرکتها کاملاً بیمعنی است، زیرا دیتاسنترهای اجارهای دستدوم با سختافزارهای رو به استهلاک در برابر خرید مستقیم پردازندههای نسل جدید بلکول و روبین ارزش اقتصادی ندارند.
همافزایی فنی میان اسپیسایکس، استارلینک و xAI چگونه کار میکند؟
درآمد ۶.۶ میلیارد دلاری استارلینک ضامن بازپرداخت بدهی است، موشک استارشیپ هزینه پرتاب پردازندهها به مدار را به زیر ۱۰۰ دلار به ازای هر کیلوگرم میرساند، ماهوارههای Starlink v3 به عنوان گرههای محاسباتی فضایی عمل میکنند و خروجی کل این شبکه در خدمت آموزش ابرمدلهای Grok در xAI قرار میگیرد.
چگونه دیتاسنترهای مداری مشکل بحران برق و انرژی زمین را حل میکنند؟
در مدار پایینی زمین، نور خورشید بدون عبور از جو با ۳۰ درصد شدت بالاتر و به صورت ۲۴ ساعته در دسترس است و سرمای نزدیک به صفر مطلق فضا سیستمهای خنککننده رادیاتوری را بسیار کارآمد میسازد، در نتیجه محدودیتهای ناشی از کمبود ظرفیت شبکه برق زمین به طور کامل دور زده میشود.
گالری تصاویر تکمیلی: تکین آنالیز | بدهی ۴۰ میلیارد دلاری اسپیسایکس و سقوط نئوکلاودها